
 kinyupen_adminOctober 5, 2020
รู้ไว้ไม่เสี่ยงตกงาน ใครๆ ก็ต้องการตัวแน่นอน ใครปรับตัวได้ก่อนก็จะยังคงสามารถเดินหน้าต่อไปได้ พนักงานประจำประเภทเช้าชามเย็นชามควรระวังไว้
kinyupen_adminOctober 5, 2020รู้ไว้ไม่เสี่ยงตกงาน ใครๆ ก็ต้องการตัวแน่นอน ใครปรับตัวได้ก่อนก็จะยังคงสามารถเดินหน้าต่อไปได้ พนักงานประจำประเภทเช้าชามเย็นชามควรระวังไว้
 kinyupen_adminSeptember 15, 2020
Burnout Syndrome ภาวะที่ชวนให้รู้สึกหมดแรง หมดใจ และหมดไฟ ! ที่ทุกคนมีโอกาสเป็น
 kinyupen_adminAugust 31, 2020
ใครเข้าใจแผนการเงินนี้ เราคือเพื่อนกัน เราสามารถออมพร้อมกับการใช้หนี้ได้ ถ้าจัดสัดส่วนให้เหมาะสม
 kinyupen_adminJuly 21, 2020
ลองมาสำรวจตัวเองกันดูว่ากำลังเข้าสู่ “ภาวะหมดไฟ” หรือไม่ ถ้าใช่ควรทำอย่างไร
 kinyupen_adminJune 29, 2020
พร้อม 3 เทคนิคง่ายๆ สำหรับผู้อยากมีเงินเก็บ
มีใครเป็นบ้าง..ทำงานมาตั้งนานแต่ไม่มีเงินเก็บ บางคนอาจให้เหตุผลว่า “เพราะฉันมีทั้งหนี้บ้าน หนี้รถ และต้องดูแลครอบครัวน่ะสิ ฉันจึงยังไม่มีเงินเก็บ” แต่ในความเป็นจริงแล้ว ถ้าวางแผนให้ดียอมตัดค่าใช้จ่ายฟุ่มเฟือยบางส่วน ก็อาจเริ่มมีเงินเก็บได้เล็กๆ น้อยๆ ได้ แต่ก็ต่างกรรมต่างวาระดังนั้นกลุ่มนี้จึงขอละไว้ก่อนในฐานที่เข้าใจได้
แต่กลุ่ม ”ไร้หนี้..แต่ไม่มีเงินเก็บ” นี่สิค่อนข้างน่าเป็นห่วง
เพราะแม้วันนี้จะไร้กังวลเรื่องหนี้สิน ไม่มีภาระใดที่ต้องรับผิดชอบดูแล สามารถกิน เที่ยว ช็อปได้ตามใจ ตามกำลังเงิน แต่ถ้าวันหนึ่งเกิดเหตุการณ์ไม่คาดฝัน เช่น เป็นพนักงานประจำแต่ต้องตกงานกะทันหัน เป็นฟรีแลนซ์แต่ลูกค้าหดหาย ถูกแคนเซิลงานจากพิษเศรษฐกิจแบบไม่ทันตั้งตัว เหมือนเหตุการณ์ที่เพิ่งเกิดขึ้นช่วงโควิด-19 ถ้าสิ่งเหล่านี้เกิดขึ้น การ “ไร้เงินเก็บ” จะส่งผลกระทบต่อความเสี่ยงด้านการเงินของตัวคุณใน 3 ส่วน
ส่วนที่ 1 : ค่าใช้จ่ายรายวัน
นี่คือผลกระทบส่วนแรกที่คุณต้องเผชิญระหว่างหางานใหม่ หรือ มองหาช่องทางตั้งต้นธุรกิจส่วนตัว เพราะคุณต้องควักเงินออกอย่างเดียวสำหรับการกิน ใช้ หรือ เดินทางในแต่ละวัน ช่วงแรกอาจยังไม่กระทบ แต่ถ้าเงินเริ่มร่อยหรอลงไปเรื่อยๆ แล้วยังไม่มีวี่แววจะได้งานเสียทีอาจมีทรุด
ส่วนที่ 2 : เงินสำรองฉุกเฉิน
เงินส่วนนี้เป็นรายจ่ายแห่งอนาคตที่อาจเกิดขึ้นโดยไม่ทันตั้งตัว ซึ่งส่วนใหญ่มาจากปัจจัยที่เหนือการควบคุม ทั้งจากโรคภัยไข้เจ็บ อุบัติเหตุของตัวคุณเอง หรือ คนในครอบครัว รถเสีย ข้าวของเครื่องใช้จำเป็นเกิดชำรุด ถ้าเป็นวงเงินเล็กๆ น้อยๆ อาจพอไหว แต่ถ้าต้องใช้เงินก้อนใหญ่ในคราวเดียวแล้วดันไม่มีเงินสำรองไว้นี่สิ อาจต้องไปกู้ยืมจนเป็นหนี้ตามหลังก็ได้
ส่วนที่ 3 : เงินสำหรับอนาคต
ถ้าไม่มีเงินเก็บคุณจะไม่สามารถวางแผนต่อยอดชีวิตได้เลย ทั้งการลงทุนทำธุรกิจส่วนตัว หรือ การลงทุนในหุ้น กองทุนต่างๆ ที่จะช่วยสร้างทรัพย์สินให้งอกเงยขึ้นมา ซึ่งสุดท้ายแล้ว จะส่งผลต่อชีวิตหลังเกษียณที่ต้องใช้ชีวิตต่อไปอย่างน้อย 10-20 ปี โดยที่รายจ่ายยังคงต้องมีทั้งการกินใช้ หรือ การรักษาตัวเมื่อเจ็บป่วย
ดังนั้นถ้าวันนี้คุณยังไม่เริ่มออมเงิน ให้เริ่มคิดใหม่ก็ยังทันนะ เพราะสุดท้ายแล้วชีวิตเป็นของเรา อยากให้เป็นแบบใด…เราสามารถเลือกเส้นทางได้ตามใจ
3 เทคนิคง่ายๆ สำหรับผู้อยากมีเงินเก็บ
1.“ตั้งคำถาม” ก่อนจ่าย..จำเป็นจริงหรือ
ถ้าทุกวันนี้ ใครยังต้องใช้ชีวิตแบบเดือนชนเดือน ต้นเดือนเป็นราชา กลางเดือนกินมาม่า และกลายร่างเป็นยาจกทุกปลายเดือนละก็ ลองหาวิธีลดค่าใช้จ่ายไม่จำเป็นลงบ้าง แต่ไม่ได้หมายความว่าต้อง “งด” ทั้งหมดนะ เพียงแต่คิดก่อนใช้ให้มากขึ้น อาทิ เราจำเป็นต้องออกไปปาร์ตี้สังสรรค์ทุกสัปดาห์หรือไม่ ลดความถี่การกินบุฟเฟต์ลงดีหรือไม่ เสื้อผ้าจำเป็นต้องซื้อใหม่ทุกเดือนหรือเปล่า ของเก่าใส่หมดหรือยัง กาแฟจากวันละ 2 แก้ว เหลือวันละแก้วดีไหม หรือ ลองกาแฟราคาถูกลงมา โปรโมชั่นโทรศัพท์มือถือที่ใช้อยู่คุ้มหรือไม่
สิ่งเล็กๆ น้อยๆ เหล่านี้ ถ้าลองจดลงบัญชีจะเห็นได้เลยว่า แต่ละเดือนคุณมีค่าใช้จ่ายไม่จำเป็นจริงๆ เท่าไหร่ “เงินส่วนนี้แหล่ะ คือ เงินออมก้อนแรกของคุณ”
2.“ตั้งเป้า” ต้องมีเงินออมอย่างน้อย 3 – 6 เท่าของรายจ่ายต่อเดือน
เผื่อกรณีเกิดเหตุการณ์ที่ไม่คาดคิด อาทิ ตกงาน เจ็บป่วย อุบัติเหตุ หรือ ช่วยเหลือครอบครัว
3.“ตั้งใจทำ” แบ่งเงินใช้จ่ายและเงินออมออกจากกันให้ชัดเจน
เมื่อเงินเดือนเข้ามาให้ตัดออกไปเป็นเงินออมขั้นต่ำผ่านบัญชีเงินฝากประจำให้ได้อย่างน้อย 500 บาทต่อเดือนก่อนก็ยังดี หัดทำทุกเดือนให้ติดเป็นนิสัย แล้วค่อยๆ เพิ่มจำนวน หรือ รูปแบบเงินออมแต่ละเดือนไปเรื่อยๆ ตามกำลังของเรา
การออมเงินก็เหมือนการปลูกต้นไม้ เมื่อปลูกแล้วต้องรอเวลากว่าจะเห็นดอกเห็นผล ช่วงแรกที่เริ่มออมอาจยังไม่เห็นอะไรมากมายเพราะยังเป็นเงินก้อนเล็กๆ แต่เมื่อทำไปเรื่อยๆ ก็จะเริ่มเติบโตเป็นเงินก้อนใหญ่ให้เราอิ่มอกอิ่มใจ และสามารถนำมากินดอกกินผลได้อย่างสมน้ำสมเนื้อ ซึ่งสิ่งที่ยากที่สุดของการออมเงิน คือ “การเริ่มต้นทำจริง” ดังนั้นเมื่อคิดแล้วให้เริ่มทำเลย…
 kinyupen_adminJune 16, 2020
“วางแผนการเงิน เริ่มเร็ว เป็นเร็ว ใครเริ่มก่อน ถึงเส้นชัยก่อน”
ปัจจุบันมนุษย์เงินเดือนหลายท่านอาจกำลังฝันถึง “อิสรภาพในการใช้ชีวิต” ที่มั่นคง มีกิน มีใช้ ไปไหนมาไหนได้ตามใจต้องการโดยไม่ต้องรอถึงวันเกษียณ ซึ่งกว่าจะถึงวันนั้นสุขภาพอาจไม่อำนวย แต่ชีวิตจริงจะมีสักกี่คนที่ทำได้ตามใจฝัน….
วันนี้ กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต ขอนำเสนอเคล็ดลับ “วางแผนการเงิน” ของคุณวัลลภ เบญจสัตย์กุล (คุณเอ็ม) อดีตมนุษย์เงินเดือน ผู้มีอิสรภาพในการใช้ชีวิต ท่องเที่ยวทั่วโลกได้ตามใจฝันกว่า 40 ประเทศ ด้วยวัยเพียง 40 ต้นๆ มาฝากกัน

“ผมเป็นนักลงทุน รักการท่องเที่ยว รักความเป็นอิสระ ชอบพักผ่อน ชอบเตะบอล ชอบใช้เวลากับคนรัก และเอาอกเอาใจคนรัก นั่นคือที่ผมเป็น หลายคนที่ไม่รู้จักสนิทสนมกันมาก่อน หรือ ขาดการติดต่อกันไป อาจจะสงสัยว่าผมทำอะไร ทำไมมีเวลาว่างออกไปเที่ยว ออกไปท่องโลกบ่อยๆ ผมจะเล่าให้ฟัง ว่าทุกครั้งที่เห็นผมไปเที่ยว ผมหาข้อมูลเอง เที่ยวเอง เก็บตังค์เอง จ่ายเอง นักเลงพอ”
คุณเอ็ม ขยายความถึงตัวตนของเขาให้ทีมงานได้ฟัง โดยปัจจุบันนอกจากการเป็นนักลงทุนแล้ว ยังประกอบเป็นที่ปรึกษาด้านการลงทุน (โบรกเกอร์) แนะนำการวางแผนการเงินทั้งระบบ ตลอดจนประกันต่างๆ ทั้งเงินออม ชีวิต สุขภาพ ท่องเที่ยว ฯลฯ
ยิ่งเริ่มเร็ว ยิ่งเป็นเร็ว
เส้นทางชีวิตของคุณเอ็ม ค่อนข้างเรียบง่ายมาก เมื่อเรียนจบจากมหาวิทยาลัย ก็เริ่มต้นทำงานประจำ เก็บเงิน มุ่งมั่นสร้างฐานะ นอนดึก-ตื่นเช้า เก็บเงิน ก้มหน้าก้มตาทำงานหนัก เก็บเงิน เหมือนมนุษย์เงินเดือนทั่วไป ระหว่างทำงานประจำก็ได้เริ่มศึกษาค้นคว้าและลงทุนในหุ้นเมื่อเกือบยี่สิบปีที่แล้ว

“ผมวางแผนเกษียณตั้งแต่เริ่มทำงานปีแรก ผมจดบันทึกทุกรายจ่ายแม้แต่เรื่องเล็กๆ เช่น ค่ารถเมล์ หรือ ค่าหมูปิ้ง เพราะคิดว่าการลดรายจ่ายจะทำให้มีเงินเก็บมากขึ้น”
ต่อมาเมื่อรายได้จากการลงทุนเพิ่มขึ้น เริ่มสร้างเนื้อสร้างตัวมาได้สักระยะหนึ่ง จึงลาออกจากงานประจำที่ขณะนั้นดำรงตำแหน่งผู้จัดการฝ่ายขายในบริษัทข้ามชาติแห่งหนึ่ง แล้วหันมาใช้เงินทำงานแทนอย่างเต็มรูปแบบ อาทิ ลงทุนในหุ้น และเป็นตัวแทนอิสระ(โบรกเกอร์) หุ้นและกองทุนเอง เปิดคอร์สสอนหุ้นบ้าง (ตามสะดวก) และยังนำเงินไปลงทุนต่อยอดอีกหลากหลายรูปแบบ
กว่าจะมาถึงทุกวันนี้ได้ใช้ประสบการณ์และการเรียนรู้มากมายผ่านร้อนผ่านหนาวมาสิบกว่าปี ซึ่งหลังลองผิดลองถูกมานาน ทำให้พบว่าหัวใจสำคัญของการลงทุนให้ได้ผลดี คือ ห้ามถอนเงินต้น ใช้แต่ดอกเบี้ย เงินปันผล หรือ รายได้จากผลผลิตที่ลงทุนไว้เท่านั้น ถ้ามีเหลือก็ฝากทบต้นทบดอกไปอีก และแทนที่จะพยายามลดรายจ่าย ให้หันมาเพิ่มรายได้แทน โดยบางส่วนแบ่งไปลงทุนหุ้นส่วนกิจการห้างร้านเพื่อนฝูงบ้างประปราย สะสมเงินสกุลต่างๆ สะสมทองและอื่นๆ ที่ช่วยเพิ่มมั่งคั่งมั่นคงให้กับชีวิตอยู่เรื่อยๆ
ลงหุ้น “เสี่ยงต่ำ” ไว้ก่อน..ไม่มั่นใจให้ “ซ้อมบนกระดาษ”
ด้วยความเป็นคนขี้กังวล ดังนั้นการลงทุนที่นิยมจึงเน้นการลงทุนที่มีความเสี่ยงต่ำมากจนถึงปานกลาง ส่วนการลงทุนที่มีความเสี่ยงสูงขึ้นจะใช้เวลาในการศึกษาหาข้อมูลจนมั่นใจก่อนจึงเริ่มลงทุน เพื่อไม่ให้ผิดพลาดเหมือนในอดีต
“เราก็ต้องพิจารณาให้ดี ว่าธุรกิจนี้ดีจริง มีคุณภาพจริง เติบโตได้จริง ไม่งั้นลงทุนซี้ซั้วก็ย่อมขาดทุน ตอนถือหุ้น ปตท. ตอนนั้นถ้าเติมน้ำมันรถจะต้องมองหาแต่ปั๊ม ปตท. เท่านั้น เพราะเรามีหุ้นอยู่ ก็ถือว่าเป็นเจ้าของ รู้สึกว่าต้องอุดหนุนกิจการตัวเอง ยิ่งบริษัทกำไรเยอะ ปันผลจะได้กลับมาหาเราเยอะๆ”
หุ้นความเสี่ยงต่ำควรประเมินปัจจัยอะไรบ้าง?
ถ้าดูสถิติย้อนหลังจากการลงทุนในตลาดหลักทรัพย์แห่งประเทศไทย บอกเราอยู่แล้ว ว่าถ้าลงทุนระยะยาวความเสี่ยงจะต่ำกว่าการลงทุนระยะสั้น แต่ไม่ว่าเราจะลงทุนในหุ้นของบริษัทใดๆ ก็ตามขอให้คำนึงถึงสองปัจจัย โดย ปัจจัยที่หนึ่ง เราควรต้องรู้จักธุรกิจของบริษัทนั้นๆ เป็นอย่างดีเสียว่า บริษัททำเกี่ยวกับอะไร แหล่งรายได้มาจากไหน อะไรเป็นความเสี่ยง และนำข้อมูลมาประเมินกรอบการลงทุน เมื่อเห็นภาพทั้งหมดแล้ว เราจะเห็นทิศทางของธุรกิจนั้นๆในระยะยาว
เพื่อนำมาประกอบกับ ปัจจัยที่สอง การศึกษาแนวโน้มเศรษฐกิจพฤติกรรมของผู้บริโภคและอื่นๆ ที่เกี่ยวข้องเพิ่มเติม หลังจากนั้นค่อยไปดูจังหวะในการเข้าลงทุนอีกครั้ง ว่าควรจะซื้อช่วงไหน ถ้าลงทุนยาวๆ เราจะไม่รีบเร่ง รอให้มีข่าวลบ ราคาลงค่อยซื้อก็ไม่สาย
TIPs : หากยังไม่มั่นใจในการลงทุนจริง ให้ซ้อมด้วยการ “ทดลองซื้อในกระดาษ” หรือ “แคปหน้าจอตัวที่จะซื้อไว้ก่อน” และดูผลว่ามันเป็นไปตามที่เราคาดหรือไม่ วิธีนี้ทำให้เราสามารถเก็บสถิติก่อนลงทุนจริง ว่าเราวิเคราะห์ปัจจัยต่างๆได้แม่นยำขนาดไหน
หากหุ้นที่เลือก ราคาปรับขึ้น แม้จะเสียดายที่ไม่ได้ทำกำไร แต่ที่ได้กลับคืนมาคือ ความมั่นใจ
หากหุ้นที่เลือก ราคาปรับลง เราจะไม่เสียดายและไม่เสียทรัพยากร คือ เงินต้นที่หามาอย่างยากลำบาก อีกทั้งจงดีใจว่านี่คือโอกาสในการฝึกฝนความแม่นยำของเรา และพยายามทบทวนให้ได้ว่ามีปัจจัยอะไรที่เราลืมมอง หรือ ประเมินผิดพลาดไป

ในช่วงที่ตลาดหุ้น ภาคธุรกิจ ตลอดจนค่าเงินทั่วโลกยังผันผวนและมีความเสี่ยง ถ้าจะมองหาการลงทุน หรือ อยากวางแผนการเงิน ควรเลือกวิธีใด?
ปัจจุบันการลงทุนมีหลากหลาย ไม่ว่าตลาดหุ้น ทองคำแท่ง ที่ดิน ค่าเงิน เป็นต้น สิ่งสำคัญช่วงนี้ คือ ความรู้-ความเข้าใจในสิ่งที่เรากำลังจะลงทุนอย่างมากพอ และถ้าเราเชี่ยวชาญมากพอก็สามารถลงทุนโดยตรงได้เอง แต่ถ้าไม่มีความรู้เพียงพอ เราสามารถนำเงินของเราวางให้กับผู้เชี่ยวชาญในเรื่องนั้นๆ ช่วยดูแลให้ได้ ผ่านกองทุนรวมต่างๆ ซึ่งมีทั้งกองทุนที่ลงทุนในหุ้น ทองคำ อสังหา น้ำมัน หรือ แบบผสม หลากหลายแล้วแต่ความเสี่ยงที่เรารับได้
หรือ ถ้าอยากวางแผนการเงินในภาพรวมก็สามารถติดต่อ นักวางแผนการเงินส่วนบุคคลได้ เพราะ นอกจากจะได้คำแนะนำในเรื่องการลงทุนแล้ว เรายังสามารถปรึกษาไปถึงการวางแผนเกษียณ วางแผนภาษี วางแผนการศึกษาบุตร และอื่นๆได้อีกด้วย
คุณเอ็ม ทิ้งท้ายกับทีมงานกินอยู่เป็น 360 องศาแห่งการใช้ชีวิต ว่า
“เพราะได้เริ่มต้นทำอะไรหลายอย่างก่อนจะยืนได้แบบนี้ จึงเข้าใจว่าการเริ่มต้นอะไรมันเหนื่อยแค่ไหน ที่ผ่านมาผมจึงอุดหนุนน้องๆ พี่ๆ เพื่อนๆ และคนรอบตัวอยู่เสมอๆ ไม่ใช่เพราะมีเหลือมากกว่าใคร แต่ผมโชคดีที่วางแผนเร็ว ลงมือเร็ว จึงอยู่ตัวเร็วไม่ลำบาก ซึ่งอยากเป็นอีกหนึ่งกำลังใจและกำลังสนับสนุนให้ทุกๆ คนที่ทำมาหากิน หากมีอะไรที่อยู่ในหมวดที่ผมถนัดจะให้ช่วยแนะนำก็สอบถามมาได้ ผมยินดีให้คำแนะนำทุกเรื่อง แค่ได้คุยกันก็ยินดีแล้ว ถ้าใครสนใจก็สามารถติดต่อผมได้ที่ Line ID : empattama และ ig : em_emstagram (ไม่มีค่าใช้จ่ายใดๆ)”
 kinyupen_adminMarch 29, 2020
Work from Home กลายเป็นสิ่งจำเป็นสำหรับมนุษย์เงินเดือนในสภาวการณ์ปัจจุบัน เพื่อลดความเสี่ยงจากการเป็นพาหะแพร่กระจาย หรือ รับเชื้อไวรัสโควิด-19 จากการเดินทาง หรือ ใช้ชีวิตระหว่างวัน นับเป็นความท้าทายใหม่ที่เกิดขึ้นโดยเฉพาะในองค์กรที่ไม่เคยทดลองใช้มาก่อน ว่าต้องทำอย่างไรจึงจะรักษาระดับการทำงานให้เทียบเท่ากับที่ออฟฟิศ ในอีกมุมหนึ่งนี่ถือเป็นโอกาสดีในการวัดประสิทธิภาพพนักงาน ว่าเหมาะสมกับองค์กรมากน้อยเพียงใด ดูได้จาก 3 ข้อง่ายๆ ดังนี้
อย่างไรก็ตาม Work from Home ขึ้นอยู่กับสภาพความพร้อมของคนทำงาน และสภาพความพร้อมของระบบต่าง ๆ ด้วย ซึ่งในช่วงแรกๆ อาจขลุกขลักบ้างองค์กรก็ต้องค่อยปรับแก้กันไป แต่ถ้าในมุมของพนักงานหากใครไม่รู้ว่าจะจัดการกับตนเองอย่างไรเพื่อ work from home อย่างมีประสิทธิภาพ เราขอนำเนื้อหาบางส่วนจากหนังสือ 30 Minuten Zeitmanagement ของ Lothar Seiwart ซึ่งเป็นภาษาเยอรมันที่ถูกแปลโดยปิยะกัลย์ สินประเสริฐ มาแบ่งปันเพื่อนำไปปรับใช้กัน
 kinyupen_adminMarch 26, 2020
ในช่วงที่รอบตัวมีแต่เรื่องเครียดๆ กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต ขอรวบรวม 4 กฎแปลกแหวกแนวสุดครีเอทที่ผู้นำทีม ผู้นำองค์กร สร้างสรรค์ขึ้นเพื่อสร้างวัฒนธรรมการทำงาน สร้างทีมเวิร์ค มานำเสนอให้กัน ซึ่งแทบไม่น่าเชื่อว่าผลลัพธ์ที่ออกมาจากวิธีแปลกๆ นี้จะส่งผลดีเกินคาด จนหลายองค์กรหยิบยกไปใช้ตาม
สำหรับ กฎแปลก หรือ Chocking Rules เหล่านั้นถูกรวบรวมไว้ในบทความ To Build a Strong Culture, Create Rules That Are Unique to Your Company ของ บิล เทย์เลอร์ ที่ตีพิมพ์ใน Harvard Business Review ซึ่งมีดังนี้

กฎนี้ถูกตั้งขึ้นโดย ทอม คอฟลิน อดีตเฮดโค้ชชื่อดังที่เคยพาทีมนิวยอร์ก ไจแอนท์ส คว้าแชมป์ซูปเปอร์โบวล์มาครองถึงสองสมัย โดยกฎข้อนี้ถูกเรียกขานกันว่า “กฎเวลาของคอฟลิน” ที่ขีดเส้นตายให้กับลูกทีมว่า ถ้าการประชุมทีม หรือ การซ้อมถูกกำหนดเวลาไว้ สมมติว่า 9.00 น. แต่ในชีวิตจริงกิจกรรมเหล่านี้ต้องเริ่มใน 5 นาทีก่อนหน้านั้น หรือ 8.55 น. ซึ่งใครที่มาถึง 9.00 ก็ถือว่าสายแล้วและต้องเสียค่าปรับตามที่ตกลงกัน
แม้ฟังดูไร้เหตุผล แต่วิธีการนี้ก็ได้รับการยอมรับจากหลายองค์กร ว่าช่วยกระตุ้นให้คนทำงานตื่นตัวมากขึ้นได้จริง ซึ่งองค์กรในไทยน่าจะลองนำมาปรับใช้ดูบ้างก็น่าจะดี เพราะการมาสาย ไม่ตรงต่อเวลา ไม่เคารพเวลากลายเป็นพฤติกรรมที่คนไทยหลายคนคุ้นชินไปเสียแล้ว เรื่องแบบนี้แม้ดูเป็นเรื่องเล็กแต่นั่นก็เป็นสิ่งที่สะท้อนวินัยส่วนบุคคลนั้นๆ ออกมานั่นเอง
เมื่อพูดถึง Amazon ของ เจฟฟ์ เบซอส ทุกคนคงทราบว่าเป็นบริษัทที่มีสินทรัพย์อันดับต้นๆ ของโลกโดยไม่ต้องสงสัย แต่ทราบหรือไม่ว่าโต๊ะทำงานของพนักงานทุกระดับของที่นี่ จะถูกสร้างขึ้นจากประตูสำเร็จรูปที่ซื้อตามห้างขายของแต่งบ้านแล้วเอามาต่อขาโต๊ะให้แน่นหนากันเอง โดยกฎ Amazon มองว่าจะช่วยทำให้พนักงานตระหนักรู้ว่า ควรประหยัดทุกทางเท่าที่เป็นไปได้ เพื่อหาวิธีส่งมอบสินค้า หรือ ส่งมอบประสบการณ์ หรือ สิ่งที่ดีที่สุดในราคาถูกที่สุดให้แก่ลูกค้า
Detroit-based Quicken Loans บริษัทสินเชื่อเงินด่วน คิดหาวิธีแก้การถูกแทนที่จากเทคโนโลยี โดยออกกฎ “ห้ามต่อรอง” ที่พนักงานทุกคนต้องตอบเมล์ หรือ โทรกลับลูกค้าภายในวันเดียวจากที่ได้รับเรื่อง แม้เหลืออีก 1 นาทีจะเลิกงานก็ตาม
แดน กิลเบิร์ต ผู้บริหารบริษัทให้ความสำคัญและจริงจังกับกฎข้อนี้อย่างมาก ถึงขนาดให้เบอร์ส่วนตัวกับพนักงานทุกคน พร้อมประกาศว่า “ถ้าคุณคิดว่างานยุ่งจนไม่สามารถโทรกลับหาลูกค้าได้ ให้โอนสายมาเดี๋ยวผมโทรเอง !” เหตุผลก็เพราะเขามองว่าในเมื่อบริษัทให้บริการเงินด่วน การทำงานและโต้ตอบก็ควรต้องด่วนจริงทันใจลูกค้าด้วย
บริษัทผลิตบอร์ดเกมชื่อดังแห่งหนึ่งของสหรัฐอเมริกา มีศัพท์เฉพาะของบริษัทที่ว่า “CHIFF” ย่อมาจาก Clever, high quality, innovative, friendly and fun หรือ แปลเป็นไทย ก็คือ ฉลาด คุณภาพสูง มีนวัตกรรม มีความเป็นมิตรและสนุก อันเป็นเสมือนค่านิยมที่จะส่งมอบให้ลูกค้า
บริษัทนี้ ปฏิบัติงานโดยยึดหลัก CHIFF จริงจังมาก ถึงกับมีหน่วยงานตรวจสอบภายในว่าแต่ละแผนกทำงานกันแบบ CHIFF หรือไม่ ทั้งยังถูกหยิบยกมาใช้เป็นคำพูดในการทำงาน หรือ ประชุม อาทิ “ไอเดียนี้ผมว่ายังไม่ CHIFF เลยนะ” หรือ “มันมีทางทำให้ CHIFF กว่านี้นี่นา” ซึ่งเมื่อพูดไปแล้วผู้พูดและผู้ฟังทุกคนในบริษัทก็จะรู้ทันทีว่าหมายถึงอะไร
 kinyupen_adminMarch 13, 2020
ข่าวดีสำหรับผู้ใช้ไฟฟ้าที่ชอบเปิดแอร์นอน หรือใช้ไฟเฉพาะวันหยุด กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต
จะมาแนะนำวิธีใช้ไฟแบบถูกแสนถูก และเหมาะกับวิถีชีวิตคนรุ่นใหม่
ปกติค่าไฟฟ้าสำหรับบ้านและกิจการขนาดเล็ก เป็นแบบ Progressive rate (อัตราก้าวหน้า) คือ ยิ่งใช้ไฟฟ้ามากก็ยิ่งเสียค่าไฟฟ้ามาก ทำให้รู้สึกว่าค่าไฟแพงเกินไป แต่หากเรามีไลฟ์สไตล์การใช้ไฟฟ้าน้อยในช่วงกลางวัน (On Peak) แต่ใช้ไฟฟ้ามากในช่วงกลางคืน (Off Peak) หรือใช้ไฟฟ้ามากในวันเสาร์ – อาทิตย์ กฟน. มีอัตราค่าไฟฟ้าแบบ TOU ให้เลือก ซึ่งช่วยประหยัดค่าไฟฟ้าได้มากโขทีเดียว
อัตราค่าไฟฟ้า TOU (Time of Use Tariff) คิดค่าไฟฟ้าที่คิดตามช่วงเวลา โดยการไฟฟ้าฯจะแบ่งการคิดค่าไฟฟ้าตามอัตราที่แตกต่างกันในแต่ละช่วงเวลาที่มีการใช้ไฟฟ้า ดังนี้คือ
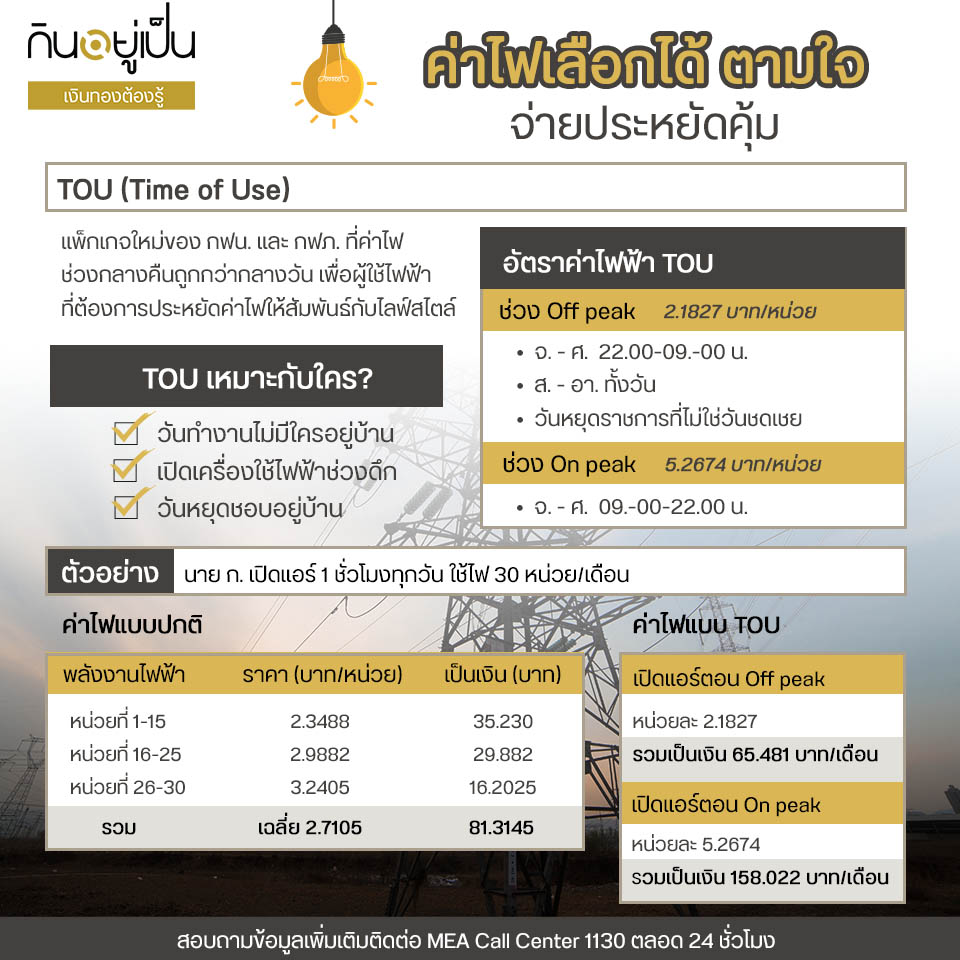
ถือเป็นการคิดค่าไฟที่เหมาะสำหรับคนทำงาน ที่ไม่มีใครอยู่บ้าน เช้าๆ ออกไปทำงาน ค่อยกลับมาใช้ไฟช่วงดึก ดังนั้น ถ้าจะรีดผ้า เปิดแอร์ หรือทำอะไรที่กินไฟเยอะๆ ควรทำในช่วง Off Peak จะคุ้มสุดๆ
แม้อัตราค่าไฟต่อหน่วยในช่วง Off Peak จะถูกกว่า แต่หากใช้ไฟฟ้าผิดช่วงเวลาจะถูกคิดค่าไฟแพงมาก ทั้งนี้ควรพิจารณาการใช้ชีวิตก่อนตัดสินใจเลือกมิเตอร์ไฟดังกล่าว เพื่อประโยชน์สูงสุดของผู้ใช้ไฟฟ้าที่มองหาทางเลือกที่คุ้มค่าที่สุด
ที่มา : การไฟฟ้านครหลวง www.mea.or.th/profile/110/266
 kinyupen_adminMarch 9, 2020
“การบริหารคือการทำงานให้สำเร็จโดยอาศัยมือผู้อื่น ผู้ปกครองระดับธรรมดาใช้ความสามารถของตนอย่างเต็มที่ ผู้ปกครองระดับกลาง ใช้กำลังของคนอื่นอย่างเต็มที่ ผู้ปกครองระดับสูง ใช้ปัญญาของคนอื่นอย่างเต็มที่”
แม้ยังคงไม่อาจยืนยันได้ว่าปรัชญานี้ มาจากปราชญ์ท่านใด บางแหล่งกล่าวว่าเป็นของขงจื๊อ บ้างก็ว่าเป็นของหานเฟยจื่อ ปราชญ์จีนโบราณยุคจ้านกว๋อ บ้างก็ว่าเป็นคำคมของขงเบ้งแห่งสามก๊ก แต่ไม่ว่าจะผ่านมากี่พันกี่ร้อยปีก็ยังตกผลึกให้นักบริหารนำมาปรับใช้ได้เสมอ
หนึ่งในปัญหาสำคัญที่ผู้บริหาร หรือ หัวหน้างาน มักพบเจอทำให้ยังไม่สามารถที่จะข้ามขั้นไปสู่ผู้ปกครองระดับกลาง หรือ ระดับสูงได้อย่างเต็มตัวนั่นก็คือ “งานไม่เดิน สั่งแล้วไม่ทำ ต้องทำเอง” ซึ่งนี่คือประโยคสุดฮิตที่ 90% ของธุรกิจขนาดเล็ก หรือ หัวหน้างานมือใหม่ยังแก้ไม่ตก
สาเหตุอาจเกิดจากศักยภาพทั้งของตัวผู้สั่งงานและผู้รับคำสั่ง อุปนิสัยส่วนตัวของบุคลากรในองค์กรนั้นๆ ที่ไม่พร้อมเปิดรับ หรือ หาช่องทางเลี่ยงบาลีในการปฏิบัติตามคำสั่งด้วยข้ออ้างต่างๆ นานาบ่อยครั้งจนงานไม่คืบหน้านำมาสู่ความรำคาญ จนรู้สึกว่าถ้าลงมือทำเองงานจะคืบหน้าและมีอุปสรรคน้อยกว่า
กรณีนี้ หัวหน้างานควรลองเช็คดูก่อนว่าอะไรคือสาเหตุที่ทำให้ต้องมานั่งทำเองอยู่ตลอด โดยอาจต้องพิจารณาจาก 3 มุม นั่นคือ 1. งานอาจมีขอบเขตกว้างที่เกินไป 2. ผ่อนเวลาให้มากเกินไป 3.ให้สิ่งที่เป็นไปไม่ได้ในสายตาของลูกน้องมากเกินไป พร้อมข้อแนะนำต่อไปนี้
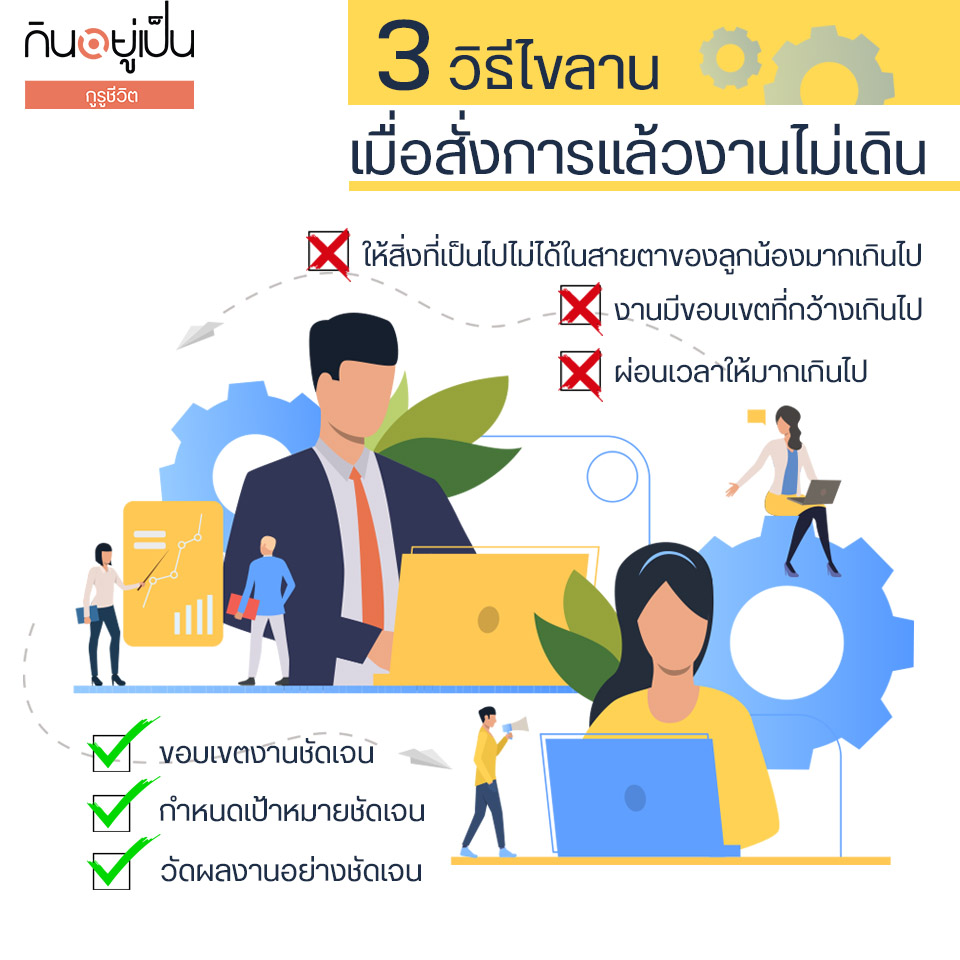
จากแนวทางเสนอแนะ 3 ข้อข้างต้น จะช่วยให้หัวหน้างานมองภาพองค์รวมของาน รวมถึงประสิทธิภาพของตัวหัวหน้างานเอง หรือ ลูกน้องในทีมได้ชัดเจนยิ่งขึ้น นำมาสู่การวิเคราะห์ต่อไปได้ว่า งานไม่เดินเพราะอะไร อาทิ เกิดจากวิธีการสั่งงานที่ยังไม่สามารถดึงศักยภาพทีมงานออกมาเต็มที่ เกิดจากทัศนคติ หรือ ความรับผิดชอบส่วนบุคคลนั้นๆ หรือไม่ ต้องแก้อย่างไร ต้องหาคนเพิ่ม หาคนแทนหรือไม่
ทั้งนี้เพื่อนำมาสู่การแก้ปัญหา “งานไม่เดิน สั่งแล้วไม่ทำ เดี๋ยวทำเอง”ได้ตรงจุด จะได้ผลักดันตัวเองและองค์กรให้เดินหน้าได้อย่างเต็มประสิทธิภาพต่อไป
ที่มาข้อมูลอ้างอิง
ejobmag.com