kinyupen_adminAugust 31, 2020
ใครเข้าใจแผนการเงินนี้ เราคือเพื่อนกัน เราสามารถออมพร้อมกับการใช้หนี้ได้ ถ้าจัดสัดส่วนให้เหมาะสม
kinyupen_adminAugust 31, 2020ใครเข้าใจแผนการเงินนี้ เราคือเพื่อนกัน เราสามารถออมพร้อมกับการใช้หนี้ได้ ถ้าจัดสัดส่วนให้เหมาะสม
 kinyupen_adminAugust 17, 2020
ความสุขไม่ได้ขึ้นอยู่เงิน แต่เงินคือปัจจัยสำคัญที่ซื้อความสุขได้ เอายังไงดีล่ะหนุ่มสาว
 kinyupen_adminAugust 3, 2020
พาคุณเห็นภาพดอกเบี้ยทบต้นอย่างชัดเจน ไม่ว่าเรื่องหนี้ หรือแม้แต่เรื่องการออม การลงทุน ด้วยเลข 72
 kinyupen_adminJuly 27, 2020
ในโลกที่เปลี่ยนไวและซับซ้อน เพื่อให้ปรับตัวได้ไว้เราควรจัดสรรเงินและเก็บเงินอย่างไร
 kinyupen_adminJune 23, 2020
วัยทำงานของคนไทย ปัจจุบันจะมีอยู่ 3 เจน คือ Gen X Gen Y และ Gen Z ที่มีช่วงอายุตั้งแต่ 23 – 55 ปี โดยหนี้ก้อนโตแต่ละกลุ่มจะสัมพันธ์กับความต้องการและพฤติกรรมของช่วงอายุ คือ หนี้ที่อยู่อาศัยจะเป็นของ Gen X และ Gen Y ส่วนหนี้รถยนต์ หรือ สินเชื่อประเภทเช่าซื้อจะเป็นกลุ่ม Gen Y และ Gen Z โดยเฉพาะ เนื่องจาก 2 กลุ่มนี้ส่วนใหญ่เริ่มค้าขายออนไลน์ ทำให้เป็นหนี้ในสินเชื่อหลายประเภท ทั้งสินเชื่อบุคคล บัตรกดเงินสด และจากข้อมูลเครดิตบูโรล่าสุด ระบุว่า Gen Z มีหนี้กระจุกตัวในกลุ่มสินเชื่อรถยนต์
การเป็นหนี้ของกลุ่มคนต่างๆ โดยเฉพาะกลุ่มคนรุ่นใหม่ทั้ง Gen Y และ Gen Z ส่วนหนึ่งเป็นเพราะพฤติกรรม ค่านิยมในการใช้ชีวิต ที่ต้องการทั้งความสนุกสนาน ความมีอิสระในการดำเนินชีวิต แต่ขาดความเข้าใจ หรือความใส่ใจด้านบริหารจัดการเงินโดยเฉพาะวินัยด้านการออมประกอบกับค่าใช้จ่ายในการดำรงชีวิตในเมืองจะค่อนข้างสูงจึงส่งผลให้เกิดหนี้และเอาเงินอนาคตมาใช้
ดังนั้นสิ่งที่กลุ่ม Gen Y และ Gen Z ต้องทำแต่วันนี้ด้วยเทคนิคพื้นๆ แต่ต้องมีวินัย คือ
2.1 วางแผนและประเมินผลตอบแทน / ความเสี่ยง
ไม่ยากอย่างที่กังวล..เพราะมีตัวช่วยสำหรับวางแผนและประเมินผลตอบแทน ที่จัดทำเป็นแบบสอบถามในonline สำหรับผู้ต้องการวางแผนการลงทุนอาจดูในเว็บตลาดหลักทรัพย์ หรือ บลจ.ของธนาคารต่างๆ ว่าเราจะรับความเสี่ยงได้มากน้อยเพียงใด เช่น รักษาเงินต้นทั้งหมด หรือ ขาดทุนได้บ้าง ทั้งกำหนดว่าต้องการผลตอบแทนเท่าใดต่อปี ทั้งนี้ความเสี่ยงกับผลตอบแทนจะผกผันกันเสมอโดยเกณฑ์ในการเลือกอาจเปรียบเทียบกับดอกเบี้ยเงินฝากประจำ
2.2 คัดเลือกและจัดสรรสัดส่วนการลงทุน
เงินที่จะออมในระยะยาวจัดสรรได้หลายวิธี ทั้งประกันเงินออม ประกันบำนาญ ซึ่งจะได้เงินคืนในระยะยาวแบบเป็นก้อนหรือแบบรายเดือน และยังมีการลงทุนในรูปแบบซื้อผ่านกองทุนที่มีหลากประเภท ลงทุนในหุ้นกู้ ลงทุนในตลาดหุ้น หรือล่าสุดลงทุนในพันธบัตรรัฐบาล หรือ ลงทุนซื้อกองทุนที่ให้ผลตอบแทนลดหย่อนภาษีอย่าง SSF ที่มาแทน LTF โดยมีระยะเวลา 7 ปี และกองทุน RMF ที่จะมีเงื่อนไขมากกว่าคือขายคืนได้ต่อเมื่ออายุครบ 55 ปี (ควรศึกษารายละเอียดเพิ่มเติม)
หากวิธีการจัดสรรสัดส่วนการลงทุนมีหลักการง่ายๆ ที่ บลจ.ไทยพาณิชย์ แนะนำคือ การคุมความเสี่ยงและผลตอบแทนให้ตอบโจทย์การลงทุน ควรจะมีการกำหนด Risk Management เช่น ไม่ลงทุนในตราสารใดเกิน 30% หรือ ไม่ควรลงทุนในอุตสาหกรรมเดียวกันมากกว่า 40% เช่น ไม่ซื้อหุ้นโรงไฟฟ้า หรือ หุ้นด้านพลังงานหลายๆ รายแต่ให้กระจายในอุตสาหกรรมอื่น ๆ
2.3 ติดตามผลลงทุนต่อเนื่อง
หลายคนมักจะลงทุนในกองทุน หรือ หุ้น แล้วปล่อยไว้รอเก็บเกี่ยว หากสิ่งหนึ่งที่ควรระวังและใส่ใจคือการติดตามผล วิธีการง่ายๆ หากลงทุนในกองทุน หรือ หุ้นประเภทใด สิ่งที่ควรดู คือข่าวจากสื่อต่างๆ ที่มาจากกลุ่มอุตสาหกรรมเดียวกัน นโยบายของภาครัฐที่จะทำให้เราประเมินแนวโน้มได้ หรือ ใบสรุปผลตอบแทนที่แต่ละกองทุนจะส่งมาให้รายไตรมาส อย่างน้อยเพื่อรู้ อย่างดีก็ย้ายปรับเปลี่ยนได้ทัน เช่นหากลงทุนในกลุ่มหุ้นบริษัทการบิน และในช่วงโควิดที่คนหยุดเดินทางอาจต้องขายออกชั่วคราวเพื่อไม่ตกใจกับราคาหุ้นที่จะร่วงลง แต่สำหรับผู้ที่ลงทุนในหุ้นก็มีเครื่องมือติดตามผลในสื่อออนไลน์ที่สามารถเลือกโปรแกรมได้ตามชอบ
เหตุการณ์ไม่คาดคิดมักเกิดเสมอ ดังนั้นไม่ให้การลงทุนเพื่ออนาคตต้องชะงัก หรือ ลดมูลค่าเนื่องจากส่วนใหญ่เป็นการลงทุนระยะยาว จังหวะที่ต้องการถอนออกอาจไม่ใช่ช่วงราคาดี จึงควรกันเงินส่วนหนึ่งให้เป็นการออมเผื่อฉุกเฉิน ในส่วนนี้ไม่จำเป็นต้องใช้ก้อนใหญ่ทีเดียวหากทยอยสะสม เช่น เงินฝากประจำรายเดือนระยะสั้น หรือ สลากออมสินที่หลัง 3เดือนสามารถขายได้โดยไม่ถูกหักเงินต้น หรือ เก็บเงินได้ระยะหนึ่งซื้อทองแท่งหากต้องการขายก็จะทำได้ทันที (แนะนำเฉพาะผู้ที่สามารถจัดเก็บในที่ปลอดภัย)
ทั้งหมดนี้ คือ การวางแผนเพื่อออมและจัดเก็บหากในส่วนของการใช้จ่าย สิ่งที่พึงระวังคืออย่าใช้บัตรเครดิตโดยหลงไปกับโปรโมชั่น 0% เพราะวันที่รูด กับวันที่จ่ายสถานการณ์อาจไม่เหมือนกัน
กิน อยู่ เป็น 360 องศาแห่งการใช้ชีวิตจึงขอให้ทุกคนมีสุขภาพการเงินที่ดีทั้งจ่ายทั้งออม และมีแผนการเงินที่ยืดหยุ่นในภาวะเศรษฐกิจปัจจุบัน
 kinyupen_adminJune 1, 2020
สังคมปัจจุบันมีแนวโน้มว่าจะมีผู้ครองตัวเป็นโสดเพิ่มมากขึ้น บ้างให้เหตุผลว่าชื่นชอบการใช้ชีวิตอิสระตัวคนเดียว บ้างก็ให้เหตุผลว่ายังหาเนื้อคู่ไม่เจอ ที่เคยเจอก็ยังไม่ถูกใจ บ้างก็อาจเข็ดกับการมีคู่เพราะเคยพบความผิดหวังมาก่อน ฉะนั้นถ้าคนไหนเตรียมใจล่วงหน้าไว้แล้วว่า ชีวิตนี้ (อาจจะ) ไม่มีคู่แน่นอน สิ่งที่ต้องคิดอันดับแรก คือ วิธีวางแผนการเงิน ว่าต้องทำยังไงถึงจะมีกินมีใช้ เลี้ยงดูตัวเองยามแก่แบบสบายๆ ไม่ต้องลำบากพึ่งพาหรือ หยิบยืมใคร
กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต ขอนำ 4 วิธีเก็บเงินสำหรับคนโสด มาฝากกัน…
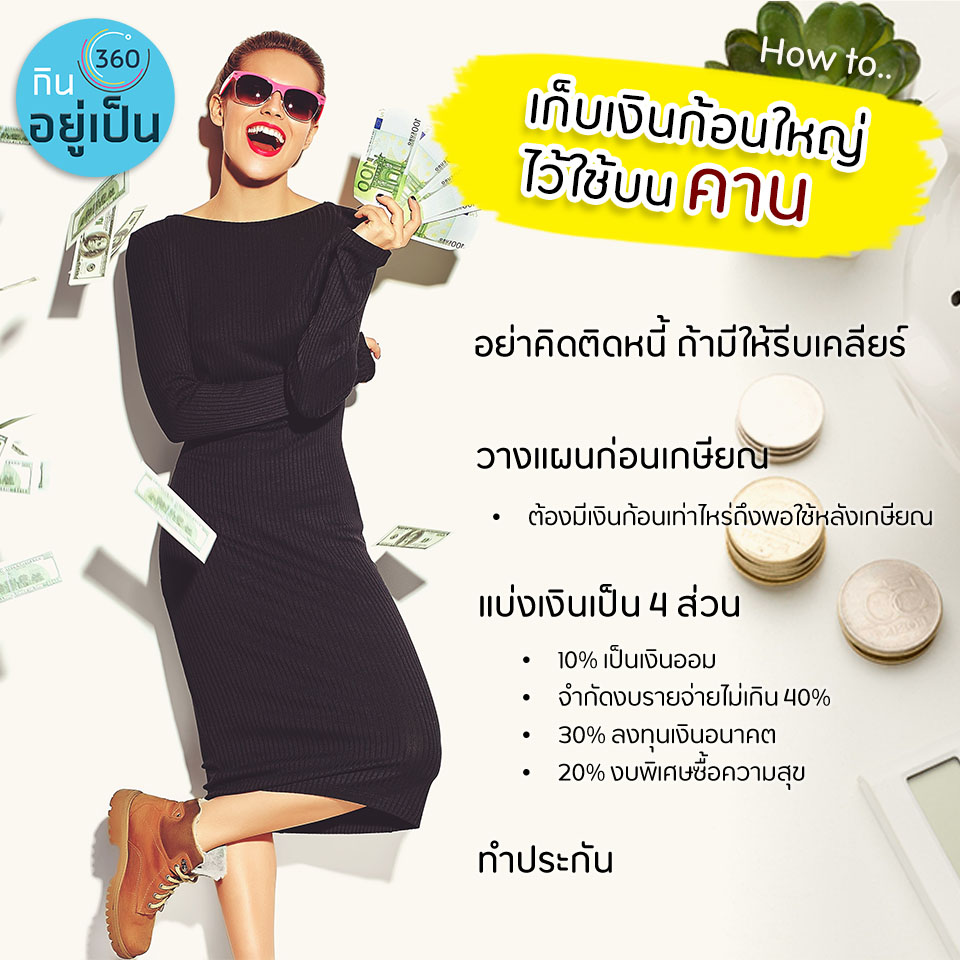
1.อย่าคิดติดหนี้ ถ้ามีให้รีบเคลียร์
ลองลิสต์ภาระหนี้สินของตัวเองออกมา แล้วจัดลำดับความสำคัญ เช่น หนี้ที่ดอกเบี้ยสูงให้รีบจัดการปลดหนี้ก่อน ทยอยจัดการหนี้สินจะเลือกแบบค่อยเป็นค่อยไป หรือถ้ามีเงินก้อนจะเคลียร์ที่เดียวให้จบๆ ไปก็ได้ และไม่ควรก่อหนี้เพิ่ม ไม่เช่นนั้นชีวิตคุณจะ Move On เป็นวงกลมแน่นอน
อ่าน 4 ไอเดียปลดหนี้ และ 6 พฤติกรรมการใช้เงินแบบยอดแย่
2.วางแผนก่อนเกษียณ
คุณอาจคิดว่าอยู่คนเดียวน่าจะชิลล์เพราะใช้จ่ายเงินน้อยกว่าคนมีครอบครัว แต่ความคิดนั้นอาจผิดมหันต์ เพราะแค่วางแผนอยู่บ้านพักคนชรายังต้องมีเงินก้อนใหญ่ไว้จ่ายเขาเป็นหลักแสน หลักล้าน ซึ่งฟังดูไม่ใช่เรื่องง่ายเลย
แล้วต้องมีเงินเท่าไหร่ถึงจะพอ?
ลองตั้งคำถามกับตัวเองเล่นๆ ว่า หลังเกษียณอยากมีเงินใช้เดือนละเท่าไหร่โดยที่ไม่ต้องทำงานเพิ่ม แล้วลองคำนวณดู เช่น นาย ก. อายุ 35 ปี ตั้งเป้าว่าจะครองโสดตลอดชีวิตและเมื่อถึงช่วงอายุ 60-80 ปี อยากมีเงินใช้เดือนละ 20,000 บาท หรือ ตกปีละ 240,000 บาท ถ้าคิดเป็นยอดรวมตลอด 20 ปีก็จะเป็นเงิน 4,800,000 บาท
ถ้าเริ่มต้น ณ ปัจจุบัน นาย ก. ยังเหลือเวลาหาเงินอีก 25 ปี ดังนั้นแต่ละปีต้องมีเงินเหลือเก็บจากการใช้จ่ายทั่วไปให้ได้ประมาณปีละ 192.000 บาท (ไม่รวมอัตราเงินเฟ้อ) นาย ก. ถึงจะเก็บได้ 4,800,000 บาทตามเป้า แต่ถ้านาย ก. มองว่ายากเกินไปก็ให้ปรับวิธีคิดใหม่ อาทิ เกษียณตัวเองให้ช้าลงมีเวลาหาเงินเก็บเงินมากขึ้น หรือ ลดจำนวนเงินที่จะใช้หลังเกษียณลง
อย่างไรก็ตามเงินหลังเกษียณของแต่ละคนไม่จำเป็นต้องมีเท่ากัน การคิดคำนวณต้องขึ้นอยู่กับไลฟ์สไตล์การใช้ชีวิต หรือ ความต้องการของแต่ละคนเป็นหลัก
3.คิดเสียว่า เงินก็เหมือนเค้ก ดังนั้นควรตัดแบ่งเป็น 4 ส่วน
สิ้นเดือนเงินเข้าบัญชี อย่าพึ่งดีใจออกไปปาร์ตี้ รีบจัดสรรแบ่งเงินออกเป็นสัดส่วนเพื่อให้เห็นตัวเลขชัดเจน วางแผนง่ายและเป็นการสร้างวินัยการออม แต่ก็สามารถใช้ชีวิตแบบมีความสุขไปได้อย่างสมดุลพร้อมกัน
4.ทำประกัน
ร่างกาย คือ ทรัพย์สินที่มีค่ามากที่สุดในชีวิตเรา เพราะทุกสิ่งที่งอกเงยขึ้นมาล้วนเกิดจากตัวเราทั้งสิ้น ฉะนั้นถ้า อยู่มาวันหนึ่งเงินที่คุณเก็บมาทั้งชีวิตต้องหมดกับเรื่องที่ไม่คาดฝัน ไม่ว่าจะเป็นโรคภัยไข้เจ็บต่างๆ หรือ อุบัติเหตุ เช่น เคยเกิดกรณีไฟไหม้โรงงานจนทำให้เจ้าของสิ้นเนื้อประดาตัวภายในเวลาเพียง 30 นาที แบบนี้คงไม่โอเคเท่าไร ชีวิตหลังเกษียณที่วางไว้อาจสลายลงในพริบตา ดังนั้นในข้อนี้จึงไม่ได้หมายถึงแค่ประกันชีวิต แต่รวมไปถึงประกันทรัพย์สินประเภทต่างๆ ที่คุณมีอยู่ด้วย
วันนี้โลกนี้เปลี่ยนไปแล้ว เงินไม่ใช่ความสุขทุกอย่างของชีวิต แต่เกือบทุกอย่างที่ทำให้ชีวิตมีความสุขก็มาจากเงิน ดังนั้นการวางแผนการเงินจึงเป็นเรื่องที่ควรตระหนัก ซึ่งแนวทางที่นำเสนอมานี้ก็สามารถปรับใช้ได้กับคนทุกสถานะไม่เพียงแค่คนโสด แต่สิ่งสำคัญคือ ต้องมี “วินัย” เพราะถ้าคุณวางแผนการเงินได้ดีตามเป้าหมายที่ตั้งไว้ ก็จะนำไปสู่อิสรภาพทางการเงินได้ไม่ยาก และบั้นปลายชีวิตก็จะมีความสุขได้ตามแบบที่ใจคุณต้องการ
 kinyupen_adminMay 19, 2020
รู้อย่างนี้นะ… ถ้ารู้ว่าเป็นแบบนี้ฉันจะ… ไว้ก่อนน่าจะดี
วิกฤตจากโควิด-19 ครั้งนี้สร้างบทเรียนมากมายให้กับใครหลายๆ คน ในวันที่ทุกคนเดือนร้อนกันหมด คนที่ใช้ชีวิตปกติได้อยู่ก็คือคนที่เตรียมพร้อมมาตลอด เรามาลองหาแนวทางฟื้นตัว และป้องกันหายนะทางการเงินไว้เลยดีกว่า

1. บัญชีใช้จ่ายประจำวัน
ควรเป็นบัญชีที่ฝาก-ถอน-โอน ง่าย สามารถดูยอดเงินคงเหลือได้ตลอดเวลา
2. บัญชีเงินเก็บฉุกเฉิน
เงินฉุกเฉินควรมีอย่างน้อยให้พอสำหรับค่าใช้จ่าย 3 – 6 เดือนก็ได้ ก่อนอื่นให้สำรวจตัวเองมีค่าใช้จ่ายรวมแต่ละเดือนเท่าไหร่ลองคูณดู เงินฉุกเฉินนี้ควรเป็นการออมที่เบิกถอนง่าย มีความเสี่ยงต่ำ
3. บัญชีเงินออมระยะยาว
ตั้งเป้าหมายในอนาคตไกลๆ แล้วนำเงินมาฝากไว้ที่นี่ เช่น เงินแต่งงาน ซื้อบ้าน เงินใช้หลังเกษียณ สำหรับผู้เริ่มต้น อาจเปิดบัญชีเงินฝากดอกเบี้ยสูงก็ได้
4.บัญชีลงทุน
ควรเป็นเงินเย็น (ไม่ร้อนเงิน จะไม่ถอนเงินก้อนนี้มาใช้จ่าย) เลือกลงทุนได้ตามความถนัดให้เข้ากับความเสี่ยงที่รับได้เพื่อให้เงินงอกเงยต่อไป และควรศึกษาให้ดีก่อนการลงทุน เช่น สลากออมทรัพย์ กองทุนรวม หุ้น พันธบัตรรัฐบาล เป็นต้น
การบริหารจัดการเงินที่ดีทำให้เราจัดการด้านการเงินได้อย่างมีระบบ นำไปสู่มีอนาคตที่มั่นคงและมีความสุข หากประยุกต์ใช้ให้เหมาะกับตัวเอง ก็จะไปถึงเป้าหมายและชีวิตความเป็นอยู่ที่ดีอย่างที่ฝันไว้ได้ไม่ยาก
 kinyupen_adminMarch 23, 2020
กินอยู่เป็น 360 องศา ชวนมองมุมบวกเปลี่ยนโหมดความรู้สึกสร้างโอกาสออมเงินระยะยาวในช่วงวิกฤติโรคระบาด ตลาดหุ้นร่วงเหลือ 1,000 จุด รวมถึงราคาน้ำมันที่ลดต่ำลง เพราะถ้าถือคติว่าประวัติศาสตร์ย่อมซ้ำรอย นั่นก็จะหมายถึงอะไรที่ลงต่ำ สุดท้ายก็ต้องขยับตัวขึ้น
ดังนั้นในแง่ของการที่หุ้นตกลงขนาดนี้ หากใส่ใจติดตามถ้าต่ำลงอีก (มีการประมาณการณ์ว่าดัชนีน่าจะลงไปอยู่ที่ 950 – 921 จุด) ก็เป็นโอกาสสำหรับการออมเงินระยะยาวโดยเลือกซื้อหุ้นพื้นฐานปันผลดีมาเก็บไว้แต่ต้องอยู่ภายใต้เงื่อนไขรอให้เป็น เย็นให้พอ เพราะจะใช้เวลาในการสร้างราคา ปันผลกำไรซึ่งวิธีการนี้เหมาะสำหรับผู้ที่คาดว่าจะไม่ใช้เงินลงทุนจำนวนนี้ 3 – 5 ปี และไม่จำเป็นต้องใช้เงินก้อนใหญ่ และคิดภายใต้หลักการกระจายเงินออมระยะยาวโดยอาจเป็นหลักพัน หรือ หลักหมื่น
หลักการลงทุนในหุ้นพื้นฐานดี กินอยู่เป็น ไปรวบรวมมาให้โดย บล.ทิสโก้ เคยให้หลักประเมินไว้ 3 ข้อ
หากใช้หลักเกณฑ์ข้างต้นผสมกับข้อมูลตลาดหลักทรัพย์ด้านหุ้นปันผลที่น่าลงทุนโดยใช้เกณฑ์บริษัทมีกำไรและกระแสเงินสดเป็นบวก จ่ายเงินปันผลต่อเนื่อง 5 ปีมีคะแนนธรรมาภิบาลในระดับ “ดี” ขึ้นไป พบว่ามีถึง 66 บริษัทที่มีการปันผลตั้งแต่ 5 %-10%
แต่ทั้งนี้หมายเหตุ!! ตัวโตการลงทุนหุ้นในภาวะนี้ต้องเย็นให้พอ รอให้เป็น และคำนวณภายใต้การคาดการณ์ไวรัสโควิด-19 จะจบภายในสิ้นปี 2563 และไม่มีอะไรร้ายกว่าสถานการณ์โลกที่เป็นอยู่

 kinyupen_adminOctober 31, 2019
เชื่อว่าใครหลายคนอาจมีความคิด และมีความเข้าใจทางการเงินแบบผิด ๆ ซึ่งอาจทำให้ชีวิตเราพังหรือล้มเหลวได้ง่าย ๆ งั้นมาลองสำรวจตรวจสอบพฤติกรรมการใช้เงินของเรากันดีกว่า ว่าระบบการเงินของเราอยู่ในภาวะเสี่ยงหรือไม่ ซึ่งอาจนำพาตัวเองเผชิญความล้มเหลวทางการเงินโดยไม่ได้เตรียมตัวเตรียมใจไว้ก่อน
กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต ขอนำทุกท่านมาลองตรวจสอบสุขภาพทางการเงินกันสักเล็กน้อย เชื่อว่าใครหลาย ๆ คน โดยเฉพาะมนุษย์เงินเดือนที่จะต้องมีภาระรายรับ และร่ายจ่ายในแต่ละเดือน ที่ค่อนข้างหนักหนาสาหัส ประกอบกับค่าครองชีพในตอนนี้ที่สูงขึ้น สูงขึ้น และ สูงขึ้น สุดท้ายเราจะเหลือเงินเก็บในแต่ละเดือนหรือไม่ก็ยังไม่รู้เลย มนุษย์เงินเดือนบางคนคิดเพียงแค่ว่า ขอให้ประทังชีวิตไปได้วันต่อวัน หรือเดือนต่อเดือนก็พอแล้ว โดยที่ไม่ได้มองการณ์ไกลหรือคำนึงถึงอนาคตเลย
แล้วหากวันหนึ่ง เรานำพาตัวเองเข้าสู่ภาวะล้มเหลวทางการเงินโดยไม่ได้เตรียมตัวเตรียมใจไว้ก่อน ควรทำอย่างไร? ลองมาสำรวจพฤติกรรมของเรากันดีกว่า ถ้าเป็นไปตามที่ระบุไว้ นั่นหมายความว่า เราควรปรับเปลี่ยนพฤติกรรมการใช้เงินอย่างเร่งด่วน ก่อนปัญหาจะถาโถมจนแบกรับไม่ไหว โดยสังเกตจากวิธีดังต่อไปนี้
1.รู้หรือไม่ว่า ปัจจุบันเรามีเงินสด ทรัพย์สินอื่นๆ และหนี้สินอยู่จำนวนเท่าใด ? ลองกลับไปสำรวจข้อนี้ดูก่อน หากเราหาคำตอบข้อนี้ไม่ได้ หมายความว่าอยู่ในภาวะที่เสี่ยงมาก เพราะหนี้สินก็ไม่รู้ว่ามีอยู่เท่าไร เงินทองทรัพย์สินที่ตัวเองมีก็ยังไม่รู้อีก มันอาจจะทำให้เราตกหลุมพรางความโลภ หรือความปรารถนาถึงสิ่งที่อยากได้อยากมี สินค้าใดก็ตามที่โผล่มาอยู่ตรงหน้าเรากะทันหัน หากห้ามใจไว้ไม่ได้ หรือไม่ได้เป็นคนวางแผนในการใช้จ่ายเงิน เงินเราจะไหลออกไปเรื่อย ๆ โดยที่ไม่รู้ตัว รู้ตัวอีกทีก็ใช้เงินจนหมุนกันไม่ทันเสียแล้ว สิ่งที่ควรทำคือ นำรายได้ และรายจ่าย หนี้ เอาออกมากางให้หมด เพื่อทำความเข้าใจสถานการณ์ทางการเงินของตัวเอง
2.ออมเงินสม่ำเสมอหรือไม่ ? หากตอบว่า…ไม่เคยออมเงิน” หมายความว่า ชีวิตเริ่มมีปัญหาแล้ว เพราะนอกจากจะไม่รู้ว่ามีเงิน และสิ่งที่ต้องจ่ายอยู่ในครอบครองเท่าไร แถมยังไม่มีเงินออมอีก อย่างนี้ถ้ามีเรื่องฉุกเฉินต้องจ่ายเงิน จะเจอปัญหาชักหน้าไม่ถึงหลัง หยิบยืมชาวบ้านมาใช้แน่ ๆ
3.ทำอย่างไรกับการใช้จ่ายในแต่ละเดือน ? หากตอบว่า..มีอะไรก็จ่าย ๆ ไป ไม่จำเป็นต้องกำหนดงบประมาณ ไม่จำเป็นต้องทำบันทึกรายรับ-รายจ่าย แสดงว่าเสี่ยงมีโอกาสพบเจอทางตันและความล้มเหลวทางด้านการเงินอย่างรุนแรง ฉะนั้น ปรับเปลี่ยนพฤติกรรมเสียใหม่ บันทึกค่าใช้จ่ายในแต่ละเดือนตั้งแต่วันนี้ เราจะได้เข้าใจสถานการณ์ทางการเงินของตัวเราเอง ได้เรียนรู้ว่าอะไรควรจ่าย อะไรควรประหยัด
4.มีวิธีเลือกซื้อสินค้าหรือบริการอย่างไร ? หากตอบว่า..เห็นก็ซื้อได้ทันที ถูกใจก็ซื้อทันที แสดงว่าเราใช้เงินเข้าข่ายอันตรายมาก ๆ เปลี่ยนพฤติกรรมดังกล่าวตั้งแต่ตอนนี้น่าจะดีที่สุด คิดและมีเหตุผลในการซื้อสินค้าทุก ๆ ครั้ง
5.หากเกิดเหตุการณ์ไม่คาดฝัน จะมีเงินสำรองหรือไม่ ? ยกตัวอย่างเช่นถูกเลิกจ้าง ประสบอุบัติเหตุ ป่วยจนไม่สามารถทำงานต่อได้ เราจะมีเงินสำรองใช้เลี้ยงชีพหรือไม่ ถ้ามีจะใช้ได้นานที่สุดเป็นระยะเวลาเท่าใด หากตอบว่า ประมาณ 3 เดือน ถือว่าการเงินของเราเข้าข่ายอันตรายมาก ๆ หากไม่วางแผนจัดการเงินดี ๆ อะไร ๆ ก็เกิดขึ้นได้กับชีวิตเรา
ลองสำรวจพฤติกรรมการจับจ่ายใช้สอยของเราดู ตอบตัวเองให้ได้ว่า การใช้จ่ายเงินของเรานั้นเข้าข่ายล้มเหลวแล้วหรือยัง? หากพบว่ายังมีข้อผิดพลาด ควรรีบปรับปรุงและแก้ไขตั้งแต่ตอนนี้ เพื่ออนาคตเราจะได้มีเงินใช้ในยามจำเป็น ไม่ลำบาก และชีวิตจะได้อยู่อย่างสุขสบายยามแก่เฒ่า ไม่เป็นภาระญาติมิตร ลูกหลาน และตัวเองด้วย และนี่คือวิถีแห่ง กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต