Kinyupen-No-debt-but-no-savings-1.jpg

kinyupen_adminJune 29, 2020

พร้อม 3 เทคนิคง่ายๆ สำหรับผู้อยากมีเงินเก็บ

มีใครเป็นบ้าง..ทำงานมาตั้งนานแต่ไม่มีเงินเก็บ บางคนอาจให้เหตุผลว่า “เพราะฉันมีทั้งหนี้บ้าน หนี้รถ และต้องดูแลครอบครัวน่ะสิ ฉันจึงยังไม่มีเงินเก็บ” แต่ในความเป็นจริงแล้ว ถ้าวางแผนให้ดียอมตัดค่าใช้จ่ายฟุ่มเฟือยบางส่วน ก็อาจเริ่มมีเงินเก็บได้เล็กๆ น้อยๆ ได้ แต่ก็ต่างกรรมต่างวาระดังนั้นกลุ่มนี้จึงขอละไว้ก่อนในฐานที่เข้าใจได้


แต่กลุ่ม ”ไร้หนี้..แต่ไม่มีเงินเก็บ” นี่สิค่อนข้างน่าเป็นห่วง

เพราะแม้วันนี้จะไร้กังวลเรื่องหนี้สิน ไม่มีภาระใดที่ต้องรับผิดชอบดูแล สามารถกิน เที่ยว ช็อปได้ตามใจ ตามกำลังเงิน แต่ถ้าวันหนึ่งเกิดเหตุการณ์ไม่คาดฝัน เช่น เป็นพนักงานประจำแต่ต้องตกงานกะทันหัน เป็นฟรีแลนซ์แต่ลูกค้าหดหาย ถูกแคนเซิลงานจากพิษเศรษฐกิจแบบไม่ทันตั้งตัว เหมือนเหตุการณ์ที่เพิ่งเกิดขึ้นช่วงโควิด-19 ถ้าสิ่งเหล่านี้เกิดขึ้น การ “ไร้เงินเก็บ” จะส่งผลกระทบต่อความเสี่ยงด้านการเงินของตัวคุณใน 3 ส่วน
 

ภาพจาก : www.changemyrate.com


ส่วนที่ 1 : ค่าใช้จ่ายรายวัน

นี่คือผลกระทบส่วนแรกที่คุณต้องเผชิญระหว่างหางานใหม่ หรือ มองหาช่องทางตั้งต้นธุรกิจส่วนตัว เพราะคุณต้องควักเงินออกอย่างเดียวสำหรับการกิน ใช้ หรือ เดินทางในแต่ละวัน ช่วงแรกอาจยังไม่กระทบ แต่ถ้าเงินเริ่มร่อยหรอลงไปเรื่อยๆ แล้วยังไม่มีวี่แววจะได้งานเสียทีอาจมีทรุด

ส่วนที่ 2 : เงินสำรองฉุกเฉิน

เงินส่วนนี้เป็นรายจ่ายแห่งอนาคตที่อาจเกิดขึ้นโดยไม่ทันตั้งตัว ซึ่งส่วนใหญ่มาจากปัจจัยที่เหนือการควบคุม ทั้งจากโรคภัยไข้เจ็บ อุบัติเหตุของตัวคุณเอง หรือ คนในครอบครัว รถเสีย ข้าวของเครื่องใช้จำเป็นเกิดชำรุด ถ้าเป็นวงเงินเล็กๆ น้อยๆ อาจพอไหว แต่ถ้าต้องใช้เงินก้อนใหญ่ในคราวเดียวแล้วดันไม่มีเงินสำรองไว้นี่สิ อาจต้องไปกู้ยืมจนเป็นหนี้ตามหลังก็ได้

ส่วนที่ 3 : เงินสำหรับอนาคต

ถ้าไม่มีเงินเก็บคุณจะไม่สามารถวางแผนต่อยอดชีวิตได้เลย ทั้งการลงทุนทำธุรกิจส่วนตัว หรือ การลงทุนในหุ้น กองทุนต่างๆ ที่จะช่วยสร้างทรัพย์สินให้งอกเงยขึ้นมา ซึ่งสุดท้ายแล้ว จะส่งผลต่อชีวิตหลังเกษียณที่ต้องใช้ชีวิตต่อไปอย่างน้อย 10-20 ปี โดยที่รายจ่ายยังคงต้องมีทั้งการกินใช้ หรือ การรักษาตัวเมื่อเจ็บป่วย

ดังนั้นถ้าวันนี้คุณยังไม่เริ่มออมเงิน ให้เริ่มคิดใหม่ก็ยังทันนะ เพราะสุดท้ายแล้วชีวิตเป็นของเรา อยากให้เป็นแบบใด…เราสามารถเลือกเส้นทางได้ตามใจ


3 เทคนิคง่ายๆ สำหรับผู้อยากมีเงินเก็บ
 

ภาพจาก : Sharon McCutcheon


1.“ตั้งคำถาม” ก่อนจ่าย..จำเป็นจริงหรือ

ถ้าทุกวันนี้ ใครยังต้องใช้ชีวิตแบบเดือนชนเดือน ต้นเดือนเป็นราชา กลางเดือนกินมาม่า และกลายร่างเป็นยาจกทุกปลายเดือนละก็ ลองหาวิธีลดค่าใช้จ่ายไม่จำเป็นลงบ้าง แต่ไม่ได้หมายความว่าต้อง “งด” ทั้งหมดนะ เพียงแต่คิดก่อนใช้ให้มากขึ้น อาทิ เราจำเป็นต้องออกไปปาร์ตี้สังสรรค์ทุกสัปดาห์หรือไม่ ลดความถี่การกินบุฟเฟต์ลงดีหรือไม่ เสื้อผ้าจำเป็นต้องซื้อใหม่ทุกเดือนหรือเปล่า ของเก่าใส่หมดหรือยัง กาแฟจากวันละ 2 แก้ว เหลือวันละแก้วดีไหม หรือ ลองกาแฟราคาถูกลงมา โปรโมชั่นโทรศัพท์มือถือที่ใช้อยู่คุ้มหรือไม่

สิ่งเล็กๆ น้อยๆ เหล่านี้ ถ้าลองจดลงบัญชีจะเห็นได้เลยว่า แต่ละเดือนคุณมีค่าใช้จ่ายไม่จำเป็นจริงๆ เท่าไหร่ “เงินส่วนนี้แหล่ะ คือ เงินออมก้อนแรกของคุณ”


2.“ตั้งเป้า” ต้องมีเงินออมอย่างน้อย 3 – 6 เท่าของรายจ่ายต่อเดือน

เผื่อกรณีเกิดเหตุการณ์ที่ไม่คาดคิด อาทิ ตกงาน เจ็บป่วย อุบัติเหตุ หรือ ช่วยเหลือครอบครัว


3.“ตั้งใจทำ” แบ่งเงินใช้จ่ายและเงินออมออกจากกันให้ชัดเจน

เมื่อเงินเดือนเข้ามาให้ตัดออกไปเป็นเงินออมขั้นต่ำผ่านบัญชีเงินฝากประจำให้ได้อย่างน้อย 500 บาทต่อเดือนก่อนก็ยังดี หัดทำทุกเดือนให้ติดเป็นนิสัย แล้วค่อยๆ เพิ่มจำนวน หรือ รูปแบบเงินออมแต่ละเดือนไปเรื่อยๆ ตามกำลังของเรา
 

ภาพจาก : https://bobatoo.co.uk


การออมเงินก็เหมือนการปลูกต้นไม้ เมื่อปลูกแล้วต้องรอเวลากว่าจะเห็นดอกเห็นผล ช่วงแรกที่เริ่มออมอาจยังไม่เห็นอะไรมากมายเพราะยังเป็นเงินก้อนเล็กๆ แต่เมื่อทำไปเรื่อยๆ  ก็จะเริ่มเติบโตเป็นเงินก้อนใหญ่ให้เราอิ่มอกอิ่มใจ และสามารถนำมากินดอกกินผลได้อย่างสมน้ำสมเนื้อ ซึ่งสิ่งที่ยากที่สุดของการออมเงิน คือ “การเริ่มต้นทำจริง” ดังนั้นเมื่อคิดแล้วให้เริ่มทำเลย…


Cover_1-1.jpg

zebertoothApril 6, 2020

ปัจจุบัน ข่าวธุรกิจต่างๆ ทยอยประกาศปิดกิจการ หรือ สั่งพักงาน ลดเงินเดือน เลย์ออฟพนักงานเกิดขึ้นต่อเนื่อง ทั้งในบ้านเราและต่างประเทศมีให้เห็นกันรายวันและยังคงมีแนวโน้มที่คาดจะลามไปเรื่อย เพราะวิกฤติครั้งนี้กระทบต่อเศรษฐกิจรุนแรงซึ่งดูแล้วยังไม่มีวี่แววจะดีขึ้นในเร็ววัน ทำให้เหล่ามนุษย์เงินเดือนทั้งหลายก็คงวิตกไปตามกันว่าจะมีโอกาสโดนหางเลขจากวิกฤตินี้หรือไม่ เพราะตอนนี้องค์กรธุรกิจรายใหญ่ ขนาดกลาง จนถึงเอสเอ็มอีแทบทุกรายล้วนต่างอยู่ระหว่างประเมินความเสี่ยงกันแทบจะวันต่อวัน


ในวันที่อะไรก็ยังไม่แน่ไม่นอนแบบนี้ กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต ขอรวบรวม “หลักการเตรียมความพร้อมที่จำเป็นก่อนถูกเลย์ออฟ” สำหรับผู้มีความเสี่ยงมานำเสนอ ซึ่งหากเตรียมไว้แต่เนิ่นๆ ก็น่าจะดีเพื่อให้เรามีทางเลือกและรับมือได้ทัน แต่อย่างไรก็ตามเรายังคงหวังว่าทุกท่านจะก้าวผ่านพ้นวิกฤติครั้งนี้ไปได้ด้วยกันและขอให้โชคดีจากการเลย์ออฟทุกท่าน


  1. สำรองเงินให้พอใช้ 3-6 เดือน

หลักสำคัญคือ พิจารณาจำนวนเงินเก็บที่มีอยู่ว่าเพียงพอสำหรับค่าใช้จ่ายจำเป็นในครอบครัว อาทิ ค่ากินอยู่ ค่าน้ำ ค่าไฟ ค่าบ้าน ได้กี่เดือน โดยขั้นต่ำสุดควรมีอย่างน้อย 3-6 เดือน เผื่อได้มีเวลาตั้งหลักอาชีพใหม่ หรือ มองหาวิธีสร้างรายได้เสริม

สำหรับผู้ที่มีเงินเก็บเพียงพออยู่ อาจลองตัดค่าใช้จ่ายฟุ่มเฟือยบางส่วนแล้วนำไปออมเพิ่มเติม ผ่านบัญชีออมทรัพย์ หรือ บัญชีฝากประจำสำรองไว้เผื่อช่วยได้อีกทางหนึ่ง หรือ อีกช่องทางที่น่าสนใจคือการนำไปลงทุนในบัญชีกองทุนรวมตราสารหนี้ระยะสั้นที่มีความเสี่ยงต่ำดูก็เป็นทางเลือกที่ดี ส่วนผู้ที่ยังไม่มีเงินเก็บ หรือ ยังมีน้อยอยู่ อาจต้องเริ่มมองหาวิธีสร้างความมั่นคงทางการเงินส่วนนี้เพิ่มเติมโดยเร็ว เพราะวิกฤตินี้ไม่รู้ว่าจะลากยาวไปถึงเมื่อใด


  1. อย่าเพิ่งก่อหนี้ใหม่ในช่วงนี้

ทั้งนี้ โดยปกติแล้วไม่ควรมีภาระผ่อนหนี้เกิน 40% ของรายได้ต่อเดือน เช่น รายได้เดือนละ 20,000 บาท ไม่ควรผ่อนหนี้เกิน 8,000 บาทต่อเดือน ดังนั้นหากใครมีหนี้อยู่เกือบเต็มอัตราแล้ว ควรประคองตัวไม่สร้างหนี้ใหม่ โดยเฉพาะหนี้เกี่ยวกับสินค้าฟุ่มเฟือยที่ไม่ช่วยสร้างรายได้โดยเด็ดขาด ลองมองหามาตรการเยียวยาของสถาบันการเงินต่างๆ ที่ทยอยออกมา เพื่อดูว่าสามารถเข้าไปใช้สิทธิ์ในการผ่อนผันอย่างไรได้บ้าง หากได้เราสิทธิ์ลดหย่อน หรือ ผ่อนผันหนี้ ก็อาจนำเงินส่วนที่เหลือจากการลดหย่อน หรือ ผ่อนผันที่เคยต้องจ่ายทุกเดือน มาเก็บเป็นเงินสำรองฉุกเฉินตามข้อ 1 ไว้ก่อนก็ได้


ล่าสุดธนาคารต่างๆ ประกาศมาตรการเยียวยาลูกหนี้ อ่านต่อ ที่นี่


  1. พึ่งตัวช่วยที่มีอยู่

กรณีที่โชคร้ายต้องถูกเลย์ออฟอย่างเลี่ยงไม่ได้ ให้รีบขึ้นทะเบียนคนว่างงานกับสำนักงานจัดหางานภายใน 30 วัน นับแต่วันที่ว่างงาน เพื่อเป็นการแสดงสิทธิ์ในเบื้องต้น และปฏิบัติตามเงื่อนไขของสำนักงานประกันสังคม โดยไม่ต้องรอหนังสือรับรองการออกจากงาน ซึ่งสิทธิต่างๆ ที่พึงได้ประกอบด้วย


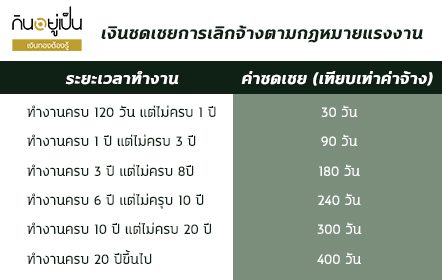
A “เงินชดเชยการเลิกจ้างตามกฎหมายแรงงาน” จะจ่ายให้กรณีที่ ถูกเลิกจ้างโดยที่ไม่ได้มีความผิด หรือ ไม่ได้สมัครใจลาออก โดยแต่ละคนจะได้รับในอัตราที่ต่างกันไปตามอายุงาน


หมายเหตุ กรณีเลิกจ้างนี้ นายจ้างจะต้องแจ้งเลิกเป็นลายลักษณ์อักษรให้ทราบอย่างน้อย 30 วัน มิเช่นนั้นนายจ้างจะต้องจ่ายให้ลูกจ้างอีก 1 เดือน เป็น “ค่าบอกกล่าวล่วงหน้า” หรือ ที่มักเรียกกันว่า “ค่าตกใจ” 


​​B “เงินชดเชยการว่างงานจากประกันสังคม” ผู้ประกันตนที่จ่ายเงินสมทบไม่น้อยกว่า 6 เดือน ภายในระยะเวลา 15 เดือนก่อนการว่างงาน จะได้รับเงินทดแทนเป็นเวลาไม่เกิน 6 เดือน ในอัตราร้อยละ 50% ของเงินเดือนที่ได้รับปัจจุบัน ส่วนผู้ตกงานที่มีเงินเดือน 15,000 บาทขึ้นไปจะได้รับเงินชดเชยเดือนละ 7,500 บาทเท่ากันทุกราย เพราะประกันสังคมคำนวณจากฐานเงินเดือนสูงสุดที่ 15,000 บาท


หมายเหตุ กรณีลูกจ้างยินยอมเซ็นใบลาออกเอง ถือเป็นการลาออกโดยสมัครใจจะได้รับเงินชดเชย 30% ของเงินเดือน โดยคำนวณจากฐานเงินเดือนสูงสุด 15,000 บาท (หรือ สูงสุด 4,500 บาท) เป็นเวลา 3 เดือน