kinyupen_adminOctober 6, 2020
โควิดรอด แต่เศรษฐกิจล่ม เศรษฐกิจไทยส่งแววซึมยาวอย่างน้อย 2 ปี ต่อจากนี้ควรทำอย่างไรดี
kinyupen_adminOctober 6, 2020โควิดรอด แต่เศรษฐกิจล่ม เศรษฐกิจไทยส่งแววซึมยาวอย่างน้อย 2 ปี ต่อจากนี้ควรทำอย่างไรดี
 kinyupen_adminSeptember 24, 2020
คนทำงานที่อยู่ในวัย 20 ปลายจนถึง 30 ขึ้นมักจะถูกเตือนให้ออมเงินโดยแบ่งเงินเดือนออกไปออมบ้างเพื่ออนาคตหากส่วนใหญ่จะตกม้าตายด้วยเหตุผลที่ว่าไม่รู้จะออมด้วยวิธีไหน แบบไหนดีและขาดทุนน้อยสุดกำไรสูงสุด
 kinyupen_adminSeptember 14, 2020
จิตไม่แข็งอยู่ยาก ในโลกของการลงทุน “จิตวิทยา” สำคัญมาก ช่วงหุ้นขาลง หุ้นติดลบแดงเถือก เรามาดึงสติกันก่อนดีกว่า
 kinyupen_adminAugust 31, 2020
ใครเข้าใจแผนการเงินนี้ เราคือเพื่อนกัน เราสามารถออมพร้อมกับการใช้หนี้ได้ ถ้าจัดสัดส่วนให้เหมาะสม
 kinyupen_adminAugust 24, 2020
ถ้ามาไล่ถามว่า “กองทุนนี้ดีไหมคะ?” “เลือกกองทุนไหนดี” บอกเลยว่าตอบยาก กองทุนที่ดีกับคนหนึ่ง อาจไม่ดีกับอีกคนหนึ่ง
 kinyupen_adminAugust 17, 2020
ความสุขไม่ได้ขึ้นอยู่เงิน แต่เงินคือปัจจัยสำคัญที่ซื้อความสุขได้ เอายังไงดีล่ะหนุ่มสาว
 kinyupen_adminJuly 27, 2020
ในโลกที่เปลี่ยนไวและซับซ้อน เพื่อให้ปรับตัวได้ไว้เราควรจัดสรรเงินและเก็บเงินอย่างไร
 kinyupen_adminJune 29, 2020
พร้อม 3 เทคนิคง่ายๆ สำหรับผู้อยากมีเงินเก็บ
มีใครเป็นบ้าง..ทำงานมาตั้งนานแต่ไม่มีเงินเก็บ บางคนอาจให้เหตุผลว่า “เพราะฉันมีทั้งหนี้บ้าน หนี้รถ และต้องดูแลครอบครัวน่ะสิ ฉันจึงยังไม่มีเงินเก็บ” แต่ในความเป็นจริงแล้ว ถ้าวางแผนให้ดียอมตัดค่าใช้จ่ายฟุ่มเฟือยบางส่วน ก็อาจเริ่มมีเงินเก็บได้เล็กๆ น้อยๆ ได้ แต่ก็ต่างกรรมต่างวาระดังนั้นกลุ่มนี้จึงขอละไว้ก่อนในฐานที่เข้าใจได้
แต่กลุ่ม ”ไร้หนี้..แต่ไม่มีเงินเก็บ” นี่สิค่อนข้างน่าเป็นห่วง
เพราะแม้วันนี้จะไร้กังวลเรื่องหนี้สิน ไม่มีภาระใดที่ต้องรับผิดชอบดูแล สามารถกิน เที่ยว ช็อปได้ตามใจ ตามกำลังเงิน แต่ถ้าวันหนึ่งเกิดเหตุการณ์ไม่คาดฝัน เช่น เป็นพนักงานประจำแต่ต้องตกงานกะทันหัน เป็นฟรีแลนซ์แต่ลูกค้าหดหาย ถูกแคนเซิลงานจากพิษเศรษฐกิจแบบไม่ทันตั้งตัว เหมือนเหตุการณ์ที่เพิ่งเกิดขึ้นช่วงโควิด-19 ถ้าสิ่งเหล่านี้เกิดขึ้น การ “ไร้เงินเก็บ” จะส่งผลกระทบต่อความเสี่ยงด้านการเงินของตัวคุณใน 3 ส่วน
ส่วนที่ 1 : ค่าใช้จ่ายรายวัน
นี่คือผลกระทบส่วนแรกที่คุณต้องเผชิญระหว่างหางานใหม่ หรือ มองหาช่องทางตั้งต้นธุรกิจส่วนตัว เพราะคุณต้องควักเงินออกอย่างเดียวสำหรับการกิน ใช้ หรือ เดินทางในแต่ละวัน ช่วงแรกอาจยังไม่กระทบ แต่ถ้าเงินเริ่มร่อยหรอลงไปเรื่อยๆ แล้วยังไม่มีวี่แววจะได้งานเสียทีอาจมีทรุด
ส่วนที่ 2 : เงินสำรองฉุกเฉิน
เงินส่วนนี้เป็นรายจ่ายแห่งอนาคตที่อาจเกิดขึ้นโดยไม่ทันตั้งตัว ซึ่งส่วนใหญ่มาจากปัจจัยที่เหนือการควบคุม ทั้งจากโรคภัยไข้เจ็บ อุบัติเหตุของตัวคุณเอง หรือ คนในครอบครัว รถเสีย ข้าวของเครื่องใช้จำเป็นเกิดชำรุด ถ้าเป็นวงเงินเล็กๆ น้อยๆ อาจพอไหว แต่ถ้าต้องใช้เงินก้อนใหญ่ในคราวเดียวแล้วดันไม่มีเงินสำรองไว้นี่สิ อาจต้องไปกู้ยืมจนเป็นหนี้ตามหลังก็ได้
ส่วนที่ 3 : เงินสำหรับอนาคต
ถ้าไม่มีเงินเก็บคุณจะไม่สามารถวางแผนต่อยอดชีวิตได้เลย ทั้งการลงทุนทำธุรกิจส่วนตัว หรือ การลงทุนในหุ้น กองทุนต่างๆ ที่จะช่วยสร้างทรัพย์สินให้งอกเงยขึ้นมา ซึ่งสุดท้ายแล้ว จะส่งผลต่อชีวิตหลังเกษียณที่ต้องใช้ชีวิตต่อไปอย่างน้อย 10-20 ปี โดยที่รายจ่ายยังคงต้องมีทั้งการกินใช้ หรือ การรักษาตัวเมื่อเจ็บป่วย
ดังนั้นถ้าวันนี้คุณยังไม่เริ่มออมเงิน ให้เริ่มคิดใหม่ก็ยังทันนะ เพราะสุดท้ายแล้วชีวิตเป็นของเรา อยากให้เป็นแบบใด…เราสามารถเลือกเส้นทางได้ตามใจ
3 เทคนิคง่ายๆ สำหรับผู้อยากมีเงินเก็บ
1.“ตั้งคำถาม” ก่อนจ่าย..จำเป็นจริงหรือ
ถ้าทุกวันนี้ ใครยังต้องใช้ชีวิตแบบเดือนชนเดือน ต้นเดือนเป็นราชา กลางเดือนกินมาม่า และกลายร่างเป็นยาจกทุกปลายเดือนละก็ ลองหาวิธีลดค่าใช้จ่ายไม่จำเป็นลงบ้าง แต่ไม่ได้หมายความว่าต้อง “งด” ทั้งหมดนะ เพียงแต่คิดก่อนใช้ให้มากขึ้น อาทิ เราจำเป็นต้องออกไปปาร์ตี้สังสรรค์ทุกสัปดาห์หรือไม่ ลดความถี่การกินบุฟเฟต์ลงดีหรือไม่ เสื้อผ้าจำเป็นต้องซื้อใหม่ทุกเดือนหรือเปล่า ของเก่าใส่หมดหรือยัง กาแฟจากวันละ 2 แก้ว เหลือวันละแก้วดีไหม หรือ ลองกาแฟราคาถูกลงมา โปรโมชั่นโทรศัพท์มือถือที่ใช้อยู่คุ้มหรือไม่
สิ่งเล็กๆ น้อยๆ เหล่านี้ ถ้าลองจดลงบัญชีจะเห็นได้เลยว่า แต่ละเดือนคุณมีค่าใช้จ่ายไม่จำเป็นจริงๆ เท่าไหร่ “เงินส่วนนี้แหล่ะ คือ เงินออมก้อนแรกของคุณ”
2.“ตั้งเป้า” ต้องมีเงินออมอย่างน้อย 3 – 6 เท่าของรายจ่ายต่อเดือน
เผื่อกรณีเกิดเหตุการณ์ที่ไม่คาดคิด อาทิ ตกงาน เจ็บป่วย อุบัติเหตุ หรือ ช่วยเหลือครอบครัว
3.“ตั้งใจทำ” แบ่งเงินใช้จ่ายและเงินออมออกจากกันให้ชัดเจน
เมื่อเงินเดือนเข้ามาให้ตัดออกไปเป็นเงินออมขั้นต่ำผ่านบัญชีเงินฝากประจำให้ได้อย่างน้อย 500 บาทต่อเดือนก่อนก็ยังดี หัดทำทุกเดือนให้ติดเป็นนิสัย แล้วค่อยๆ เพิ่มจำนวน หรือ รูปแบบเงินออมแต่ละเดือนไปเรื่อยๆ ตามกำลังของเรา
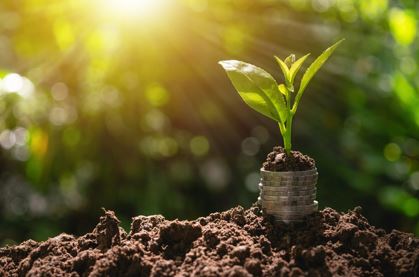
การออมเงินก็เหมือนการปลูกต้นไม้ เมื่อปลูกแล้วต้องรอเวลากว่าจะเห็นดอกเห็นผล ช่วงแรกที่เริ่มออมอาจยังไม่เห็นอะไรมากมายเพราะยังเป็นเงินก้อนเล็กๆ แต่เมื่อทำไปเรื่อยๆ ก็จะเริ่มเติบโตเป็นเงินก้อนใหญ่ให้เราอิ่มอกอิ่มใจ และสามารถนำมากินดอกกินผลได้อย่างสมน้ำสมเนื้อ ซึ่งสิ่งที่ยากที่สุดของการออมเงิน คือ “การเริ่มต้นทำจริง” ดังนั้นเมื่อคิดแล้วให้เริ่มทำเลย…
 kinyupen_adminJune 23, 2020
วัยทำงานของคนไทย ปัจจุบันจะมีอยู่ 3 เจน คือ Gen X Gen Y และ Gen Z ที่มีช่วงอายุตั้งแต่ 23 – 55 ปี โดยหนี้ก้อนโตแต่ละกลุ่มจะสัมพันธ์กับความต้องการและพฤติกรรมของช่วงอายุ คือ หนี้ที่อยู่อาศัยจะเป็นของ Gen X และ Gen Y ส่วนหนี้รถยนต์ หรือ สินเชื่อประเภทเช่าซื้อจะเป็นกลุ่ม Gen Y และ Gen Z โดยเฉพาะ เนื่องจาก 2 กลุ่มนี้ส่วนใหญ่เริ่มค้าขายออนไลน์ ทำให้เป็นหนี้ในสินเชื่อหลายประเภท ทั้งสินเชื่อบุคคล บัตรกดเงินสด และจากข้อมูลเครดิตบูโรล่าสุด ระบุว่า Gen Z มีหนี้กระจุกตัวในกลุ่มสินเชื่อรถยนต์
การเป็นหนี้ของกลุ่มคนต่างๆ โดยเฉพาะกลุ่มคนรุ่นใหม่ทั้ง Gen Y และ Gen Z ส่วนหนึ่งเป็นเพราะพฤติกรรม ค่านิยมในการใช้ชีวิต ที่ต้องการทั้งความสนุกสนาน ความมีอิสระในการดำเนินชีวิต แต่ขาดความเข้าใจ หรือความใส่ใจด้านบริหารจัดการเงินโดยเฉพาะวินัยด้านการออมประกอบกับค่าใช้จ่ายในการดำรงชีวิตในเมืองจะค่อนข้างสูงจึงส่งผลให้เกิดหนี้และเอาเงินอนาคตมาใช้
ดังนั้นสิ่งที่กลุ่ม Gen Y และ Gen Z ต้องทำแต่วันนี้ด้วยเทคนิคพื้นๆ แต่ต้องมีวินัย คือ
2.1 วางแผนและประเมินผลตอบแทน / ความเสี่ยง
ไม่ยากอย่างที่กังวล..เพราะมีตัวช่วยสำหรับวางแผนและประเมินผลตอบแทน ที่จัดทำเป็นแบบสอบถามในonline สำหรับผู้ต้องการวางแผนการลงทุนอาจดูในเว็บตลาดหลักทรัพย์ หรือ บลจ.ของธนาคารต่างๆ ว่าเราจะรับความเสี่ยงได้มากน้อยเพียงใด เช่น รักษาเงินต้นทั้งหมด หรือ ขาดทุนได้บ้าง ทั้งกำหนดว่าต้องการผลตอบแทนเท่าใดต่อปี ทั้งนี้ความเสี่ยงกับผลตอบแทนจะผกผันกันเสมอโดยเกณฑ์ในการเลือกอาจเปรียบเทียบกับดอกเบี้ยเงินฝากประจำ
2.2 คัดเลือกและจัดสรรสัดส่วนการลงทุน
เงินที่จะออมในระยะยาวจัดสรรได้หลายวิธี ทั้งประกันเงินออม ประกันบำนาญ ซึ่งจะได้เงินคืนในระยะยาวแบบเป็นก้อนหรือแบบรายเดือน และยังมีการลงทุนในรูปแบบซื้อผ่านกองทุนที่มีหลากประเภท ลงทุนในหุ้นกู้ ลงทุนในตลาดหุ้น หรือล่าสุดลงทุนในพันธบัตรรัฐบาล หรือ ลงทุนซื้อกองทุนที่ให้ผลตอบแทนลดหย่อนภาษีอย่าง SSF ที่มาแทน LTF โดยมีระยะเวลา 7 ปี และกองทุน RMF ที่จะมีเงื่อนไขมากกว่าคือขายคืนได้ต่อเมื่ออายุครบ 55 ปี (ควรศึกษารายละเอียดเพิ่มเติม)
หากวิธีการจัดสรรสัดส่วนการลงทุนมีหลักการง่ายๆ ที่ บลจ.ไทยพาณิชย์ แนะนำคือ การคุมความเสี่ยงและผลตอบแทนให้ตอบโจทย์การลงทุน ควรจะมีการกำหนด Risk Management เช่น ไม่ลงทุนในตราสารใดเกิน 30% หรือ ไม่ควรลงทุนในอุตสาหกรรมเดียวกันมากกว่า 40% เช่น ไม่ซื้อหุ้นโรงไฟฟ้า หรือ หุ้นด้านพลังงานหลายๆ รายแต่ให้กระจายในอุตสาหกรรมอื่น ๆ
2.3 ติดตามผลลงทุนต่อเนื่อง
หลายคนมักจะลงทุนในกองทุน หรือ หุ้น แล้วปล่อยไว้รอเก็บเกี่ยว หากสิ่งหนึ่งที่ควรระวังและใส่ใจคือการติดตามผล วิธีการง่ายๆ หากลงทุนในกองทุน หรือ หุ้นประเภทใด สิ่งที่ควรดู คือข่าวจากสื่อต่างๆ ที่มาจากกลุ่มอุตสาหกรรมเดียวกัน นโยบายของภาครัฐที่จะทำให้เราประเมินแนวโน้มได้ หรือ ใบสรุปผลตอบแทนที่แต่ละกองทุนจะส่งมาให้รายไตรมาส อย่างน้อยเพื่อรู้ อย่างดีก็ย้ายปรับเปลี่ยนได้ทัน เช่นหากลงทุนในกลุ่มหุ้นบริษัทการบิน และในช่วงโควิดที่คนหยุดเดินทางอาจต้องขายออกชั่วคราวเพื่อไม่ตกใจกับราคาหุ้นที่จะร่วงลง แต่สำหรับผู้ที่ลงทุนในหุ้นก็มีเครื่องมือติดตามผลในสื่อออนไลน์ที่สามารถเลือกโปรแกรมได้ตามชอบ
เหตุการณ์ไม่คาดคิดมักเกิดเสมอ ดังนั้นไม่ให้การลงทุนเพื่ออนาคตต้องชะงัก หรือ ลดมูลค่าเนื่องจากส่วนใหญ่เป็นการลงทุนระยะยาว จังหวะที่ต้องการถอนออกอาจไม่ใช่ช่วงราคาดี จึงควรกันเงินส่วนหนึ่งให้เป็นการออมเผื่อฉุกเฉิน ในส่วนนี้ไม่จำเป็นต้องใช้ก้อนใหญ่ทีเดียวหากทยอยสะสม เช่น เงินฝากประจำรายเดือนระยะสั้น หรือ สลากออมสินที่หลัง 3เดือนสามารถขายได้โดยไม่ถูกหักเงินต้น หรือ เก็บเงินได้ระยะหนึ่งซื้อทองแท่งหากต้องการขายก็จะทำได้ทันที (แนะนำเฉพาะผู้ที่สามารถจัดเก็บในที่ปลอดภัย)
ทั้งหมดนี้ คือ การวางแผนเพื่อออมและจัดเก็บหากในส่วนของการใช้จ่าย สิ่งที่พึงระวังคืออย่าใช้บัตรเครดิตโดยหลงไปกับโปรโมชั่น 0% เพราะวันที่รูด กับวันที่จ่ายสถานการณ์อาจไม่เหมือนกัน
กิน อยู่ เป็น 360 องศาแห่งการใช้ชีวิตจึงขอให้ทุกคนมีสุขภาพการเงินที่ดีทั้งจ่ายทั้งออม และมีแผนการเงินที่ยืดหยุ่นในภาวะเศรษฐกิจปัจจุบัน