kinyupen_adminAugust 31, 2020
ใครเข้าใจแผนการเงินนี้ เราคือเพื่อนกัน เราสามารถออมพร้อมกับการใช้หนี้ได้ ถ้าจัดสัดส่วนให้เหมาะสม
kinyupen_adminAugust 31, 2020ใครเข้าใจแผนการเงินนี้ เราคือเพื่อนกัน เราสามารถออมพร้อมกับการใช้หนี้ได้ ถ้าจัดสัดส่วนให้เหมาะสม
 kinyupen_adminAugust 17, 2020
ความสุขไม่ได้ขึ้นอยู่เงิน แต่เงินคือปัจจัยสำคัญที่ซื้อความสุขได้ เอายังไงดีล่ะหนุ่มสาว
 kinyupen_adminJuly 7, 2020
“ต่อให้วันหนึ่งเราไม่มีงานประจำและไม่ได้มีรายได้ประจำ ไลฟ์สไตล์เราต้องไม่เปลี่ยน ฉะนั้นเวลาใครจะตัดสินใจว่า ฉันรีไทร์เถอะ ต้องถามว่าถ้าหลังรีไทร์โดยที่ไม่มีเงินเดือนประจำ คุณยังใช้ชีวิตได้เหมือนเดิมไหม ถ้าบอกว่าไม่ล่ะก็ คุณทำงานต่อไปเถอะ”
สุพัฒน์ วัฒนกุลจรัส (รักษ์)
อดีต Creative Director ที่ดูแลลูกค้า Global Brand
มุมคิดของหนึ่งในผู้เกษียณตัวเองก่อนกำหนดเพื่อใช้ชีวิตอย่างที่ใจอยากเป็นและหาคำตอบ ภายใต้หลักคิด “สร้างวินัยการเงิน – ต่อยอดเงินเก็บ – ไม่สร้างหนี้ใหม่ –ไลฟ์สไตล์ไม่เปลี่ยน” เห็นได้ว่าการวางแผนการเงินและการบริหารเงิน คือ หัวใจสำคัญของการมีเงินเพื่อยังชีพหลังเกษียณ ซึ่งตรงกับแนวคิดของใครหลายคน
แต่เชื่อหรือไม่ว่า…จากการสำรวจของธนาคารแห่งประเทศไทย เมื่อปี พ.ศ.2560 พบว่ามีคนไทยเพียง 25% เท่านั้นที่วางแผนการเงินสำเร็จและมีเงินเพียงพอใช้จ่ายหลังเกษียณ ดังนั้นถ้าใครที่อยู่ในวัยใกล้เกษียณ หรือ วางแผนจะเออรี่รีไทร์ กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต อยากฝากพิจารณา 4 ข้อนี้ดูสักนิด เพื่อเช็คความพร้อมว่า “เราควรเกษียณหรือยังนะ”
1. เงินที่มีอยู่พอต่อการใช้ได้นานแค่ไหน
ควรตั้งสมมติฐาน โดยประเมินคร่าวๆ จาก “จำนวนปีที่คาดจะมีชีวิตหลังเกษียณ x ค่าใช้จ่ายต่อเดือนหลังเกษียณ” ซึ่งโดยหลักที่เหมาะสมควรอยู่ที่ 70-80% ค่าใช้จ่ายต่อเดือนก่อนเกษียณ ซึ่งแต่ละท่านก็จะมีอัตราการใช้จ่ายที่จำเป็นแตกต่างกันตามสภาพแวดล้อม แต่อย่าลืมบวกเงินสำรองฉุกเฉินที่ไม่คาดคิดไว้ด้วยล่ะ
2. หนี้ยังมีอยู่ไหม
ถ้าใครเกษียณแล้วยังมีหนี้สิน ไม่ว่าจะบ้าน คอนโด รถ หรือ บัตรเครดิต นั่นหมายถึงคุณต้องแบ่งเงินที่เตรียมไว้ใช้หลังเกษียณมาผ่อนชำระ ดังนั้น ถ้าเป็นไปได้ก่อนเกษียณ ควรพยายามเคลียร์หนี้ให้หมด โดยเฉพาะกลุ่มดอกเบี้ยสูง เช่น หนี้บัตรเครดิต หนี้บัตรกดเงินสด หนี้รถยนต์ ส่วนหนี้บ้านที่ต้องใช้ระยะเวลาในการผ่อนชำระนาน หลายคนไม่สามารถเคลียร์ได้หมดในวันเกษียณ ก็ควรพยายามเคลียร์ หรือ โปะหนี้ให้เหลือน้อยที่สุด ทั้งหมดนี้ก็เพื่อจะได้ใช้จ่ายหลังเกษียณได้แบบคล่องตัวขึ้น
3.วางแผนประกันชีวิตช่วยได้
ประกันชีวิตแบบบำนาญ แม้อาจต้องจ่ายเบี้ยเป็นระยะเวลานานและกว่าจะได้เงินคืนที่เป็นดอกผล ก็ต้องรอวันเกษียณ แต่จริงๆ แล้วประกันประเภทนี้จะช่วยคุณได้มากหลังเกษียณ เพราะจะทำให้ได้รับผลตอบแทน หรือ เงินต้นจากบริษัทประกันที่ทยอยจ่ายคืนเป็นเงินบำนาญจำนวนเท่าๆ กันทุกปี ตั้งแต่เริ่มเกษียณ (เช่น อายุ 55 ปี หรือ 60 ปี) ไปจนถึงอายุของการจ่ายผลประโยชน์ เช่น 85 ปี หรือ 90 ปี ดังนั้น หากทำไว้ตั้งแต่ตอนมีรายได้ประจำก็การันตีได้ว่าหลังเกษียณจะได้เงินบำนาญทุกๆ ปีแน่นอน..ลองเลือกแผนประกันที่เหมาะสมกับคุณดู
4.ซ้อมใช้ชีวิตหลังเกษียณ
อาจจำลองการใช้ชีวิตจริงสักเดือน สองเดือน ว่าถ้าเกษียณจริงๆ จะใช้ชีวิตอย่างไร มีค่าใช้จ่ายอะไรบ้าง แล้วมาประเมินว่าถ้าอย่างนั้น แต่ละเดือนเราควรมีเงินเท่าไร และไลฟ์สไตล์บางอย่าง เช่น การช้อปปิ้ง ทานอาหารนอกบ้าน การเดินทางท่องเที่ยว ถ้าต้องตัด หรือ ลดลงไป ด้วยข้อจำกัดของเงินเก็บที่เรามีอยู่ เรายังมีความสุขกับชีวิตหรือไม่ ถ้าเงินยังไม่พอต้องเก็บเพิ่มเท่าไหร่ และอย่าลืมคำนวณอัตราเงินเฟ้อเข้าไปด้วยล่ะ
 kinyupen_adminMay 19, 2020
รู้อย่างนี้นะ… ถ้ารู้ว่าเป็นแบบนี้ฉันจะ… ไว้ก่อนน่าจะดี
วิกฤตจากโควิด-19 ครั้งนี้สร้างบทเรียนมากมายให้กับใครหลายๆ คน ในวันที่ทุกคนเดือนร้อนกันหมด คนที่ใช้ชีวิตปกติได้อยู่ก็คือคนที่เตรียมพร้อมมาตลอด เรามาลองหาแนวทางฟื้นตัว และป้องกันหายนะทางการเงินไว้เลยดีกว่า

1. บัญชีใช้จ่ายประจำวัน
ควรเป็นบัญชีที่ฝาก-ถอน-โอน ง่าย สามารถดูยอดเงินคงเหลือได้ตลอดเวลา
2. บัญชีเงินเก็บฉุกเฉิน
เงินฉุกเฉินควรมีอย่างน้อยให้พอสำหรับค่าใช้จ่าย 3 – 6 เดือนก็ได้ ก่อนอื่นให้สำรวจตัวเองมีค่าใช้จ่ายรวมแต่ละเดือนเท่าไหร่ลองคูณดู เงินฉุกเฉินนี้ควรเป็นการออมที่เบิกถอนง่าย มีความเสี่ยงต่ำ
3. บัญชีเงินออมระยะยาว
ตั้งเป้าหมายในอนาคตไกลๆ แล้วนำเงินมาฝากไว้ที่นี่ เช่น เงินแต่งงาน ซื้อบ้าน เงินใช้หลังเกษียณ สำหรับผู้เริ่มต้น อาจเปิดบัญชีเงินฝากดอกเบี้ยสูงก็ได้
4.บัญชีลงทุน
ควรเป็นเงินเย็น (ไม่ร้อนเงิน จะไม่ถอนเงินก้อนนี้มาใช้จ่าย) เลือกลงทุนได้ตามความถนัดให้เข้ากับความเสี่ยงที่รับได้เพื่อให้เงินงอกเงยต่อไป และควรศึกษาให้ดีก่อนการลงทุน เช่น สลากออมทรัพย์ กองทุนรวม หุ้น พันธบัตรรัฐบาล เป็นต้น
การบริหารจัดการเงินที่ดีทำให้เราจัดการด้านการเงินได้อย่างมีระบบ นำไปสู่มีอนาคตที่มั่นคงและมีความสุข หากประยุกต์ใช้ให้เหมาะกับตัวเอง ก็จะไปถึงเป้าหมายและชีวิตความเป็นอยู่ที่ดีอย่างที่ฝันไว้ได้ไม่ยาก
 kinyupen_adminMay 4, 2020
เมื่อชีวิตมีเรื่องไม่คาดคิดมาเซอร์ไพรส์ตลอดเวลา ถ้าวันหนึ่งคุณเกิดตกงานสายฟ้าแลบ ป่วยกะทันหัน ทางบ้านต้องการเงินด่วน หรือ ต้องใช้จ่ายซื้อของชิ้นใหญ่ที่จำเป็น อาจเป็นแรงผลักให้คุณคิดกู้หนี้ยืมสิน ทำบัตรเครดิต ขอสินเชื่อต่างๆ ที่อาจเป็นต้นเหตุของการก่อหนี้ก้อนโต สร้างความปวดหัวตามมาในอนาคตได้
แต่หากเป็นหนี้ไปแล้ว ต้องกล้าเผชิญกับความจริง เร่งจัดการก่อนที่จะกลายเป็นหนี้ก้อนโต วันนี้กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต มีข้อแนะนำเพื่อเตรียมตัว เตรียมใจ รับมือ พร้อมแนวทางการปลดหนี้เบื้องต้น เพื่อหยุดวังวนหนี้สิน
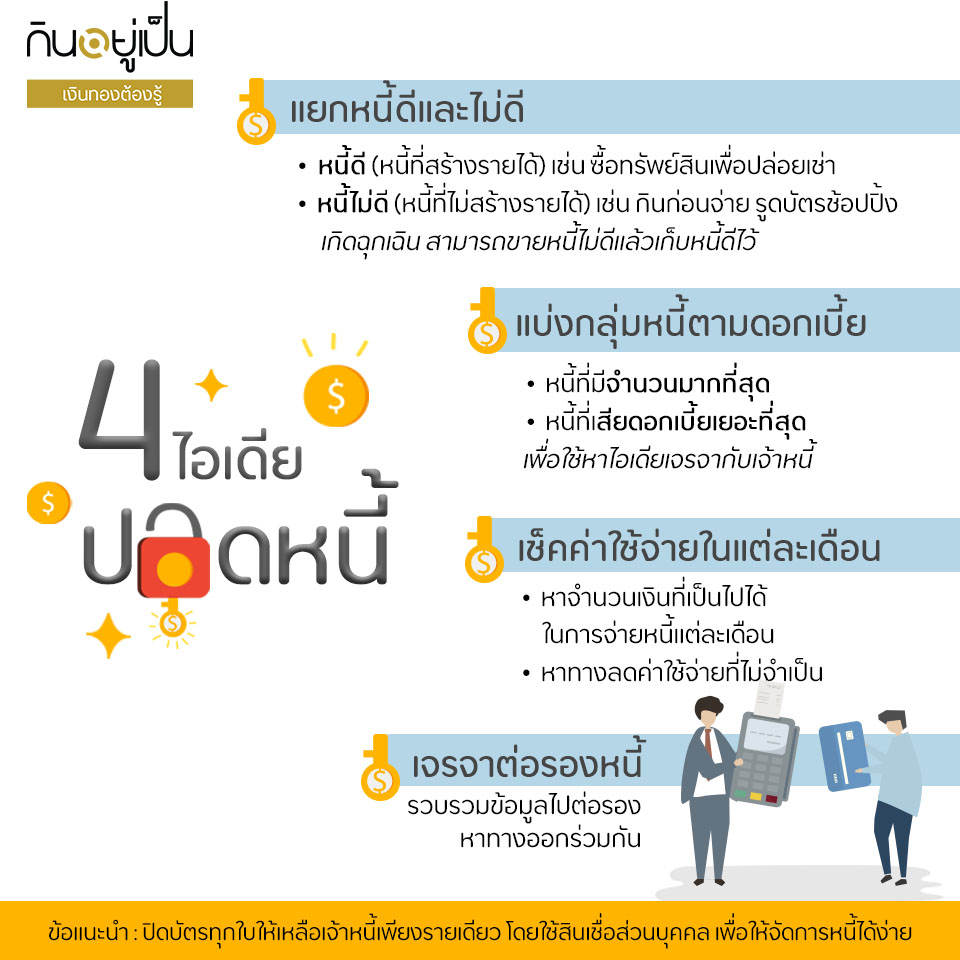
ตั้งสติและวางแผนการชำระหนี้ เขียนสรุปในแผ่นเดียว ดูภาพรวมว่าปัจจุบันหนี้ของเราเป็นอย่างไร
ถ้าเกิดมีปัญหาเรื่องเงิน เราสามารถขายหนี้ไม่ดี แล้วเก็บส่วนของหนี้ดีไว้ เช่น ขายของมือสอง ขายรองเท้า กระเป๋า เพื่อให้มีเงินมาใช้จ่ายในระยะสั้นได้ แต่ถ้าหนี้สินของคุณลุกลามใหญ่โต ค่อยมาคิดว่าจะขายทรัพย์สินของหนี้ดี เพื่อจ่ายหนี้ก้อนโตหรือไม่
ข้อแนะนำ : ปิดบัตรทุกใบให้เหลือเจ้าหนี้เพียงรายเดียว โดยใช้สินเชื่อส่วนบุคคล เพื่อให้จัดการหนี้ได้ง่าย เราก็ต้องรู้ว่าตนเองจะกู้เท่าไหร่และที่ไหนให้ผลประโยชน์กับเราได้มากที่สุด โดยใช้ข้อมูลที่เราสรุปมาไปเจรจากับเจ้าหนี้
หลังจากวางแผนชำระหนี้เรียบร้อยแล้ว ต้องไม่ลืมที่จะจำไว้เป็นบทเรียน สร้างวินัยทางการเงินใหม่ สร้างวินัยการออม พยายามซื้อของด้วยเงินสด เตรียมเงินสำรองฉุกเฉิน ตั้งสติและคิดทบทวนก่อนจ่ายทุกครั้ง เพื่อไม่ให้กลับมาเป็นหนี้อีก
เทคนิคแก้ปัญหาการเงินนี้ไม่เพียงแต่ช่วยจัดการหนี้สินเท่านั้น แต่ยังสามารถประยุกต์ใช้กับค่าใช้จ่ายในชีวิตประจำวันได้เช่นกัน ทั้งนี้ผู้อ่านควรนำไปปรับใช้ให้เหมาะกับสถานการณ์ทางการเงินของตนเอง
 kinyupen_adminApril 27, 2020
พิษโควิด-19 นำไปสู่ผลกระทบรุนแรงเกินกว่าที่คาด โดยเฉพาะเศรษฐกิจและการหารายได้ เพื่อจะให้กิจการเดินต่อไปได้ หลายองค์กรไม่มีทางเลือก ก็ต้องเลิกจ้าง หรือ ปรับลดเงินเดือนพนักงานลง แต่ปัญหาของลูกจ้างคือ เงินรายได้ลดลงแต่ค่าใช้จ่ายยังอยู่เท่าเดิมนั่นละสิ เป็นผลให้เกิดหายนะทางการเงินกับใครหลายคน แม้มีมาตรการเยียวยาผู้ได้รับผลกระทบแล้ว แต่ก็ยังไม่ครอบคลุมความเดือดร้อนทั้งหมด ในจุดนี้หากพึ่งพาตัวเองได้ก็ต้องทำ
จากบทเรียนวิกฤตินี้ ทำให้เริ่มคิดอยากมีเงินออมเผื่ออนาคตข้างหน้าบ้างแล้ว แต่แค่มีเงินให้พอใช้แต่ละวันยังลำบาก แล้วขีดจำกัดเรามีแค่ไหน? แค่ไหนเราถึงออมเงินได้? กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต ขอพาคุณวางแผนการใช้เงินใหม่ หนีหายนะทางการเงินให้ก้าวผ่านวิกฤตนี้ไปได้ด้วยดี
1.รีบจัดการค่าใช้จ่าย Fix Cost ก่อนใช้
ทันทีที่ได้เงินเดือน ให้หักลบค่าใช้จ่าย Fix Cost เช่น ค่าเช่า ค่ารายเดือนต่างๆ เงินผ่อน เงินที่ต้องส่งไปที่บ้าน เป็นต้น เพราะรายจ่ายดังกล่าวเราไม่สามารถควบคุมได้ ดังนั้นเมื่อหักภาระดังกล่าวไปแล้ว จึงหักเงินออมเก็บไว้ก่อน แล้วใช้จ่ายตามงบประมาณที่มี
(รายได้ – Fix Cost) – เงินออม = รายจ่ายคงเหลือในเดือนนั้น
ข้อดีของวิธีนี้คือทำให้เราต้องจดบันทึกไว้เป็นนิสัย และเมื่อเห็นตัวเลขชัดๆ แล้ว เราจึงรู้ขีดจำกัดของตัวเอง หากมีรายจ่ายมหาศาลก็ไม่ต้องฝืนออมเงินมากจนเกินไป ถ้าบวกลบแล้วเหลือค่ากินใช้น้อยมากๆ ไม่พอกินแน่ๆ ค่อยจัดสรรส่วนของรายจ่าย และเงินออมได้ตามความเหมาะสม
2.ลดค่าใช้จ่ายส่วนตัวที่เราควบคุมได้
ความไม่แน่นอนคือความแน่นอน มันไม่ได้จบแค่มีใช้พอดีไปวันๆ เกิดมีค่ายา ค่ารักษา ค่าซ่อมอีก เงินออมอาจจะไม่พอ!
เมื่อเราแบ่งส่วนในข้อ 1 ชัดเจนแล้ว ในส่วนสุดท้ายที่เป็นรายจ่ายนั้นเราสามารถคุมมันได้ ไม่ว่าจะเป็นค่าเดินทาง ค่าอาหาร ค่าของใช้ส่วนตัว ค่าเครื่องใช้ในบ้าน ซึ่งวิธีลดค่าใช้จ่ายมีมากมาย ไม่ว่าจะทำอาหารกินเอง ใช้บริการรถสาธารณะ ลดซื้อของไม่จำเป็น หรือแม้กระทั่งการประหยัดไฟ
3.มองหาสิทธิพิเศษต่างๆ
ไม่ใช่แค่มาตรการจากรัฐบาลเท่านั้น ควรหาช่องทางลดภาระค่าใช้จ่ายเท่าที่ทำได้ วิธีนี้ใช้ได้ทั้งเรื่องเล็กจนถึงเรื่องใหญ่ เช่น ซื้ออาหารราคาป้ายเหลืองช่วงเย็น ใช้แต้มเก่าเก็บที่สะสมไว้แทนเงินสด ไปจนถึงซื้อกองทุนเพื่อลดหย่อนภาษี แต่ควรใช้วิธีนี้อย่างมีสติ มิเช่นนั้นจะติดบ่วงการตลาดกันหมด
4.หารายได้เสริม
นอกจากงานทั่วไปแล้ว ไม่ว่าจะโล๊ะของที่ไม่ใช้แล้วไปขาย หรือขายของออนไลน์ ก็ทำเงินได้ทั้งนั้น บางคนถือโอกาสทองช่วงกักตัวเปิดร้านขายอาหารในหมู่บ้านขายดีเป็นเทน้ำเทท่า อาจเริ่มจากทีละน้อยก่อน เช่น ลูกชิ้น หมูปิ้ง ทั้งนี้ต้องดูการตลาดให้เป็น
5.เจรจาต่อรองหนี้ (ถ้าคุณมีหนี้สิน)
พิษโควิด-19 ก่อความเดือดร้อนกันถ้วนหน้า ธนาคารและเจ้าหนี้ส่วนใหญ่มีมาตรการเยียวยาลูกหนี้ไว้แล้ว ลองหาข้อมูล เงื่อนไข หรือสอบถามกับเจ้าหนี้เพื่อแบ่งเบาดอกเบี้ย หรือพักการชำระหนี้ไปก่อนตามข้อตกลงที่รับได้ทั้งสองฝ่าย
วิกฤติในครั้งนี้สร้างบทเรียนมากมายให้กับใครหลายๆ คน ในวันที่ทุกคนเดือดร้อนกันหมด คนที่ใช้ชีวิตปกติได้อยู่ก็คือคนที่เตรียมพร้อมมาตลอด ดังนั้นเราควรตระหนักในอนาคตที่ไม่แน่นอนอยู่เสมอ ให้ความสำคัญกับเรื่องเงินทอง มองหาแนวทางฟื้นตัว และป้องกันหายนะทางการเงินไว้ก่อนก็ไม่เสียหาย เพื่อสร้างความมั่นคงทางการเงินและเป็นเกราะป้องกันตัวเองในอนาคต
 kinyupen_adminMarch 27, 2019
เคยไหม? อยากได้นั่น ได้นี่ไปเสียทั้งหมด ต่อให้แพงแค่ไหน ราคามากมายมหาศาลเท่าไหร่ ตนก็ยินดีที่จะจ่าย เพื่อให้ได้มาซึ่งของสิ่งนั้น จนลืมคำนึงถึงความจำเป็นในการใช้งาน นี่ล่ะคือบ่อเกิดแห่ง “ความฟุ่มเฟือย” ที่จะทำให้คุณหมดตัว “กินอยู่เป็น” จึงอยากนำเสนอเรื่องราว พร้อมกับ 5 วิธีรับมือแก้ไขพฤติกรรมใช้เงินมือเติบ
เมื่อพูดถึงเรื่องของ “ความฟุ่มเฟือย” ถือเป็นเรื่องที่เกิดขึ้นกับทุกเพศ ทุกวัย โดยเฉพาะกลุ่มมนุษย์เงินเดือนคนทำงาน ที่เมื่อถึงวันเงินเดือนออกก็จะช่วงเวลาแห่งความสุขสำหรับใครหลายๆ คน ที่จะได้เดินทางเข้าห้างไปจับจ่ายใช้สอย ซื้อของที่อยากได้ จนทำให้เงินในกระเป๋าค่อยๆ ลดลง ลดลง จนไม่เหลือ ไม่เพียงเท่านั้น เมื่อเงินไม่พอใช้ ก็ต้องแคะกระปุกมาใช้หรือหยิบยืมเพื่อนฝูงมาใช้ก่อน ก่อให้เกิดหนี้สินตามมาในที่สุด
จะเห็นได้ว่าปัญหาที่เกิดขึ้นไม่ได้เป็นที่ว่าเงินไม่เพียงพอ แต่เกิดขึ้นจากตัวเราเองล้วนๆ ที่ไม่มีความพอดี ใช้จ่ายอย่างกระหาย ต่อให้ออมเงินทุกๆ เดือนก็ไม่เป็นผล มาลองดูกันว่าพฤติกรรมอะไรบ้างที่คุณต้อง ลด-ละ-เลิก และปรับเปลี่ยนตัวเอง เพื่อไม่ให้คุณหมดตัวจนถึงขั้นไม่มีเงินเก็บในกระปุกสักบาท
1. ใช้จ่ายฟุ่มเฟือย
ค่านิยมที่ว่าต้องหรูหรา มีแบรนด์ดีๆ คนอื่นมี เราก็ต้องมีบ้าง ซึ่งล้วนเกินความจำเป็นต่อชีวิตเรามาก ล้วนเป็นบ่อเกิดแห่งความ “ฟุ่มเฟือย” ที่ส่งผลต่อเงินในกระเป๋าของเราลดลงไปด้วย ดังนั้น การจะจับจ่ายใช้สอยอะไรก็ตาม คุณอย่าลืมคำนึงว่า สิ่งที่คุณอยากได้นั้นมีความสำคัญกับคุณมากน้อยแค่ไหน เรื่องแบบนี้ต้องคิดให้ได้ว่า สิ่งใดควรซื้อ สิ่งใดไม่ควรซื้อ เพราะสิ่งของบางอย่างอาจจะยังไม่จำเป็นในขณะนั้น ฉะนั้น หากใช้เงินอย่างประมาทก็อาจะทำให้คุณเสียเงินโดยใช่เหตุก็ว่าได้
2. ไม่วางแผนการใช้เงิน
การจะใช้เงินอย่างมีประสิทธิภาพ ต้องมีการวางแผนการใช้เงินในแต่ละวันว่า วันนี้จะใช้เงินจำนวนกี่บาท ใช้สำหรับอะไรบ้าง เพื่อที่เราจะได้บริหารจัดการการใช้เงินของตัวเองได้ ซึ่งหากเราไม่วางแผนการใช้เงินเลย คุณก็อาจจะใช้เงินโดยประมาท เจออันนู้นถูกใจก็ซื้อ ก็จ่าย โดยเฉพาะของที่ไม่จำเป็นหรือฟุ่มเฟือย ทำให้คุณไม่มีเงินเก็บและเงินในกระเป๋าก็จะไม่เหลือสักบาทในที่สุด
3. ไม่ทำบัญชีรายรับ-รายจ่าย
หลายคนไม่มีเงินเก็บในกระปุกเลยสักบาท ส่วนหนึ่งก็มาจากการไม่กำหนดรายรับ-รายจ่ายในแต่ละเดือนให้ชัดเจน จะบอกว่าการทำบัญชีรายรับ-รายจ่าย มีความสำคัญอย่างยิ่ง เพราะจะเป็นตัวช่วยให้คุณคำนวณค่าใช้จ่ายในแต่ละเดือนได้ดี คุณจะสามารถคำนวณได้ว่าในแต่ะเดือนคุณจะมีเงินใช้ส่วนตัวกี่บาท และต้องจ่ายเงินกับค่าใช้จ่ายที่ต้องจ่ายทุกเดือนอย่างค่าน้ำ ค่าไฟ ค่าโทรศัพท์ ฯลฯ กี่บาท คุณจะได้ไม่ประมาทในการจับจ่ายใช้เงิน
4. ไม่มีความคิด “ออมเงิน” เลยสักนิด
ข้อนี้ถือได้ว่าสำคัญมากๆ ที่จะต้องฝึกให้คนที่ยังไม่เคยมีความคิดในเรื่องนี้ ต้องปรับเปลี่ยนทัศนคติ คิดใหม่ ทำใหม่ ให้ความสำคัญในเรื่องนี้ให้มากๆ หากเราและฝึกการออมเงินตั้งแต่วันนี้ ค่อยๆ เก็บเล็กผสมน้อย ทุกๆ วัน ครบ 1 ปีคุณก็มีเงินเก็บแล้ว แม้ว่าจะไม่มาก แต่ก็เป็นเงินที่จะนำไปทำอะไรได้มากมาย หรือในทางกลับกัน หากมีเหตุฉุกดฉินที่ต้องใช้เงิน เราก็สามารถหยิบเงินจากการออมมาใช้ได้ในยามฉุกเฉิน ไม่ต้องไปหยิบยืมหรือกู้หนี้ยืมสินมาให้หนักใจ
สุดท้าย จากทั้งหมดที่กล่าวมานั้น หากเรารู้จักการบริหารจัดการเงิน วางแผนการใช้จ่ายดีๆ คุณก็จะมีเงินก้อนใหญ่ที่ทำให้คุณรู้สึกภาคภูมิใจที่อย่างน้อยได้เก็บหอมรอมริบขึ้นมาด้วยมือของตัวคุณเอง ที่สำคัญพยายามจัดลำดับความสำคัญในการจับจ่ายซื้อของให้ดีๆ สิ่งไหนที่ไม่จำเป็นก็อย่าไปเสียเงินโดยเด็ดขาด เพียงเท่านี้คุณก็จะสามารถใช้จ่ายในแต่ละเดือนได้อย่างคล่องตัว ไม่มีหนี้สิน แถมมีเงินเก็บไว้ใช้อีกด้วย
นี่คือวิถี กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต