kinyupen_adminOctober 12, 2020
วันที่แย่ ตกงาน ยังมีทางออกอยู่เสมอ มองหาประตูที่เปิดอยู่ หลีกหนีโรคซึมเศร้า โดยมนุษย์ป้า
kinyupen_adminOctober 12, 2020วันที่แย่ ตกงาน ยังมีทางออกอยู่เสมอ มองหาประตูที่เปิดอยู่ หลีกหนีโรคซึมเศร้า โดยมนุษย์ป้า
 kinyupen_adminSeptember 23, 2020
สถาวะเศรษฐกิจแบบนี้ใครอยากเริ่มต้นแต่ไม่มีเงินอย่าท้อ กินอยู่เป็น 360องศาได้รวบรวมการช่วยเหลือเงินกู้พิเศษที่รัฐบาลมีมาไว้ที่นี่
 kinyupen_adminMay 4, 2020
เมื่อชีวิตมีเรื่องไม่คาดคิดมาเซอร์ไพรส์ตลอดเวลา ถ้าวันหนึ่งคุณเกิดตกงานสายฟ้าแลบ ป่วยกะทันหัน ทางบ้านต้องการเงินด่วน หรือ ต้องใช้จ่ายซื้อของชิ้นใหญ่ที่จำเป็น อาจเป็นแรงผลักให้คุณคิดกู้หนี้ยืมสิน ทำบัตรเครดิต ขอสินเชื่อต่างๆ ที่อาจเป็นต้นเหตุของการก่อหนี้ก้อนโต สร้างความปวดหัวตามมาในอนาคตได้
แต่หากเป็นหนี้ไปแล้ว ต้องกล้าเผชิญกับความจริง เร่งจัดการก่อนที่จะกลายเป็นหนี้ก้อนโต วันนี้กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต มีข้อแนะนำเพื่อเตรียมตัว เตรียมใจ รับมือ พร้อมแนวทางการปลดหนี้เบื้องต้น เพื่อหยุดวังวนหนี้สิน
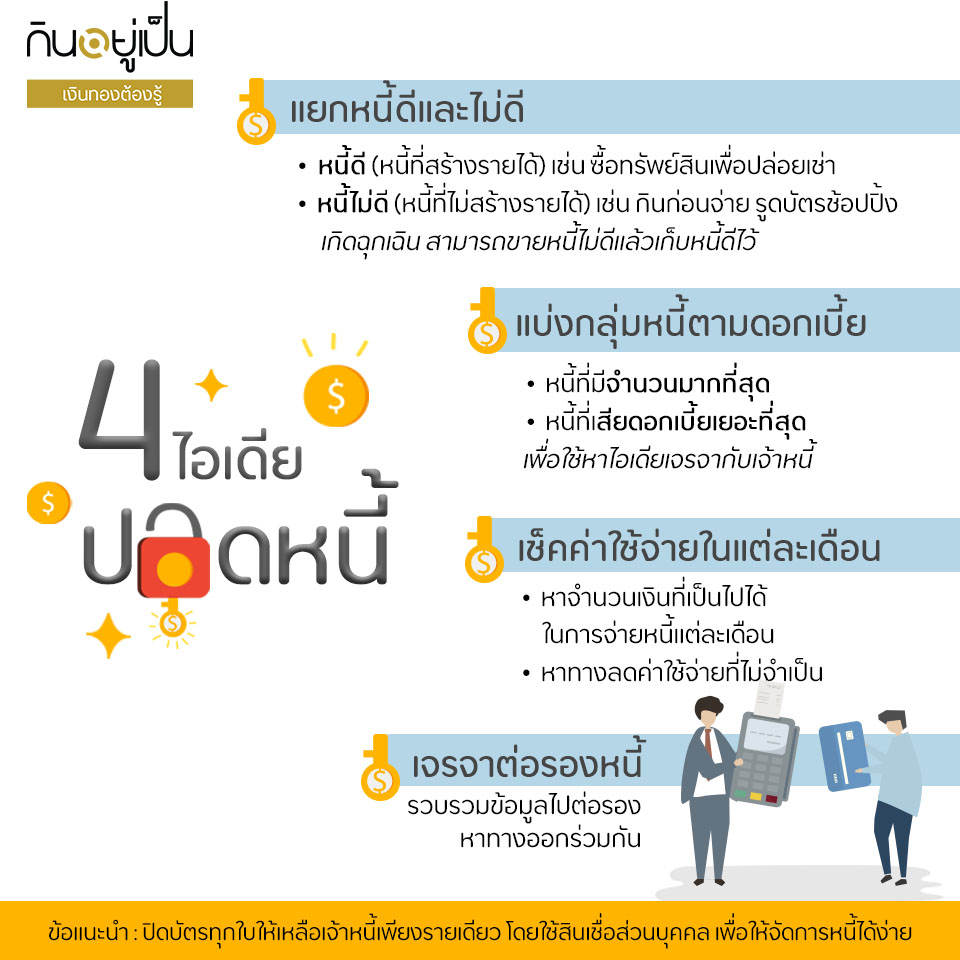
ตั้งสติและวางแผนการชำระหนี้ เขียนสรุปในแผ่นเดียว ดูภาพรวมว่าปัจจุบันหนี้ของเราเป็นอย่างไร
ถ้าเกิดมีปัญหาเรื่องเงิน เราสามารถขายหนี้ไม่ดี แล้วเก็บส่วนของหนี้ดีไว้ เช่น ขายของมือสอง ขายรองเท้า กระเป๋า เพื่อให้มีเงินมาใช้จ่ายในระยะสั้นได้ แต่ถ้าหนี้สินของคุณลุกลามใหญ่โต ค่อยมาคิดว่าจะขายทรัพย์สินของหนี้ดี เพื่อจ่ายหนี้ก้อนโตหรือไม่
ข้อแนะนำ : ปิดบัตรทุกใบให้เหลือเจ้าหนี้เพียงรายเดียว โดยใช้สินเชื่อส่วนบุคคล เพื่อให้จัดการหนี้ได้ง่าย เราก็ต้องรู้ว่าตนเองจะกู้เท่าไหร่และที่ไหนให้ผลประโยชน์กับเราได้มากที่สุด โดยใช้ข้อมูลที่เราสรุปมาไปเจรจากับเจ้าหนี้
หลังจากวางแผนชำระหนี้เรียบร้อยแล้ว ต้องไม่ลืมที่จะจำไว้เป็นบทเรียน สร้างวินัยทางการเงินใหม่ สร้างวินัยการออม พยายามซื้อของด้วยเงินสด เตรียมเงินสำรองฉุกเฉิน ตั้งสติและคิดทบทวนก่อนจ่ายทุกครั้ง เพื่อไม่ให้กลับมาเป็นหนี้อีก
เทคนิคแก้ปัญหาการเงินนี้ไม่เพียงแต่ช่วยจัดการหนี้สินเท่านั้น แต่ยังสามารถประยุกต์ใช้กับค่าใช้จ่ายในชีวิตประจำวันได้เช่นกัน ทั้งนี้ผู้อ่านควรนำไปปรับใช้ให้เหมาะกับสถานการณ์ทางการเงินของตนเอง
 kinyupen_adminApril 27, 2020
พิษโควิด-19 นำไปสู่ผลกระทบรุนแรงเกินกว่าที่คาด โดยเฉพาะเศรษฐกิจและการหารายได้ เพื่อจะให้กิจการเดินต่อไปได้ หลายองค์กรไม่มีทางเลือก ก็ต้องเลิกจ้าง หรือ ปรับลดเงินเดือนพนักงานลง แต่ปัญหาของลูกจ้างคือ เงินรายได้ลดลงแต่ค่าใช้จ่ายยังอยู่เท่าเดิมนั่นละสิ เป็นผลให้เกิดหายนะทางการเงินกับใครหลายคน แม้มีมาตรการเยียวยาผู้ได้รับผลกระทบแล้ว แต่ก็ยังไม่ครอบคลุมความเดือดร้อนทั้งหมด ในจุดนี้หากพึ่งพาตัวเองได้ก็ต้องทำ
จากบทเรียนวิกฤตินี้ ทำให้เริ่มคิดอยากมีเงินออมเผื่ออนาคตข้างหน้าบ้างแล้ว แต่แค่มีเงินให้พอใช้แต่ละวันยังลำบาก แล้วขีดจำกัดเรามีแค่ไหน? แค่ไหนเราถึงออมเงินได้? กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต ขอพาคุณวางแผนการใช้เงินใหม่ หนีหายนะทางการเงินให้ก้าวผ่านวิกฤตนี้ไปได้ด้วยดี
1.รีบจัดการค่าใช้จ่าย Fix Cost ก่อนใช้
ทันทีที่ได้เงินเดือน ให้หักลบค่าใช้จ่าย Fix Cost เช่น ค่าเช่า ค่ารายเดือนต่างๆ เงินผ่อน เงินที่ต้องส่งไปที่บ้าน เป็นต้น เพราะรายจ่ายดังกล่าวเราไม่สามารถควบคุมได้ ดังนั้นเมื่อหักภาระดังกล่าวไปแล้ว จึงหักเงินออมเก็บไว้ก่อน แล้วใช้จ่ายตามงบประมาณที่มี
(รายได้ – Fix Cost) – เงินออม = รายจ่ายคงเหลือในเดือนนั้น
ข้อดีของวิธีนี้คือทำให้เราต้องจดบันทึกไว้เป็นนิสัย และเมื่อเห็นตัวเลขชัดๆ แล้ว เราจึงรู้ขีดจำกัดของตัวเอง หากมีรายจ่ายมหาศาลก็ไม่ต้องฝืนออมเงินมากจนเกินไป ถ้าบวกลบแล้วเหลือค่ากินใช้น้อยมากๆ ไม่พอกินแน่ๆ ค่อยจัดสรรส่วนของรายจ่าย และเงินออมได้ตามความเหมาะสม
2.ลดค่าใช้จ่ายส่วนตัวที่เราควบคุมได้
ความไม่แน่นอนคือความแน่นอน มันไม่ได้จบแค่มีใช้พอดีไปวันๆ เกิดมีค่ายา ค่ารักษา ค่าซ่อมอีก เงินออมอาจจะไม่พอ!
เมื่อเราแบ่งส่วนในข้อ 1 ชัดเจนแล้ว ในส่วนสุดท้ายที่เป็นรายจ่ายนั้นเราสามารถคุมมันได้ ไม่ว่าจะเป็นค่าเดินทาง ค่าอาหาร ค่าของใช้ส่วนตัว ค่าเครื่องใช้ในบ้าน ซึ่งวิธีลดค่าใช้จ่ายมีมากมาย ไม่ว่าจะทำอาหารกินเอง ใช้บริการรถสาธารณะ ลดซื้อของไม่จำเป็น หรือแม้กระทั่งการประหยัดไฟ
3.มองหาสิทธิพิเศษต่างๆ
ไม่ใช่แค่มาตรการจากรัฐบาลเท่านั้น ควรหาช่องทางลดภาระค่าใช้จ่ายเท่าที่ทำได้ วิธีนี้ใช้ได้ทั้งเรื่องเล็กจนถึงเรื่องใหญ่ เช่น ซื้ออาหารราคาป้ายเหลืองช่วงเย็น ใช้แต้มเก่าเก็บที่สะสมไว้แทนเงินสด ไปจนถึงซื้อกองทุนเพื่อลดหย่อนภาษี แต่ควรใช้วิธีนี้อย่างมีสติ มิเช่นนั้นจะติดบ่วงการตลาดกันหมด
4.หารายได้เสริม
นอกจากงานทั่วไปแล้ว ไม่ว่าจะโล๊ะของที่ไม่ใช้แล้วไปขาย หรือขายของออนไลน์ ก็ทำเงินได้ทั้งนั้น บางคนถือโอกาสทองช่วงกักตัวเปิดร้านขายอาหารในหมู่บ้านขายดีเป็นเทน้ำเทท่า อาจเริ่มจากทีละน้อยก่อน เช่น ลูกชิ้น หมูปิ้ง ทั้งนี้ต้องดูการตลาดให้เป็น
5.เจรจาต่อรองหนี้ (ถ้าคุณมีหนี้สิน)
พิษโควิด-19 ก่อความเดือดร้อนกันถ้วนหน้า ธนาคารและเจ้าหนี้ส่วนใหญ่มีมาตรการเยียวยาลูกหนี้ไว้แล้ว ลองหาข้อมูล เงื่อนไข หรือสอบถามกับเจ้าหนี้เพื่อแบ่งเบาดอกเบี้ย หรือพักการชำระหนี้ไปก่อนตามข้อตกลงที่รับได้ทั้งสองฝ่าย
วิกฤติในครั้งนี้สร้างบทเรียนมากมายให้กับใครหลายๆ คน ในวันที่ทุกคนเดือดร้อนกันหมด คนที่ใช้ชีวิตปกติได้อยู่ก็คือคนที่เตรียมพร้อมมาตลอด ดังนั้นเราควรตระหนักในอนาคตที่ไม่แน่นอนอยู่เสมอ ให้ความสำคัญกับเรื่องเงินทอง มองหาแนวทางฟื้นตัว และป้องกันหายนะทางการเงินไว้ก่อนก็ไม่เสียหาย เพื่อสร้างความมั่นคงทางการเงินและเป็นเกราะป้องกันตัวเองในอนาคต
 kinyupen_adminDecember 17, 2019
กินอยู่เป็น 360 องศาแห่งการใช้ชีวิตเห็นข่าวจากสำนักข่าวเอพี ที่ว่า พ่อแม่ชาวอเมริกันหันพึ่งพาแอพพลิเคชั่น “พี่เลี้ยงติดล้อ” บริการรับ-ส่งลูกทำกิจกรรมหลังเลิกเรียน หรือรับ-ส่งแทนผู้ปกครองที่ไม่มีเวลา เช่น แอพฯ HopSkipDrive, Kango และ Zum โดยบริการนี้จะทำหน้าที่เสมือนพี่เลี้ยงมากกว่าแค่รับ – ส่ง ขณะเดียวกันยังมีระบบความปลอดภัยที่ตรวจสอบ ติดตามพิกัดของเด็กแบบเรียลไทม์

นั่นหมายถึงบริการนี้อาจจะเป็นช่องทางของกลุ่มเกษียณ กลุ่มผู้ตกงาน หรือจบใหม่ที่ต้องการหารายได้เสริม เพราะตรงกับปัญหาของสังคมเมืองในยุคปัจจุบัน รวมถึงอาจเพิ่มบริการรับ-ส่งผู้สูงวัยเพื่อไปโรงพยาบาล หรือไปออกกำลังกาย ทานอาหารนอกบ้าน ซึ่งในกลุ่มของการให้บริการรับ – ส่ง ผู้สูงวัยไปร่วมกิจกรรมต่าง ๆ มีผู้ให้บริการแล้วหลากหลายราย หากผู้ใดที่คิดว่านี่อาจเป็นทางหนึ่งเพื่อสร้างรายได้อาจเริ่มจากการให้บริการในชุมชนละแวกใกล้เคียงก่อนเพราะสามารถสลับเวลาได้ และสร้างความไว้เนื้อเชื่อใจ เรียกได้ว่าตอบโจทย์ครบทั้งผู้ให้และผู้รับบริการ
แต่ทั้งนี้การขั้นตอนการเป็นผู้ให้ และผู้รับบริการ กินอยู่เป็น 360 องศาแห่งการใช้ชีวิตขอแนะนำให้ทำข้อตกลงเป็นลายลักษณ์อักษร รวมถึงการรับและชำระเงินให้เรียบร้อยเพื่อจะได้ไม่ผิดใจกัน