

 kinyupen_adminOctober 12, 2020
วันที่แย่ ตกงาน ยังมีทางออกอยู่เสมอ มองหาประตูที่เปิดอยู่ หลีกหนีโรคซึมเศร้า โดยมนุษย์ป้า
kinyupen_adminOctober 12, 2020วันที่แย่ ตกงาน ยังมีทางออกอยู่เสมอ มองหาประตูที่เปิดอยู่ หลีกหนีโรคซึมเศร้า โดยมนุษย์ป้า
 kinyupen_adminAugust 3, 2020
พาคุณเห็นภาพดอกเบี้ยทบต้นอย่างชัดเจน ไม่ว่าเรื่องหนี้ หรือแม้แต่เรื่องการออม การลงทุน ด้วยเลข 72
 kinyupen_adminJune 29, 2020
พร้อม 3 เทคนิคง่ายๆ สำหรับผู้อยากมีเงินเก็บ
มีใครเป็นบ้าง..ทำงานมาตั้งนานแต่ไม่มีเงินเก็บ บางคนอาจให้เหตุผลว่า “เพราะฉันมีทั้งหนี้บ้าน หนี้รถ และต้องดูแลครอบครัวน่ะสิ ฉันจึงยังไม่มีเงินเก็บ” แต่ในความเป็นจริงแล้ว ถ้าวางแผนให้ดียอมตัดค่าใช้จ่ายฟุ่มเฟือยบางส่วน ก็อาจเริ่มมีเงินเก็บได้เล็กๆ น้อยๆ ได้ แต่ก็ต่างกรรมต่างวาระดังนั้นกลุ่มนี้จึงขอละไว้ก่อนในฐานที่เข้าใจได้
แต่กลุ่ม ”ไร้หนี้..แต่ไม่มีเงินเก็บ” นี่สิค่อนข้างน่าเป็นห่วง
เพราะแม้วันนี้จะไร้กังวลเรื่องหนี้สิน ไม่มีภาระใดที่ต้องรับผิดชอบดูแล สามารถกิน เที่ยว ช็อปได้ตามใจ ตามกำลังเงิน แต่ถ้าวันหนึ่งเกิดเหตุการณ์ไม่คาดฝัน เช่น เป็นพนักงานประจำแต่ต้องตกงานกะทันหัน เป็นฟรีแลนซ์แต่ลูกค้าหดหาย ถูกแคนเซิลงานจากพิษเศรษฐกิจแบบไม่ทันตั้งตัว เหมือนเหตุการณ์ที่เพิ่งเกิดขึ้นช่วงโควิด-19 ถ้าสิ่งเหล่านี้เกิดขึ้น การ “ไร้เงินเก็บ” จะส่งผลกระทบต่อความเสี่ยงด้านการเงินของตัวคุณใน 3 ส่วน
ส่วนที่ 1 : ค่าใช้จ่ายรายวัน
นี่คือผลกระทบส่วนแรกที่คุณต้องเผชิญระหว่างหางานใหม่ หรือ มองหาช่องทางตั้งต้นธุรกิจส่วนตัว เพราะคุณต้องควักเงินออกอย่างเดียวสำหรับการกิน ใช้ หรือ เดินทางในแต่ละวัน ช่วงแรกอาจยังไม่กระทบ แต่ถ้าเงินเริ่มร่อยหรอลงไปเรื่อยๆ แล้วยังไม่มีวี่แววจะได้งานเสียทีอาจมีทรุด
ส่วนที่ 2 : เงินสำรองฉุกเฉิน
เงินส่วนนี้เป็นรายจ่ายแห่งอนาคตที่อาจเกิดขึ้นโดยไม่ทันตั้งตัว ซึ่งส่วนใหญ่มาจากปัจจัยที่เหนือการควบคุม ทั้งจากโรคภัยไข้เจ็บ อุบัติเหตุของตัวคุณเอง หรือ คนในครอบครัว รถเสีย ข้าวของเครื่องใช้จำเป็นเกิดชำรุด ถ้าเป็นวงเงินเล็กๆ น้อยๆ อาจพอไหว แต่ถ้าต้องใช้เงินก้อนใหญ่ในคราวเดียวแล้วดันไม่มีเงินสำรองไว้นี่สิ อาจต้องไปกู้ยืมจนเป็นหนี้ตามหลังก็ได้
ส่วนที่ 3 : เงินสำหรับอนาคต
ถ้าไม่มีเงินเก็บคุณจะไม่สามารถวางแผนต่อยอดชีวิตได้เลย ทั้งการลงทุนทำธุรกิจส่วนตัว หรือ การลงทุนในหุ้น กองทุนต่างๆ ที่จะช่วยสร้างทรัพย์สินให้งอกเงยขึ้นมา ซึ่งสุดท้ายแล้ว จะส่งผลต่อชีวิตหลังเกษียณที่ต้องใช้ชีวิตต่อไปอย่างน้อย 10-20 ปี โดยที่รายจ่ายยังคงต้องมีทั้งการกินใช้ หรือ การรักษาตัวเมื่อเจ็บป่วย
ดังนั้นถ้าวันนี้คุณยังไม่เริ่มออมเงิน ให้เริ่มคิดใหม่ก็ยังทันนะ เพราะสุดท้ายแล้วชีวิตเป็นของเรา อยากให้เป็นแบบใด…เราสามารถเลือกเส้นทางได้ตามใจ
3 เทคนิคง่ายๆ สำหรับผู้อยากมีเงินเก็บ
1.“ตั้งคำถาม” ก่อนจ่าย..จำเป็นจริงหรือ
ถ้าทุกวันนี้ ใครยังต้องใช้ชีวิตแบบเดือนชนเดือน ต้นเดือนเป็นราชา กลางเดือนกินมาม่า และกลายร่างเป็นยาจกทุกปลายเดือนละก็ ลองหาวิธีลดค่าใช้จ่ายไม่จำเป็นลงบ้าง แต่ไม่ได้หมายความว่าต้อง “งด” ทั้งหมดนะ เพียงแต่คิดก่อนใช้ให้มากขึ้น อาทิ เราจำเป็นต้องออกไปปาร์ตี้สังสรรค์ทุกสัปดาห์หรือไม่ ลดความถี่การกินบุฟเฟต์ลงดีหรือไม่ เสื้อผ้าจำเป็นต้องซื้อใหม่ทุกเดือนหรือเปล่า ของเก่าใส่หมดหรือยัง กาแฟจากวันละ 2 แก้ว เหลือวันละแก้วดีไหม หรือ ลองกาแฟราคาถูกลงมา โปรโมชั่นโทรศัพท์มือถือที่ใช้อยู่คุ้มหรือไม่
สิ่งเล็กๆ น้อยๆ เหล่านี้ ถ้าลองจดลงบัญชีจะเห็นได้เลยว่า แต่ละเดือนคุณมีค่าใช้จ่ายไม่จำเป็นจริงๆ เท่าไหร่ “เงินส่วนนี้แหล่ะ คือ เงินออมก้อนแรกของคุณ”
2.“ตั้งเป้า” ต้องมีเงินออมอย่างน้อย 3 – 6 เท่าของรายจ่ายต่อเดือน
เผื่อกรณีเกิดเหตุการณ์ที่ไม่คาดคิด อาทิ ตกงาน เจ็บป่วย อุบัติเหตุ หรือ ช่วยเหลือครอบครัว
3.“ตั้งใจทำ” แบ่งเงินใช้จ่ายและเงินออมออกจากกันให้ชัดเจน
เมื่อเงินเดือนเข้ามาให้ตัดออกไปเป็นเงินออมขั้นต่ำผ่านบัญชีเงินฝากประจำให้ได้อย่างน้อย 500 บาทต่อเดือนก่อนก็ยังดี หัดทำทุกเดือนให้ติดเป็นนิสัย แล้วค่อยๆ เพิ่มจำนวน หรือ รูปแบบเงินออมแต่ละเดือนไปเรื่อยๆ ตามกำลังของเรา
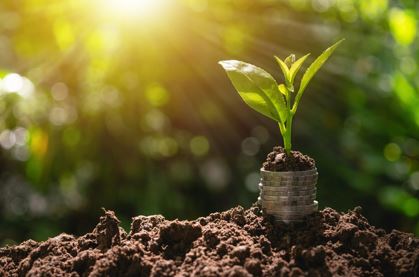
การออมเงินก็เหมือนการปลูกต้นไม้ เมื่อปลูกแล้วต้องรอเวลากว่าจะเห็นดอกเห็นผล ช่วงแรกที่เริ่มออมอาจยังไม่เห็นอะไรมากมายเพราะยังเป็นเงินก้อนเล็กๆ แต่เมื่อทำไปเรื่อยๆ ก็จะเริ่มเติบโตเป็นเงินก้อนใหญ่ให้เราอิ่มอกอิ่มใจ และสามารถนำมากินดอกกินผลได้อย่างสมน้ำสมเนื้อ ซึ่งสิ่งที่ยากที่สุดของการออมเงิน คือ “การเริ่มต้นทำจริง” ดังนั้นเมื่อคิดแล้วให้เริ่มทำเลย…
 kinyupen_adminJune 23, 2020
วัยทำงานของคนไทย ปัจจุบันจะมีอยู่ 3 เจน คือ Gen X Gen Y และ Gen Z ที่มีช่วงอายุตั้งแต่ 23 – 55 ปี โดยหนี้ก้อนโตแต่ละกลุ่มจะสัมพันธ์กับความต้องการและพฤติกรรมของช่วงอายุ คือ หนี้ที่อยู่อาศัยจะเป็นของ Gen X และ Gen Y ส่วนหนี้รถยนต์ หรือ สินเชื่อประเภทเช่าซื้อจะเป็นกลุ่ม Gen Y และ Gen Z โดยเฉพาะ เนื่องจาก 2 กลุ่มนี้ส่วนใหญ่เริ่มค้าขายออนไลน์ ทำให้เป็นหนี้ในสินเชื่อหลายประเภท ทั้งสินเชื่อบุคคล บัตรกดเงินสด และจากข้อมูลเครดิตบูโรล่าสุด ระบุว่า Gen Z มีหนี้กระจุกตัวในกลุ่มสินเชื่อรถยนต์
การเป็นหนี้ของกลุ่มคนต่างๆ โดยเฉพาะกลุ่มคนรุ่นใหม่ทั้ง Gen Y และ Gen Z ส่วนหนึ่งเป็นเพราะพฤติกรรม ค่านิยมในการใช้ชีวิต ที่ต้องการทั้งความสนุกสนาน ความมีอิสระในการดำเนินชีวิต แต่ขาดความเข้าใจ หรือความใส่ใจด้านบริหารจัดการเงินโดยเฉพาะวินัยด้านการออมประกอบกับค่าใช้จ่ายในการดำรงชีวิตในเมืองจะค่อนข้างสูงจึงส่งผลให้เกิดหนี้และเอาเงินอนาคตมาใช้
ดังนั้นสิ่งที่กลุ่ม Gen Y และ Gen Z ต้องทำแต่วันนี้ด้วยเทคนิคพื้นๆ แต่ต้องมีวินัย คือ
2.1 วางแผนและประเมินผลตอบแทน / ความเสี่ยง
ไม่ยากอย่างที่กังวล..เพราะมีตัวช่วยสำหรับวางแผนและประเมินผลตอบแทน ที่จัดทำเป็นแบบสอบถามในonline สำหรับผู้ต้องการวางแผนการลงทุนอาจดูในเว็บตลาดหลักทรัพย์ หรือ บลจ.ของธนาคารต่างๆ ว่าเราจะรับความเสี่ยงได้มากน้อยเพียงใด เช่น รักษาเงินต้นทั้งหมด หรือ ขาดทุนได้บ้าง ทั้งกำหนดว่าต้องการผลตอบแทนเท่าใดต่อปี ทั้งนี้ความเสี่ยงกับผลตอบแทนจะผกผันกันเสมอโดยเกณฑ์ในการเลือกอาจเปรียบเทียบกับดอกเบี้ยเงินฝากประจำ
2.2 คัดเลือกและจัดสรรสัดส่วนการลงทุน
เงินที่จะออมในระยะยาวจัดสรรได้หลายวิธี ทั้งประกันเงินออม ประกันบำนาญ ซึ่งจะได้เงินคืนในระยะยาวแบบเป็นก้อนหรือแบบรายเดือน และยังมีการลงทุนในรูปแบบซื้อผ่านกองทุนที่มีหลากประเภท ลงทุนในหุ้นกู้ ลงทุนในตลาดหุ้น หรือล่าสุดลงทุนในพันธบัตรรัฐบาล หรือ ลงทุนซื้อกองทุนที่ให้ผลตอบแทนลดหย่อนภาษีอย่าง SSF ที่มาแทน LTF โดยมีระยะเวลา 7 ปี และกองทุน RMF ที่จะมีเงื่อนไขมากกว่าคือขายคืนได้ต่อเมื่ออายุครบ 55 ปี (ควรศึกษารายละเอียดเพิ่มเติม)
หากวิธีการจัดสรรสัดส่วนการลงทุนมีหลักการง่ายๆ ที่ บลจ.ไทยพาณิชย์ แนะนำคือ การคุมความเสี่ยงและผลตอบแทนให้ตอบโจทย์การลงทุน ควรจะมีการกำหนด Risk Management เช่น ไม่ลงทุนในตราสารใดเกิน 30% หรือ ไม่ควรลงทุนในอุตสาหกรรมเดียวกันมากกว่า 40% เช่น ไม่ซื้อหุ้นโรงไฟฟ้า หรือ หุ้นด้านพลังงานหลายๆ รายแต่ให้กระจายในอุตสาหกรรมอื่น ๆ
2.3 ติดตามผลลงทุนต่อเนื่อง
หลายคนมักจะลงทุนในกองทุน หรือ หุ้น แล้วปล่อยไว้รอเก็บเกี่ยว หากสิ่งหนึ่งที่ควรระวังและใส่ใจคือการติดตามผล วิธีการง่ายๆ หากลงทุนในกองทุน หรือ หุ้นประเภทใด สิ่งที่ควรดู คือข่าวจากสื่อต่างๆ ที่มาจากกลุ่มอุตสาหกรรมเดียวกัน นโยบายของภาครัฐที่จะทำให้เราประเมินแนวโน้มได้ หรือ ใบสรุปผลตอบแทนที่แต่ละกองทุนจะส่งมาให้รายไตรมาส อย่างน้อยเพื่อรู้ อย่างดีก็ย้ายปรับเปลี่ยนได้ทัน เช่นหากลงทุนในกลุ่มหุ้นบริษัทการบิน และในช่วงโควิดที่คนหยุดเดินทางอาจต้องขายออกชั่วคราวเพื่อไม่ตกใจกับราคาหุ้นที่จะร่วงลง แต่สำหรับผู้ที่ลงทุนในหุ้นก็มีเครื่องมือติดตามผลในสื่อออนไลน์ที่สามารถเลือกโปรแกรมได้ตามชอบ
เหตุการณ์ไม่คาดคิดมักเกิดเสมอ ดังนั้นไม่ให้การลงทุนเพื่ออนาคตต้องชะงัก หรือ ลดมูลค่าเนื่องจากส่วนใหญ่เป็นการลงทุนระยะยาว จังหวะที่ต้องการถอนออกอาจไม่ใช่ช่วงราคาดี จึงควรกันเงินส่วนหนึ่งให้เป็นการออมเผื่อฉุกเฉิน ในส่วนนี้ไม่จำเป็นต้องใช้ก้อนใหญ่ทีเดียวหากทยอยสะสม เช่น เงินฝากประจำรายเดือนระยะสั้น หรือ สลากออมสินที่หลัง 3เดือนสามารถขายได้โดยไม่ถูกหักเงินต้น หรือ เก็บเงินได้ระยะหนึ่งซื้อทองแท่งหากต้องการขายก็จะทำได้ทันที (แนะนำเฉพาะผู้ที่สามารถจัดเก็บในที่ปลอดภัย)
ทั้งหมดนี้ คือ การวางแผนเพื่อออมและจัดเก็บหากในส่วนของการใช้จ่าย สิ่งที่พึงระวังคืออย่าใช้บัตรเครดิตโดยหลงไปกับโปรโมชั่น 0% เพราะวันที่รูด กับวันที่จ่ายสถานการณ์อาจไม่เหมือนกัน
กิน อยู่ เป็น 360 องศาแห่งการใช้ชีวิตจึงขอให้ทุกคนมีสุขภาพการเงินที่ดีทั้งจ่ายทั้งออม และมีแผนการเงินที่ยืดหยุ่นในภาวะเศรษฐกิจปัจจุบัน
 kinyupen_adminMay 4, 2020
เมื่อชีวิตมีเรื่องไม่คาดคิดมาเซอร์ไพรส์ตลอดเวลา ถ้าวันหนึ่งคุณเกิดตกงานสายฟ้าแลบ ป่วยกะทันหัน ทางบ้านต้องการเงินด่วน หรือ ต้องใช้จ่ายซื้อของชิ้นใหญ่ที่จำเป็น อาจเป็นแรงผลักให้คุณคิดกู้หนี้ยืมสิน ทำบัตรเครดิต ขอสินเชื่อต่างๆ ที่อาจเป็นต้นเหตุของการก่อหนี้ก้อนโต สร้างความปวดหัวตามมาในอนาคตได้
แต่หากเป็นหนี้ไปแล้ว ต้องกล้าเผชิญกับความจริง เร่งจัดการก่อนที่จะกลายเป็นหนี้ก้อนโต วันนี้กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต มีข้อแนะนำเพื่อเตรียมตัว เตรียมใจ รับมือ พร้อมแนวทางการปลดหนี้เบื้องต้น เพื่อหยุดวังวนหนี้สิน
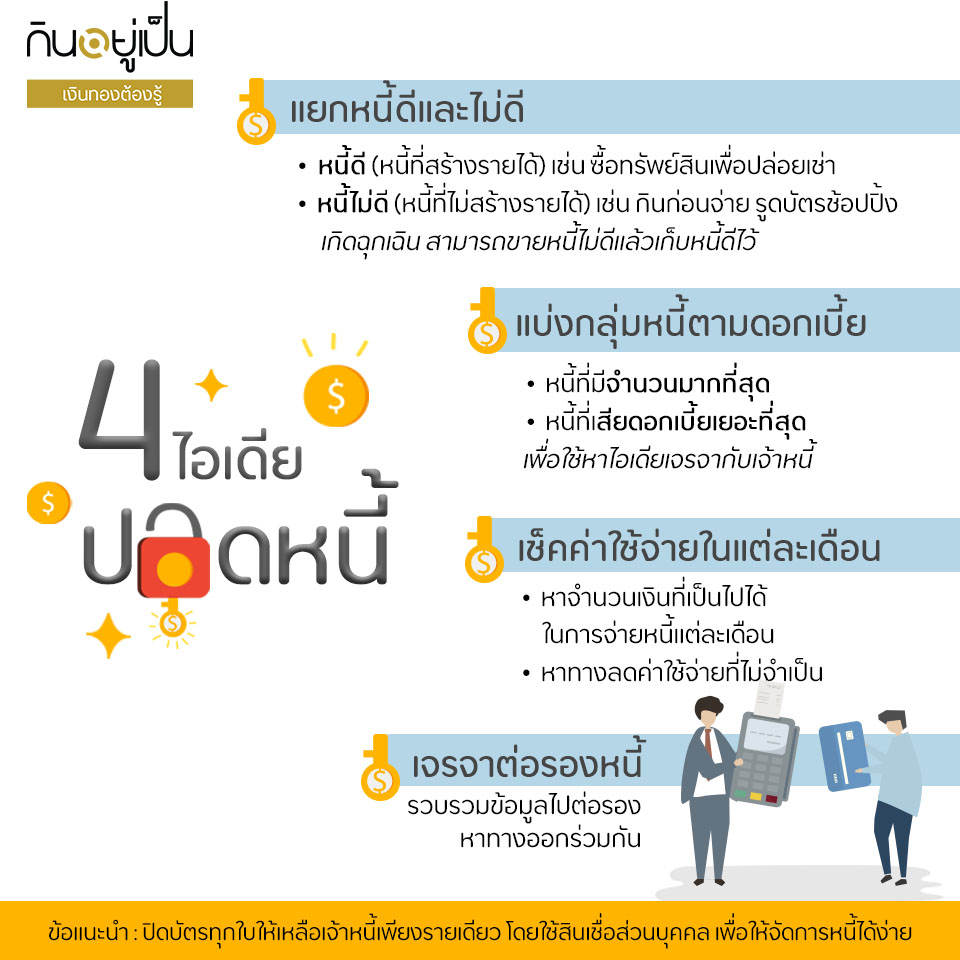
ตั้งสติและวางแผนการชำระหนี้ เขียนสรุปในแผ่นเดียว ดูภาพรวมว่าปัจจุบันหนี้ของเราเป็นอย่างไร
ถ้าเกิดมีปัญหาเรื่องเงิน เราสามารถขายหนี้ไม่ดี แล้วเก็บส่วนของหนี้ดีไว้ เช่น ขายของมือสอง ขายรองเท้า กระเป๋า เพื่อให้มีเงินมาใช้จ่ายในระยะสั้นได้ แต่ถ้าหนี้สินของคุณลุกลามใหญ่โต ค่อยมาคิดว่าจะขายทรัพย์สินของหนี้ดี เพื่อจ่ายหนี้ก้อนโตหรือไม่
ข้อแนะนำ : ปิดบัตรทุกใบให้เหลือเจ้าหนี้เพียงรายเดียว โดยใช้สินเชื่อส่วนบุคคล เพื่อให้จัดการหนี้ได้ง่าย เราก็ต้องรู้ว่าตนเองจะกู้เท่าไหร่และที่ไหนให้ผลประโยชน์กับเราได้มากที่สุด โดยใช้ข้อมูลที่เราสรุปมาไปเจรจากับเจ้าหนี้
หลังจากวางแผนชำระหนี้เรียบร้อยแล้ว ต้องไม่ลืมที่จะจำไว้เป็นบทเรียน สร้างวินัยทางการเงินใหม่ สร้างวินัยการออม พยายามซื้อของด้วยเงินสด เตรียมเงินสำรองฉุกเฉิน ตั้งสติและคิดทบทวนก่อนจ่ายทุกครั้ง เพื่อไม่ให้กลับมาเป็นหนี้อีก
เทคนิคแก้ปัญหาการเงินนี้ไม่เพียงแต่ช่วยจัดการหนี้สินเท่านั้น แต่ยังสามารถประยุกต์ใช้กับค่าใช้จ่ายในชีวิตประจำวันได้เช่นกัน ทั้งนี้ผู้อ่านควรนำไปปรับใช้ให้เหมาะกับสถานการณ์ทางการเงินของตนเอง
 kinyupen_adminMarch 19, 2020
#หนี้
เมื่อแอนเดรีย วิทเมอร์ แห่ง Reader Digest วิเคราะห์นิทานก่อนนอนว่าอาจมีสาระแฝงที่ส่งผลต่อนิสัยและการใช้เงินของเราเมื่อโตขึ้นอย่างไม่รู้ตัว กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต จึงหยิบยกมาเพื่ออ่านกันเพลินๆ หรือจะอ่านไปคิดไปว่า เทพนิยายหลายเรื่องได้บ่มเพาะเมล็ดพันธุ์ที่กลายเป็น นิสัยก่อหนี้ หรือ ความคิดในการใช้ชีวิตแบบแล้วแต่ชะตากรรม จริงหรือไม่ ลองมาทบทวนกันดูว่าคุณมีชะตากรรมอะไรจากนิทานเหล่านี้
สโนว์ไวท์
เรื่องย่อ : แม่เลี้ยงของสโนไวท์อิจฉาความงามของเธอและหลอกให้เธอกินแอปเปิ้ลอาบยาพิษ พวกคนแคระนำร่างสโนว์ไวท์ใส่ในโลงแก้ว แล้วเจ้าชายรูปงามก็ปรากฏกายและจุมพิตเธอ พร้อมจบลงด้วยการแต่งงานกับเจ้าชาย
สาระที่ตั้งใจสื่อ : ความรักชนะทุกอย่าง ความดีชนะความชั่ว
สาระแฝง : บางทีเราก็ทำทั้งๆ ที่รู้ว่ามันอาจเป็นอันตราย หรือไม่เข้าท่า แต่ถ้าเราโชคดี/ใจดี/สวยพอ ก็จะมีคนมาช่วยแก้ไข
แฝงนิสัยก่อหนี้ : ทั้งที่รู้ว่าเราไม่ควรเป็นหนี้ แต่ลึกๆ ก็เชื่อว่าจะมีอะไรสักอย่างมาช่วย เช่น ถูกล๊อตเตอร์รี่ โบนัส เงินเดือนขึ้น งานจ๊อบ หรือ แฟนรวย
โรบินฮูด
เรื่องย่อ : โรบินฮูดปล้นคนรวยไปให้คนจน กษัตริย์องค์ใหม่เก็บภาษีโหด โรบินฮูดปลอมตัวเข้าแข่งขันยิงธนูที่กษัตริย์เป็นผู้จัดโดยผู้ชนะจะได้จุมพิตสาวแมเรียน เขาชนะแต่ถูกเผยโฉมจึงเกิดการต่อสู้ส่งผลชาวบ้านถูกจับเข้าคุก โรบินฮูดไปช่วยพร้อมกับขโมยทองคำทั้งหมดของกษัตริย์แล้วแต่งงานกับแมเรียน
สาระที่ตั้งใจสื่อ : การช่วยเหลือคนที่ไม่ได้รับความเป็นธรรมบางทีก็ต้องแหกกฎ
สาระที่แฝง : เราสมควรจะมีของเหมือนกับคนมั่งมี และไม่เป็นไรถ้าเราต้องทำเพื่อให้ได้สิ่งนั้นด้วยวิธีไม่ซื่อ ตราบใดที่ทุกคนได้ประโยชน์
แฝงนิสัยก่อหนี้: ทุกครั้งที่เราเห็นใครมีมากกว่า เราจะคิดว่า “ไม่ยุติธรรม” เมื่อเห็นโฆษณาเรามักคิดว่าสิ่งนั้นควรซื้อ ควรมี แม้จะอยู่ในภาวะถังแตกขอเพียงเราใช้วิธีหมุนเงินเพราะสิ่งนั้นคุ้ม
คริสต์มาสแครอล
เรื่องย่อ : เอเบเนเซอร์ สกรูจเป็นตาแก่ผู้ชิงชังคริสต์มาส ร่ำรวย นิสัยตระหนี่เอาแต่สะสมเงิน เขาหลอกเอาเงินลูกจ้างที่ชื่อบ็อบ แครตชิตทั้งที่รู้ว่าลูกๆ ของแครตชิตเจ็บออดแอด คืนก่อนคริสต์มาสสกรูจถูกเทวดาคริสต์มาสฉายให้เห็นภาพในอดีต ปัจจุบัน และอนาคตว่า เขาจะลงเอยอย่างไรถ้าไม่เปลี่ยนนิสัย สกรูจกลัวสุดขีดจึงเปลี่ยนนิสัย จากนายทุนไร้หัวใจกลายเป็นเศรษฐีน้ำใจงาม และร่วมฉลองคริสต์มาสกับครอบครัวแครตชิต ซื้อของขวัญให้รวมทั้งขึ้นเงินเดือนเพื่อให้มีเงินพอรักษาลูกๆ ของเขา
สาระที่ตั้งใจสื่อ : อย่าชั่วร้ายและโลภมากนัก มิฉะนั้นคุณจะเสียใจภายหลัง ต้องมีจิตใจที่รู้จักให้
สาระแฝง : ชีวิตสั้นนัก มีเงินขนาดนั้นก็รีบใช้ดีกว่า!
แฝงนิสัยก่อหนี้: หลายครั้งที่เราจ่ายเงินซื้อของขวัญให้กับคนรอบข้างทั้งที่บางทีเราไม่ได้คุ้นเคยหรือสนิทสนมเพื่อแสดงว่าตัวเองใจดีมีน้ำใจ เพราะเราเชื่อว่าจะได้ผลตอบแทนในภายหลัง
อะลาดิน
เรื่องย่อ : อะลาดินเป็นเด็กหนุ่มเร่ร่อนที่เจอตะเกียงวิเศษซึ่งมียักษ์อยู่ข้างใน เขาขอพรให้ตัวเองกลายเป็นเจ้าชายจะได้ทำให้เจ้าหญิงจัสมินหลงรักตน จาฟาร์ พ่อมดผู้ชั่วร้าย ขโมยตะเกียงนั้นไปแล้วเปิดโปงว่า อะลาดินเป็นคนหลอกลวง แล้วจาฟาร์ยังตั้งตัวเป็นผู้ครองโลกด้วย อะลาดินได้เพื่อนๆ ช่วยแก้ไขสถานการณ์ แล้วทุกคนก็ลืมว่าเขาไม่ใช่เจ้าชายแท้ๆ เพราะเขาช่างมีนิสัยดีเหลือเกิน เขาได้แต่งงานกับจัสมินแล้วครองรักกันอย่างเป็นสุขตลอดไป
สาระที่ตั้งใจสื่อ : อย่าดูคนแค่ภายนอก
สาระแฝง : ถ้าคุณอยากเป็นที่ยอมรับก็ต้องแกล้งทำตัวเป็นสิ่งที่ไม่ใช่ตัวคุณ
แฝงนิสัยก่อหนี้ : เพียงเพื่อรักษาหน้าตาทั้งที่รู้ว่าเราไม่มีเงินพอไปกับการรูดบัตรซื้อเสื้อผ้า ไปเที่ยวเมืองนอก หรือgadget
แน่นอน เราโตเป็นผู้ใหญ่กันหมดแล้ว นิทานแบบเด็ก ๆ คงไม่มีอิทธิพลกับเราอย่างจริงจัง แต่หากคุณซึมซับสาระจากที่ไหนสักแห่งแล้วคิดว่า ไม่เป็นไรหรอก แล้วเอาแต่สร้างหนี้สินต่อไป โปรดรู้ไว้ นิทานไม่ได้สวยหรูเหมือนชีวิตจริง บทเรียนชีวิตที่ควรได้รับคือ ให้สะสางหนี้จนเกลี้ยง และใช้จ่ายอย่างมีสติ เพราะหนี้สินไม่เคยพาไปสู่บั้นปลายชีวิตอันสุขสันต์
 kinyupen_adminDecember 6, 2018
“หนี้สิน” ของคู่กายของเหล่ามนุษย์เงินเดือน กินอยู่เป็น แนะนำให้ลองเปลี่ยนมุมมองของ “หนี้สิน” ให้เป็นกำลังใจที่ดีในการทำงาน เราก็จะสามารถใช้ชีวิตในการทำงานได้อย่างมีความสุข เพื่อหาเงินมาใช้หนี้และสามารถ “ปลดหนี้” ที่มีอยู่ให้หมดไปในที่สุด
“การไม่มีหนี้ เป็นลาภอันประเสริญ” ใช่แล้ว! คงไม่มีใครที่อยากจะเป็นหนี้เป็นสินกันสักเท่าไหร่ แต่ก็คงไม่ใช่เรื่องแปลกมากนักที่มนุษย์เงินเดือนส่วนใหญ่จะมีภาระหนี้สินติดตัวกัน เพราะลำพังเงินเดือนแต่ละคนที่ได้รับนั้นก็ไม่เพียงพอกับรายจ่ายที่ต้องจ่ายในแต่ละเดือน แต่ก็ต้องอดทนทำงานต่อไป เพราะถ้าไม่ทำงานก็ไม่มีเงินมาใช้จ่ายแน่นอน นั่นจึงเป็นต้นเหตุที่ทำให้มนุษย์เงินเดือนที่แบกภาระหนี้สินต้องเริ่มมีการหยิบยืมหรือกู้เงินมาเพื่อหมุนเวียนกับรายจ่ายในแต่ละเดือน ส่งผลให้เกิดภาวะความเครียดในการใช้ชีวิต แต่ชีวิตก็ยังคงต้องเดินหน้าต่อไป
จากผลการสำรวจภาวะเศรษฐกิจและสังคมของครัวเรือน ในปี 2560 ของสำนักงานสถิติแห่งชาติ พบว่า ครัวเรือนทั่วประเทศมีรายได้เฉลี่ยเดือนละ 26,946 บาท มีค่าใช้จ่ายเฉลี่ยเดือนละ 21,437 บาท ส่วนหนี้สินของครัวเรือนจากครัวเรือนทั่วประเทศประมาณ 21 ล้านครัวเรือน พบว่า เป็นครัวเรือนที่มีหนี้สินประมาณ 10.8 ล้านครัวเรือน โดยมีจำนวนหนี้สินเฉลี่ย 178,994 บาท/ครัวเรือน ส่วนใหญ่ร้อยละ 76.9 เป็นการก่อหนี้เพื่อใช้ในครัวเรือน คือ ใช้เพื่อการอุปโภคบริโภค ร้อยละ 39.0 , ใช้ในการซื้อบ้าน/ที่ดิน ร้อยละ 36.3 และใช้ในการศึกษา ร้อยละ 1.6

“เป็นหนี้” ไม่ได้หมายความว่า “คุณเป็นคนล้มเหลวในชีวิต” มนุษย์เงินเดือนหลายคนที่อาจจะมีบ้างที่เกิดความเครียด ท้อแท้กับชีวิต เหนื่อยล้ากับการแบกภาระหนี้สิน ทั้งค่าผ่อนบ้าน ผ่อนรถ ผ่อนบัตรเครดิต ฯลฯ บางคนเคียดจนต้องโทษตัวเองว่าเพราะความไม่เอาไหนของตัวเองจึงทำให้เกิดภาวะหนี้สินขึ้น ซึ่งอาจจะไม่จริงเสมอไป เพราะในความเป็นจริงแล้ว คนทุกคนย่อมมีความจำเป็นของตัวเอง แต่อย่าลืมว่า ไม่ใช่มีเพียงแค่คุณเท่านั้นที่ต้องเผชิญปัญหานี้ แต่ยังมีคนอีกหลากหลายที่ต้องพบกับปัญหาดังกล่าว แต่สุดท้ายก็สามารถผ่านพ้นวิกฤตนี้มาได้
“กำลังใจ” สำคัญที่สุดในการเผชิญกับอุปสรรคหนี้สิน เพียงแค่คุณลอง “เปลี่ยน” มุมมองการใช้ชีวิตมาในเชิงบวกมากยิ่งขึ้น มองทุกอย่างให้เป็นเรื่องดี ๆ มีทัศนคติเชิงบวก หนี้สินก็เช่นกัน ถ้าเราลองมองในเชิงบวก จะทำให้เรามีกำลังใจในการเผชิญปัญหาดังกล่าวได้ เราจะเกิดแรงที่จะตั้งใจทำงาน เพื่อเก็บเงินในแต่ละเดือนมาใช้จ่าย จ่ายหนี้สิน หากเราวางแผนและบริหารการใช้จ่ายเงินดี ๆ ลดค่าใช้จ่ายที่ไม่จำเป็น หารายได้เสริม และเจรจากับเจ้าหนี้เพื่อหาข้อตกลงที่ลงตัวกับทั้งสองฝ่าย เชื่อเลยว่า หนี้สินจะหมดไปอย่างแน่นอน
ฉะนั้น ถ้าเรามี “หนี้สิน” ก็จงเปลี่ยนมุมมองหนี้สินให้เป็นกำลังใจที่ดีในการทำงานของเรา วางแผนการเงินอย่างชาญฉลาด ลงมือจัดการกับหนี้สินอย่างจริงจัง และเมื่อเราคิดแบบนี้ เราก็จะสามารถใช้ชีวิตในการทำงานอย่างมีความสุข และอยู่กับภาระหนี้สินได้อย่างมีความสุขด้วยเช่นกัน และเมื่อเราสามารถ “ปลดหนี้” ได้หมดแล้ว เราจะเห็นว่าหนี้สินที่เราเคยมีนั้นเป็นเพียงแค่ปัญหาเล็ก ๆ เสี้ยวหนึ่งของชีวิตเท่านั้น
อย่าลืมว่า การเป็นหนี้ไม่ใช่เรื่องใหญ่ของชีวิต แต่ถ้าสามารถปลดหนี้ได้ก็จะเป็นเรื่องดีของคุณ อย่าลืม สติและกำลังใจ สำคัญที่สุดที่คุณจะต้องสู้ ท่องไว้ว่า ตราบใดที่เรายังมีชีวิต เราต้องมีกำลังใจที่ดี แล้วเราจะได้พบว่า ฟ้าหลังฝนย่อมสดใสเสมอ…นี่คือวิถี กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต