-10000-บาท-อยู่อย่างไรให้ได้ทั้งเดือน.jpg

kinyupen_adminOctober 26, 2018

เงิน 10,000 บาท คุณคิดว่าจะดำรงชีวิตใน 1 เดือน ได้หรือไม่? แล้วจะใช้ชีวิตอย่างไรดีให้กินอยู่ให้ได้ภายใน 1 เดือน วันนี้ กินอยู่เป็น พามาดูวิธีใช้จ่ายเงิน 10,000บาท อย่างไรให้เหลือเก็บ

“เงินทองนั้นหายาก” กว่าจะได้เงินมาในแต่ละเดือนนั้น บอกเลยว่าเลือดตาแทบกระเด็น ต้องอดต้องทนสารพัด แต่ถ้าพูดถึงมนุษย์เงินเดือนแล้ว จบปริญญาตรีมาส่วนใหญ่ก็จะสตาร์ทอยู่ 15,000 บาท/เดือน อันนี้ยังพอประทังชีวิตได้อยู่ (ถ้าไม่ใช้จ่ายฟุ่มเฟือย) แต่ถ้าสมมุติว่าเป็นคนวัยนิสิต นักศึกษา หรือมนุษย์เงินเดือนที่มีวุฒิ ม.6 ล่ะ กรณีที่ทำงานไปด้วยเรียนไปด้วยหรือขอเงินจากพ่อแม่ ตกเดือนละประมาณ 10,000 บาท หลายคนคงบอกว่าหมื่นเดียวใช้ชีวิต 1 เดือน จะพอเหรอ? แล้วถ้าบอกว่าจริงๆ แล้ว มันพอล่ะ จะเชื่อไหม? ไม่เชื่อก็ต้องเชื่อ มาดูกันเลยดีกว่าว่า 10,000 บาท จะใช้ชีวิตอย่างไรให้ได้ 1 เดือน เริ่มต้นจากการลิสล์รายจ่ายประจำเดือนออกมาว่า เดือนนี้มีค่าใช้จ่ายอะไรบ้าง แบ่งสัดส่วนให้ชัดเจน ตามนี้เลย

1. ค่าเช่าห้องพัก : กรณีที่เดินทางมาทำงานหรือศึกษาต่อนอกภูมิลำเนา ค่าใช้สำคัญอันดับต้นๆ เลยคือ ค่าที่พัก เช่าห้องพักในแต่ละเดือนมีค่าเช่าตกเฉลี่ย 3,000-5,000 บาท นี่แค่ค่าเช่าเฉยๆ นะ ฉะนั้นหาที่พักดีๆ บางทีไม่จำเป็นต้องเอาหรูหรา หรือถึงขั้นอัพเกรทเป็นคอนโด เพราะค่าใช้จ่ายจะบานปลายขึ้น หรือหากบางคนโชคดี มีที่พักอาศัยคือบ้านของครอบครัวหรืออาศัยบ้านญาติอยู่นั้น ก็ช่วยประหยัดค่าใช้จ่ายไปได้เยอะเลย

2. ค่าน้ำ-ไฟ สาธารณูปโภค : สำหรับคนที่เช่าห้องพักรายเดือน ค่าน้ำ-ค่าไฟ-ค่าโทรศัพท์ เป็นปัจจัยสำคัญรองลงมาจากค่าเช่าห้องพัก ถ้าใช้ไฟเยอะ ใช้น้ำเยอะ ก็ต้องจ่ายเยอะเหมือนกัน ตกเฉลี่ยอยู่ที่ประมาณ 1,500-3,000 บาท หากคนที่ไม่ค่อยได้ใช้ไฟฟ้าหรือน้ำ ราคาก็จะถูกลงมา ขณะเดียวกัน บางคนที่พักอาศัยที่บ้านพักครอบครัวหรือบ้านญาตินั้น ก็ตกลงกันเอาเอง ถ้าไม่ต้องจ่ายค่าน้ำค่าไฟก็ช่วยประหยัดไปได้พอสมควร

3. ค่าอาหาร : 1 เดือนมี 30-31 วัน เรื่องกินก็เป็นเรื่องสำคัญ สำหรับคนที่เช่าห้องพักแล้วนั้น ลองคำนวนดูว่าสำหรับค่าอาหารแล้วนั้นจะใช้จ่ายวันละกี่บาท ปกติแล้วจะอยู่ที่ 100 บาท/วันสำหรับเมนูอาหารปกติ ถ้า 1 เดือนก็จะอยู่ที่ประมาณ 3,000 บาท แต่ถ้าเลือกกินอาหารหรูจากในห้างแล้วล่ะก็ตกวันละประมาณ 200-500 บาท แต่ก็อาจจะไม่ได้รับประทานหรูหราบ่อยทุกวัน ยังไงซะก็บริหารเงินในส่วนนี้ดีๆ ขณะเดียวกัน คนที่อาศัยอยู่กับครอบครัวหรือญาติ ก็ตกลงกันเอาเอง บางบ้านพ่อแม่หรือญาติก็จะทำอาหารอยู่แล้วในทุกๆ วัน เราก็อาจจะไม่ต้องใช้จ่ายเงินส่วนนี้มากนัก

4. ค่าเดินทาง : การเดินทางไปเรียนหนังสือที่มหาวิทยาลัยหรือไปทำงานนั้น ไม่ว่าจะเดินทางด้วยวิธีการใด ก็มีค่าใช้จ่ายให้ลำบากใจ ทั้งรถสาธารณะหรือรถส่วนบุคคล กรณีรถสาธารณะ หากเราเลือกนั่งเป็นรถเมล์ ก็มีค่าใช้ตกวันละประมาณ 30-50 บาท/วัน 1 เดือนก็อยู่ที่ประมาณ 1,000-1,200 บาท ขณะเดียวกัน บางคนอาศัยอยู่กับครอบครัวหรือญาติ ถ้าหากติดรถของพ่อแม่หรือญาติไปรับหรือส่ง ก็ช่วยประหยัดค่าเดินทาไปได้เยอะเลย

5. เงินออม : คนเราต้องรู้จักการออมเงิน เพื่อให้มีเงินใช้ในยามจำเป็น กรณีเจ็บป่วยฉุกเฉิน เป็นต้น ฉะนั้นใน 1 เดือน คุณจะออมเงินสักกี่บาท อันนี้ก็ขึ้นอยู่กับคุณแล้ว ถ้ารายจ่ายเยอะก็วันละ 10 บาท หยอดกระปุกทุกวัน ครบ 1 เดือน ได้ 300 บาท ครบ 1 ปี 3,600 บาท แต่ถ้ารายจ่ายอยู่ในระดับพอดี ก็ออมสัก 20-50 บาท/วัน 1 เดือนก็จะได้เงินอยู่ที่ 600-1,500 บาท ครบ 1 ปี 6,000-18,000 บาท หรือถ้าอยากลองสูตรการออมเงินด้วยวิธีอื่นๆ ก็ลองใช้สูตรนี้ได้ เปิดสูตรการออมเงินของมนุษย์เงินเดือน “ออมอย่างไร ให้มีเงินใช้ในยามแก่”
ขณะเดียวกัน คนที่พักอาศัยกับครอบครัวหรือบ้านญาติ ถือว่าค่อนข้างได้้ปรียบเพราะไม่ต้องจ่ายค่าที่พัก ค่าน้ำค่าไฟ รายจ่ายสำคัญๆ อาจจะมีรายจ่ายแค่ค่าอาหารนอกสถานที่ ปาร์ตี้สังสรรค์ เป็นต้น ฉะนั้น ก็ควรเก็บเงินออมเอาไว้ ถ้าเก็บได้เดือนละ 2,000-3,000 บาท ก็จะดีเลย ครบ 1 ปี มีเงินมากถึง 24,000-36,000 บาทเลยทีเดียว

6. ค่าใช้จ่ายอื่นๆ : ค่าใช้จ่ายส่วนนี้ก็คือค่าใช้จ่ายที่คิดว่าจะฟุ่มเฟือย อยากได้ของอันนั้น อันนี้ สำหรับรายจ่ายอย่างเราก็ถ้าพอมีเงินเหลืออยู่นิดนึงก็แบ่งมาสัก 500-1,000 บาท ซื้อของที่อยากได้ เช่น เสื้อผ้า เครื่องแต่งกาย รองเท้า เป็นต้น หรืออาจะไปท่องเที่ยวต่างจังหวัด ก็มีค่าใช้จ่ายอยู่ประมาณ 500-1,000 บาท แต่ทั้งนี้ทั้งนั้น ก็ต้องบริหารจัดการเงินของคุณให้ดี เพราะไม่ฉะนั้นคุณก็จะไม่มีเงินพอใช้ทั้งเดือนแน่นอน ถ้าอยากได้ของใหญ่ๆ เช่น สมาร์ทโฟนสักเครื่อง ก็ต้องเก็บหอมรอมริบ หรือหางานพิเศษทำ เพื่อหารายได้เสริม
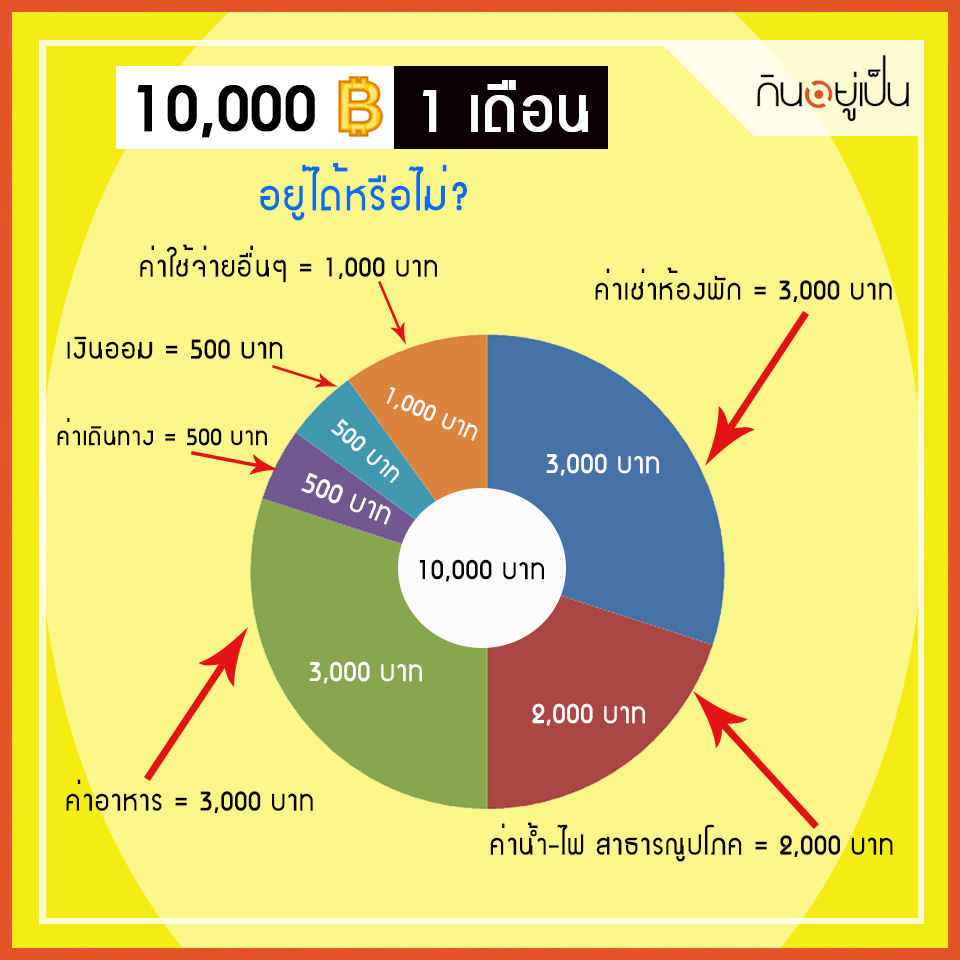
ทั้งนี้ จะบอกว่า 10,000 บาท กับการใช้ชีวิต 1 เดือนนั้น ถ้ารู้จักบริหารจัดการเงินเป็น ยังไงก็ตามก็สามารถใช้จ่ายได้เพียงพอตลอด 1 เดือนแน่นอน และถ้าวางแผนดีๆ หน่อย คุณอาจจะมีเงินเหลืออีกด้วย ทั้งหมดทั้งมวลนี้ขึ้นอยู่กับตัวคุณเองว่าจะบริหารจัดการเงินได้ดีมากน้อยแค่ไหน ถ้ารายได้ไม่พอรายจ่ายก็หางานพาร์ทไทม์ทำเพิ่มเพื่อหารายได้พิเศษ รับรองว่า 1 เดือนคุณจะใช้ชีวิตอยู่รอดอย่างแน่นอน เพียงแค่คุณ “ไม่ฟุ่มเฟือย” หรือ “สิ้นเปลือง” แค่นั้นเอง…นี่คือวิถี กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต
5-อาชีพมาแรง-ปี-2561-ที่ตลาดแรงงานต้องการมากที่สุด.jpg

kinyupen_adminOctober 2, 2018

“จ๊อบส์ ดีบี (ประเทศไทย)” เปิดเผย 5 อาชีพยอดฮิตในปี 2561 ที่ตลาดแรงงานและสถานประกอบการต้องการมากที่สุด วันนี้ กินอยู่เป็น พามารู้จักกับ 5 อาชีพที่เป็นที่ต้องการในตลาด

ในสมัยเด็กๆ คุณเคยตอบคำถามนี้หรือไม่ “โตขึ้นอยากเป็นอะไร?” คำถามนี้มีความหมายเพื่อปลูกฝังให้เด็กๆ มีความคิดตั้งใจในการที่จะประกอบอาชีพที่ใฝ่ฝัน เพราะมนุษย์ทุกคนเกิดมาล้วนต้องมีอาชีพเป็นของตัวเอง เพราะเป็นการใช้องค์ความรู้และความสามารถของเราในการปฏิบัติภารกิจต่างๆ ขององค์กรให้บรรลุเป้าหมาย เพื่อแลกกับค่าตอบแทนในการนำมาดำรงชีวิต อาชีพบางชีพเป็นอาชีพที่กำลังได้รับความนิยมกับโลกในปัจจุบัน หลายๆ คนก็มีความใฝ่ฝันที่อยากจะประกอบอาชีพนั้นๆ

ล่าสุด บริษัทจัดหางาน จ๊อบส์ ดีบี (ประเทศไทย) จำกัด เผยผลสำรวจเกี่ยวกับการจ้างงานของประเทศไทย ในปี 2561 พบว่า ภาพรวมตลาดแรงงานในปีนี้จะดีกว่าปีที่แล้ว โดยผู้ประกอบการจำนวน 50% มีแนวโน้มขยายธุรกิจ และจ้างงานมากขึ้น 3% จากปีก่อน แต่ก็มีผู้ประกอบการ 25% ที่จ้างงานทดแทนเฉพาะตำแหน่งงานที่จำเป็นเท่านั้น

สำหรับตำแหน่งงานที่มีความต้องการสูงสุด 5 อันดับแรก ในปี 2561 มีดังนี้ ได้แก่ (1.) พนักงานขายและพัฒนาธุรกิจ , (2.) วิศวกร , (3.) ธุรการและงานบุคคล , (4.) เจ้าหน้าที่ไอที และ (5.) พนักงานการตลาดและประชาสัมพันธ์

อย่างไรก็ตาม หากท่านใดที่ต้องการเพิ่มโอกาสในการหางานและได้งานทำมากขึ้น ควรต้องแสวงหาทักษะความรู้ความสามารถให้หลากหลาย อาทิ ทักษะด้านภาษา ไอที เทคโนโลยี ฯลฯ ซึ่งแม้ว่าการจ้างงานของสถานประกอบการต่าง ๆ มีแนวโน้มขยายตัวขึ้น แต่กลับพบว่า 53% ของท่านที่กำลังหางานมองว่า การหางานทำในปีนี้จะหายากขึ้นกว่าปีก่อนๆ เพราะมีการแข่งขันในสายงานที่ดุเดือดและเข้มข้นมากขึ้นกว่าเดิม


-“บัตรเครดิต-บัตรกดเงินสด”-ด้วย-3-วิธีง่ายๆ-ไม่ยากอย่างที่คิด.jpg

kinyupen_adminSeptember 26, 2018

การใช้ “บัตรเครดิต-บัตรกดเงินสด” อย่างไม่ถูกวิธี ใช้จ่ายสุรุ่ยสุร่าย คุณอาจจะเป็นหนี้ก้อนโตโดยไม่รู้ตัว “กินอยู่เป็น” จึงมี 3 วิธีง่ายๆ ที่ช่วยให้คุณสามารถปลดหนี้ “บัตรเครดิต-บัตรกดเงินสด” ได้ บอกเลยว่าแต่ละวิธีไม่ยากอย่างที่คิด

สมัยนี้คนรุ่นใหม่นิยมใช้ “บัตรเครดิต-บัตรกดเงินสด” กันเป็นจำนวนมาก โดยเฉพาะเหล่ามนุษย์เงินเดือนทั้งหลาย ที่พยายามหาทุกวิถีทางในการทำ “บัตรเครดิต-บัตรกดเงินสด” ถ้าเป็นบัตรเครดิตนั้นก็ไว้สำหรับรูดซื้อสินค้าที่ต้องการ สะดวก ไม่ต้องพกเงินสดจำนวนมากๆ ส่วนบัตรกดเงินสดนั้นสำหรับกรณีร้อนเงิน ฉุกเฉินเรื่องเงิน ก็กดขอเงินมาใช้ได้เลย แต่หารู้หรือไม่ว่า บัตรพวกนี้ถ้าใช้งานไม่เป็นหรือไม่ถูกวิธี คุณก็อาจจะเป็นหนี้ก้อนโตโดยไม่รู้ตัวขึ้นมาทันทีก็ได้ เพราะนอกจากที่คุณจะต้องหาเงินมาใช้หนี้คืนแล้ว อย่าลืมว่าบัตรพวกนี้เมื่อใช้งานแล้ว ต้องเสียค่าดอกเบี้ยอีกด้วย ยืมมากก็ดอกเบี้ยสูงเช่นกัน ก็ทำเอาเหล่ามนุษย์เงินเดือนหลายคนกลุ้มอกกลุ้มใจกันเลยทีเดียว “กินอยู่เป็น” จึงมี 3 วิธีง่ายๆ ที่ช่วยให้คุณสามารถปลดหนี้ “บัตรเครดิต-บัตรกดเงินสด” ได้ บอกเลยว่าแต่ละวิธีไม่ยากอย่างที่คิด

1. หยุดพฤติกรรมใช้จ่ายฟุ่มเฟือย
ก่อนอื่นคุณต้องระมัดระวังการใช้จ่ายเงิน ขอให้มีความรอบคอบในการใช้จ่าย ควรเสียเงินในสิ่งที่จำเป็น เช่น ค่าสาธารณูปโภคต่างๆ ที่บ้าน ค่ากิน-ค่าเดินทางไปทำงาน มีเท่าไหร่ ใช้เพียงเท่านั้น ถ้าไม่มีเงินก็ไม่ควรกดขอเงินจากบัตรกดเงินสดเด็ดขาด ไม่ควรสุรุ่ยสุร่ายในเรื่องที่ไม่จำเป็นโดยเด็ดขาด ท่องเอาไว้ว่า คุณกำลังเป็นหนี้ เพราะฉะนั้นอย่าสร้างหนี้โดยเด็ดขาด

2. หมั่นเก็บหอมรอมริบให้เป็นนิสัย
เมื่อถึงสิ้นเดือน นั่นคือวันเงินเดือนออก คุณต้องบริหารจัดการค่าใช้จ่ายให้ดีๆ นอกจากนี้ค่าใช้จ่ายในแต่ละเดือนที่ต้องจ่ายแล้ว คุณก็อย่าลืมเก็บหอมรอบริบสักเดือนละ 1,000 บาท (หรือมากกว่านั้น) ก็ยังดี หมั่นทำเป็นประจำทุกๆ เดือน รับรองเลยว่า คุณมีเงินเก็บแน่นอน อยากได้ของสิ่งใดหรือว่าฉุกเฉินเรื่องเงิน คุณก็หยิบเงินก้อนนี้มาใช้จ่ายได้ โดยที่ไม่ต้องง้อ “บัตรเครดิต-บัตรกดเงินสด” เลย

3. ตั้งใจและขยันทำงาน-หารายได้พิเศษ
ตั้งใจทำงานอย่างเต็มที่ เพราะงานคือเงิน ถ้าวันหนึ่งคุณไม่มีงานทำ คุณจะเอาเงินที่ไหนมาใช้จ่ายในชีวิตประจำวัน ถ้ามีโอกาสก็ทำงานล่วงเวลา (OT) เก็บเงินเสียเลย และถ้ามีเวลาเหลือก็หารายได้เสริมทำช่วงวันหยุดหรือนอกเวลางานก็ได้ เช่น รับจ้างถ่ายรูปรับปริญญา เป็นต้น ก็ถือเป็นรายได้อีกช่องทางหนึ่งที่ช่วยให้คุณสามารถปลดหนี้ “บัตรเครดิต-บัตรกดเงินสด” ได้


ทั้งหมดที่กล่าวมานี้ ขอให้เหล่ามนุษยเงินเดือนทั้งหลายจงนำไปปรับใช้เสีย จะได้ไม่เป็นหนี้ติดตัวไปตลอดชีวิต พยายามฝึกไว้เป็นนิสัย ถ้าคุณทำได้ รับรองเลยว่าคุณก็สามารถปลดหนี้จากบัตรเครดิตและบัตรกดเงินสดได้อย่างสบายๆ และช่วยป้องกันการเกิดหนี้ก้อนใหม่อีกด้วย จำเอาไว้เลยว่า “การไม่มีหนี้ เป็นลาภันประเสริฐ” นี่คือวิถี กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต

6-เรื่องสำคัญที่ควรคิดก่อนจ่าย-จะได้ไม่พลาดจนกลายเป็นหนี้ก้อนโต.jpg

kinyupen_adminSeptember 20, 2018

เป็นเรื่องปกติที่เมื่อเรามีเงิน ก็ต้องการที่จะซื้อหรือนำเงินไปลงทุนใช้จ่ายในสิ่งที่เราอยากได้มากๆ ซึ่งของบางอย่างมีราคาค่อนข้างสูง “กินอยู่เป็น” จึงได้รวบรวม 6 เรื่องสำคัญที่คุณจะต้องคิดไตร่ตรองให้ดีก่อนควักเงินจ่าย ถ้าไม่อยากเป็นหนี้ก้อนโตในภายหลัง

เป็นเรื่องปกติที่เมื่อเรามีเงิน ซึ่งได้มาจากการทำงาน หรือจะได้มาจากการเสี่ยงโชคก็ตาม เราย่อมต้องการที่จะซื้อหรือนำเงินไปลงทุนใช้จ่ายในสิ่งที่เราอยากได้มากๆ ซึ่งของบางอย่างมีราคาค่อนข้างสูง จนเราอาจจะไม่ได้คิดให้รอบคอบเสียก่อนว่า เมื่อซื้อมาแล้วจะส่งผลกระทบกับตัวเราหรือไม่ เราจะมีเงินเหลืออยู่หรือไม่ จะมีเงินเพียงพอในการใช้จ่ายหลังจากนี้หรือไม่ หรือถ้าโชคร้ายอาจจะกลายเป็นหนี้สินขึ้นมาก็เป็นไปได้ เมื่อเป็นเช่นนี้ก็เป็นการสะท้อนออกมาชัดเจนว่า สถานะทางการเงินของเราอยู่ในภาวะวิกฤติ จำเป็นต้องแก้ไขพฤติกรรมการเงินจริงๆ

“กินอยู่เป็น” จึงได้รวบรวม 6 เรื่องสำคัญที่คุณจะต้องคิดไตร่ตรองให้ดีก่อนควักเงินจ่าย ถ้าไม่อยากเป็นหนี้ก้อนโต ทั้งนี้ เพื่อให้คุณได้วางแผนการใช้จ่ายเงิน ระมัดระวังการเกิดหนี้สินในภายหลัง ซึ่งมีดังนี้

1. ซื้ออุปกรณ์อิเล็คทรอนิกส์/เครื่องใช้ไฟฟ้า
ปัจจุบัน อุปกรณ์อิเล็คทรอนิกส์และเครื่องใช้ไฟฟ้าต่างๆ มีความจำเป็นต่อชีวิตเราอย่างมาก ไม่ว่าจะเป็น โทรทัศน์ , คอมพิวเตอร์ , เครื่องซักผ้า , ตู้เย็น หรือแม้กระทั่งโทรศัพท์มือถือ ที่ต่างผลิตรุ่นใหม่พร้อมฟังก์ชั่นใหม่ๆ ออกมา แน่นอนว่าผู้บริโภคอย่างเราๆ เองก็ต้องปรับเปลี่ยนสินค้าให้เป็นรุ่นปัจจุบัน เพื่อที่จะได้ไม่ตกเทรนด์ ซึ่งในความเป็นจริงแล้ว ไม่ได้มีความจำเป็นเลย เพราะการที่จะต้องซื้อหรือปรับเปลี่ยนอุปกรณ์อิเล็คทรอนิกส์และเครื่องใช้ไฟฟ้าต่างๆ แต่ละครั้งนั้น ย่อมมีค่าใช้จ่ายที่ค่อนข้างสูง ซึ่งจะกระทบต่อสภาพทางการเงินของเราอย่างแน่นอน ยิ่งซื้อของแบบเงินก็มีเปอร์เซนต์ที่จะเป็นหนี้สินได้

ฉะนั้น คุณต้องดูความจำเป็นว่า อุปกรณ์อิเล็คทรอนิกส์และเครื่องใช้ไฟฟ้าต่างๆ ที่คุณสนใจนั้น มีความจำเป็นกับตัวเรามากน้อยขนาดไหน ถ้าที่บ้านยังมีอุปกรณ์อิเล็คทรอนิกส์และเครื่องใช้ไฟฟ้าเครื่องเดิมอยู่และยังใช้งานได้ตามปกติ ก็ไม่จำเป็นที่จะต้องเสียเงินซื้อใหม่เลย เก็บเงินเอาไว้ใช้ในยามจำเป็นดีกว่า

2. ซื้อรถยนต์-รถจักรยานยนต์
การเดินทางไปไหนมาไหนแน่นอนว่า ยานพาหนะ เป็นปัจจัยสำคัญในการเดินทาง การมียานพาหนะเป็นของตัวเองถือเป็นเรื่องที่ดี เพราะว่าเราสามารถเดินทางไปไหนมาไหนได้สบาย เดินทางเวลาไหนก็ได้ ไม่ต้องไปง้อรถโดยสารสาธารณะ แต่ในความเป็นจริงแล้ว การมีรถยนต์หรือรถจักรยานยนต์เป็นของตัวเองนั้น คุณจะต้องมีรายรับเพื่อมาใช้จ่ายกับยานพาหนะของคุณ เช่น ค่าน้ำมันรถ , ค่าซ่อมแซมรถ , ค่าตรวจสภาพรถประจำปี , ค่าประกันรถ ฯลฯ นอกจากนี้ สำหรับรถป้ายแดงที่ดาวน์รถ คุณก็จะมีค่าใช้จ่ายในการผ่อนรถต่อเดือนอีกด้วย ซึ่งมีค่าใช้จ่ายต่อปีค่อนข้างสูงพอสมควร

ฉะนั้น ก่อนที่คุณจะซื้อรถ ไม่ว่าจะเป็นรถยนต์หรือรถจักรยานยนต์ คุณต้องคิดให้ดีก่อนว่ามีความจำเป็นมากน้อยแค่ไหนในการต้องมีรถส่วนตัว และคุณมีรายรับมากเพียงพอที่จะจ่ายเงินค่าใช้จ่ายดังกล่าวหรือไม่ เพราะถ้าคุณวางแผนไม่ดี คุณก็อาจจะมีโอกาสเป็นหนี้ขึ้นมาทันที ทางที่ดีแล้วคุณควรมีเงินสำรองเตรียมไว้อีกสักก้อนหนึ่ง เผื่อเหตุฉุกเฉินเกี่ยวกับเรื่องรถด้วย

3. ซื้อบ้าน/คอนโด
รู้หรือไม่ การที่จะซื้อบ้านสักหรือคอนโดสักห้องหนึ่ง นั่นหมายความว่า คุณจะต้องเป็นหนี้ยาวนานอย่างน้อย 10 ปีขึ้นไปเลยทีเดียว เพราะคนที่คิดจะซื้อบ้านและคอนโดส่วนใหญ่ไม่ได้มีเงินก้อนใหญ่หลักแสนหลักล้านในการที่จะไปซื้อบ้านหรือคอนโด จะต้องไปกู้เงินจากสถาบันการเงินเพื่อมาซื้อบ้านและคอนโด และเมื่อกู้มาแล้วก็ต้องมีการชำระหนี้คืนพร้อมดอกเบี้ย โดยการจ่ายคืนจะอยู่ในลักษณะของการผ่อนจ่ายเป็นรายเดือน อย่างน้อยตกเดือนละประมาณ 10,000 บาทขึ้นไป

ดังนั้น คุณต้องคคิดและวางแผนให้ดีว่าถ้าคุณคิดที่จะซื้อบ้านและคอนโดแล้ว คุณมีกำลังแรงที่จะชำระหนี้หรือผ่อนบ้านไหวหรือไม่ เพราะคุณจะต้องเป็นหนี้นานนับ 10 ปี หากคุณมีปัญหาทางการเงินขึ้นระหว่างนั้น ความเดือดร้อนจะมาเยือนคุณแน่นอน

4. ทำบัตรเครดิต/บัตรกดเงินสด
การทำบัตรเครดิต/บัตรกดเงินสด นอกจากที่จะมีประโยชน์เยอะ หากวางแผนไม่ดี ก็จะเห็นว่าโทษก็จะมีเยอะเช่นกัน ทั้งหมดนี้ขึ้นอยู่กับพฤติกรรมการใช้เงินของคุณล้วนๆ ถ้าคุณเป็นคนที่มีพฤติกรรมการใช้จ่ายแบบฟุ่มเฟือย รูดบัตรเครดิตซื้อของทุกวัน นั่นหมายความว่าคุณจะกลายเป็นหนี้ขึ้นมาทันที และคุณก็จะต้องหาเงินมาจ่ายหนี้พร้อมดอกเบี้ยอีกด้วย

ฉะนั้น คิดให้ดีก่อนที่จะใช้จ่าย ขอแนะนำเลยว่าบัตรเครดิตและบัตรกดเงินสดควรใช้ในยามจำเป็นจริงๆ เช่น ไว้ใช้กรณีต้องรักษาตัวยามเจ็บป่วย หรือกรณ๊ที่ต้องใช้เงินด่วน เป็นต้น อย่าลืมว่า ควรมีสติทุกครั้งในการใช้งานบัตรเครดิตและบัตรกดเงินสด เพื่อที่เราจะได้ห่างไกลจากการเป็นหนี้ก้อนโตด้วย

5. ลงทุนเปิดธุรกิจ/ประกอบกิจการส่วนตัว
การมีธุรกิจเป็นของตัวเอง มีข้อดีตรงที่ว่าคุณไม่ต้องเป็นลูกน้องของใคร คุณเป็นเจ้านายตัวเอง บริหารงานได้ด้วยตนเอง แต่การที่จะลงทุนเปิดธุรกิจสักอย่างใดอย่างหนึ่ง ย่อมมีค่าลงทุนมากพอสมควร อาทิ ค่าอุปกรณ์ , ค่าเช่าสถานที่ , ค่าจ้างพนักงาน , ค่าสาธารณูปโภค ฯลฯ ซึ่งมีค่าใช้จ่ายค่อนข้างสูง นอกจากนี้ อาจจะมีรายจ่ายนอกเหนือจากนี้เพิ่มเติมเข้ามาด้วย

ฉะนั้น คุณเองต้องวางแผนดีๆ ก่อนเริ่มลงทุนทำธุรกิจขึ้นมานั้น อันดับแรกต้องมีเงินทุน และควรต้องมีเงินสำรองก้อนใหญ่อีกสักก้อนสำรองไว้ เผื่อในกรณีที่เดือนไหนรายรับน้อยกว่ารายจ่าย ผลประการการธุรกิจขาดทุนในเดือนนั้น นั่นคือวิกฤตทันที คุณต้องวางแผนการใช้จ่ายเงินให้ดี พยายามลดรายจ่ายให้มากที่สุดเท่าที่จะทำได้ ถ้าวางแผนและประคับประคองธุรกิจของคุณดีๆ คุณก็สามารถได้กำไรจากการขายได้อย่างไม่ยากเลย

6. ศึกษาต่อระดับปริญญาโท-เอก
“การศึกษาคือการลงทุน” คำนี้มีอยู่จริง ลงทุนด้วยค่าใช้จ่ายในการศึกษา การศึกษาต่อในระดับปริญญาโท-ปริญญาเอก คือ การศึกษาเพื่อต่อยอดองค์ความรู้จากที่เรียนในระดับปริญญาตรี เพื่อที่คุณจะได้นำความรู้ในด้านปริญญาโท-เอก ไปต่อยอดในสายงานคุณได้ หรืออาจจะนำไปใช้ประกอบอาชีพในสายงานวิชาการ งานวิจัย ซึ่งการที่จะศึกษาต่อในระดับนี้ คุณต้องคิดให้ดีๆ อย่าคิดแค่ว่าเรียนต่อปริญญาโท-ปริญญาเอก เพราะกระแสหรือแฟชั่น พยายามหาคำตอบกับตัวเองให้ได้ว่าจะเรียนต่อปริญญาโท-ปริญญาเอก ไปเพราะอะไร ถ้าคุณหาคำตอบได้ ก็ลุยได้เลย

นอกจากนี้ ต้องอย่าลืมสำรวจค่าใช้จ่ายของตัวเองด้วยว่ามีเงินค่าเทอมที่จะจ่ายเพียงพอกับการเรียนหรือไม่ ถ้าสถานะทางการเงินยังไม่พร้อมกับเรียนไปศึกษาต่อ คุณก็ไม่ควรที่จะไปเรียนในช่วงนั้น ขอแนะนำว่าคุณควรทำงานหาประสบการณ์และเก็บเงินให้ได้อย่างน้อยสัก 200,000-300,000 บาทขึ้นไป เพื่อที่ตอนเรียนต่อปริญญาโท-ปริญญาเอก จะได้ไม่วุ่นวายกับการหาเงินจ่ายค่าเทอม และสำคัญอย่างยิ่งคือช่วงการทำวิทยานินธ์ ซึ่งคคุณต้องมีเวลามากพอสมควรในการให้เวลากับสิ่งๆ นี้ เพราะถ้าคุณไม่มีเวลากับมัน คุณก็จะเรียนไม่จบแน่นอน บางคนตัดสินใจลาออกจากงานประจำหรือขอลาไม่รับเงินเดือน เพื่อให้เวลากับการทำวิทยานิพนธ์ในครั้งนี้ ฉะนั้น ควรวางแผนเก็บเงินตั้งแต่แรก จะดีที่สุด

ทั้งหมดนี้ก็คือเรื่องที่คุณควรจะต้องคิดให้ดีก่อนเสียเงิน สำคัญมากๆ เลยทีเดียว ฉะนั้นขอให้จำเอาไว้เสมอว่า เราควรมีสติ คิดให้รอบคอบทุกครั้ง ที่จะต้องจ่ายเงินก้อนใหญ่ เพราะคุณจะได้ไม่ต้องเดือดร้อนจากการเป็นหนี้สิ้นหรือไม่มีเงินใช้ภายหลัง นี่คือวิถี กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต

-ช่วยกระตุ้นเศรษฐกิจไทย-แต่ไม่ลดความเหลื่อมล้ำ-2.jpg

kinyupen_adminSeptember 19, 2018

นิด้าโพลเผยผลสำรวจประชาชนส่วนใหญ่เห็นด้วยที่รัฐบาลเพิ่มนโยบายกดเงินสดในบัตรคนจน มองช่วยกระตุ้นเศรษฐกิจไทยได้มาก แต่เชื่อว่าไม่สามารถแก้ปัญหาความเลื่อมล้ำตามเจตนารมย์ของรัฐบาลได้ วันนี้ กินอยู่เป็น มาเล่าเรื่องเกี่ยวกับนโยบายบัตรสวัสดิการแห่งรัฦให้ฟังกัน

จากนโยบายบัตรสวัสดิการแห่งรัฐของรัฐบาล ที่มอบสิทธิให้ประชาชนคนไทยผู้มีรายได้น้อย เพื่อช่วยเหลือแบ่งเบาค่าครองชีพจำพวกสินค้าและบริการต่างๆ ในชีวิตประจำวัน ซึ่งมีการเปิดใช้งานกันไปเมื่อปี 2560 ที่ผ่านมานั้น ทำให้สามาถแบ่งเบาภาระของประชาชนที่ได้รับสิทธิ์ดังกล่าวได้ ทั้งนี้ การ

ล่าสุด นิด้าโพล สถาบันบัณฑิตพัฒนบริหารศาสตร์ สำรวจความคิดเห็นของประชาชน เรื่อง “บัตรสวัสดิการแห่งรัฐกับการกระตุ้นเศรษฐกิจไทย?” เกี่ยวกับบัตรสวัสดิการแห่งรัฐที่ทางรัฐบาลจะเพิ่มขึ้นรายละ 100 – 200 บาท และสามารถเบิกเงินสดไปใช้ได้เพื่อเป็นการกระตุ้นเศรษฐกิจของไทย

โดยผลสำรวจเกี่ยวกับความคิดเห็นของประชาชนเกี่ยวกับการเพิ่มเงินช่วยเหลือแก่ผู้ที่ถือบัตรสวัสดิการแห่งรัฐ โดยสามารถเบิกเป็นเงินสดเพื่อนำไปชำระค่าบริการอื่นๆ ได้ พบว่า ประชาชนส่วนใหญ่ร้อยละ 80.84 ระบุว่า เห็นด้วย เพราะประชาชนผู้มีรายได้น้อยจะได้นำเงินมาใช้จ่ายในส่วนอื่นที่ไม่สามารถใช้บัตรสวัสดิการซื้อได้ และยังมีส่วนช่วยให้ประชาชนมีความเป็นอยู่ที่ดีขึ้น ขณะที่ร้อยละ 17.80 ระบุว่า ไม่เห็นด้วย เพราะเป็นการแก้ปัญหาที่ไม่ตรงจุด สามารถแก้ได้เพียงเบื้องต้นเท่านั้น และร้อยละ 1.36 ไม่ระบุ/ไม่แน่ใจ

เมื่อถามว่าบัตรสวัสดิการแห่งรัฐจะช่วยเศรษฐกิจได้มากน้อยแค่ไหน พบว่า ประชาชนส่วนใหญ่ร้อยละ 12.53 เห็นว่าการเพิ่มเงินช่วยเหลือแก่ผู้ที่ถือบัตรสวัสดิการแห่งรัฐดังกล่าวจะสามารถช่วยกระตุ้นเศรษฐกิจไทยได้มาก รองลงมา ร้อยละ 32.08 เห็นว่าจะสามารถช่วยกระตุ้นเศรษฐกิจไทยได้ค่อนข้างมาก , ร้อยละ 25.30 เห็นว่าสามารถช่วยกระตุ้นเศรษฐกิจไทยได้ค่อนข้างน้อย , ร้อยละ 14.92 เห็นว่าสามารถช่วยกระตุ้นเศรษฐกิจไทยได้น้อย และ ร้อยละ13.73 เห็นว่าไม่สามารถช่วยกระตุ้นเศรษฐกิจไทยได้เลย

ขณะที่ประชาชนส่วนใหญ่ร้อยละ 68.08 เชื่อว่าบัตรสวัสดิการแห่งรัฐจะไม่สามารถลดปัญหาความเหลื่อมล้ำทางสังคมและเศรษฐกิจระหว่างคนรวย/คนจน ตามเจตนารมณ์ของรัฐบาล เพราะเป็นการแก้ไขปัญหาที่ปลายเหตุ ช่วยเหลือได้เพียงเฉพาะหน้า รองลงมา ร้องละ 28.89 เชื่อว่าสามารถลดปัญหาความเหลื่อมล้ำได้ เพราะเป็นแนวทางการแก้ปัญหาที่คนจนได้ประโยชน์อย่างแท้จริง และทำให้ปัญหาความยากจนลดลง

สำหรับสิ่งที่ประชาชนอยากให้เพิ่มมากที่สุด ประชาชนส่วนใหญ่ ร้อยละ 47.73 ระบุว่า ค่ารักษาพยาบาล รองลงมา ร้อยละ 38.71 ระบุว่า ด้านช่วยเหลืออาชีพด้านเกษตรกรรม ตามด้วยร้อยละ 36.31 ระบุว่า เงินส่งเสริมผู้สูงอายุ/ผู้เกษียณอายุ , ร้อยละ 25.94 ระบุว่า ช่วยเหลือการสร้างอาชีพ , ร้อยละ 23.78 ระบุว่า ค่าการศึกษา/ค่าเล่าเรียน/ทุนการศึกษาบุตร , ร้อยละ 20.35 ระบุว่า ค่าสาธารณูปโภค เช่น ไฟฟ้า ประปา ระบบขนส่งมวลชน , ร้อยละ 10.77 ระบุว่า สวัสดิการสำหรับผู้พิการ , ร้อยละ 9.02 ระบุว่า สวัสดิการสำหรับลูกจ้างรายวัน/ผู้ใช้แรงงาน , ร้อยละ 4.71 ระบุว่า จ่ายคืนหนี้ธนาคารของรัฐ เช่น ธนาคารออมสิน ธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร (ธกส.) ธนาคารอาคารสงเคราะห์ (ธอส.) เป็นต้น และ ร้อยละ 0.64 ระบุอื่น ๆ ได้แก่ จัดสรรที่ทำกินและที่อยู่อาศัยให้กับผู้ยากจน


-ช่วยกระตุ้นเศรษฐกิจไทย-แต่ไม่ลดความเหลื่อมล้ำ.jpg

kinyupen_adminSeptember 13, 2018

ผลสำรวจเผยคนไทยส่วนใหญ่เครียดเกิดภาวะความเครียดเรื่องของเศรษฐกิจ-การเงินมากที่สุด เนื่องจากราคาสินค้าและบริการที่มีการปรับราคาสูงขึ้น กินอยู่เป็น แนะนำวิธีรับมือคือการใช้จ่ายอย่างประหยัด ดำเนินชีวิตตามหลักเศรษฐกิจพอเพียง

สถาบันวิจัยและบริการวิชาการ มหาวิทยาลัยอัสสัมชัญ ได้ทำการสำรวจเรื่อง ดัชนีความเครียดของคนไทยในเดือนสิงหาคม : กรณีศึกษาประชาชนในเขตกรุงเทพมหานคร เชียงใหม่ ขอนแก่น และสงขลา” ซึ่งผลการสำรวจพบว่า คนส่วนใหญ่มีความเครียดในเรื่องของเศรษฐกิจ/การเงิน มากที่สุด คิดเป็นร้อยละ 77.08 ส่วนใหญ่เป็นกลุ่มคนในวัยเรียน วัยทำงาน และวัยชรา รองลงมา คือ เรื่องสิ่งแวดล้อมร้อยละ 66.52 และ เรื่องครอบครัว ร้อยละ 55.06 ตามลำดับ ทั้งนี้ พบว่า ระดับความเครียดของคนไทยในการสำรวจครั้งนี้เพิ่มสูงขึ้นกว่า 2 ไตรมาสที่ผ่านมา

สำหรับปัจจัยที่ทำให้คนไทยเกิดภาวะความเครียด อันดับ 1 ได้แก่ ปัจจัยเรื่องของราคาสินค้าและบริการที่มีการปรับราคาสูงขึ้น คิดเป็นร้อยละ 67.43 รองลงมา คือ ภาวะเศรษฐกิจยุคปัจจุบัน ร้อยละ 50.95 และ ปัญหาหนี้สินและรายรับไม่พอกับรายจ่าย ร้อยละ 48.46 จึงทำให้คนไทยส่วนใหญ่เกิดความเครียดและกังวลใจ

จากปัญหาความเครียดของคนไทยที่เกิดขึ้น ส่งผลทำให้คนไทยส่วนใหญ่รู้สึกเบื่อหน่าย คิดเป็นร้อยละ 78.18 รองลงมา รู้สึกไม่มีความสุข ร้อยละ 66.92 และรู้สึกหมดกำลังใจ ร้อยละ 50.37 ซึ่งจะส่งผลทำให้ความเครียดของคนไทยเพิ่มสูงขึ้น รวมทั้งอาจสั่นคลอนความเชื่อมั่นของคนไทยที่มีต่อรัฐบาลและหน่วยงานที่รับผิดชอบดูแลแก้ปัญหาต่างๆ เหล่านี้ได้ในที่สุด

ส่วนวิธีแก้ปัญหาหรือรับมือกับสภาพเศรษฐกิจในยุคปัจจุบัน คนไทยส่วนใหญ่เลือกพึ่งพาตัวเองโดยการใช้จ่ายอย่างประหยัด ดำเนินชีวิตตามหลักเศรษฐกิจพอเพียง คิดเป็นร้อยละ 58.97 รองลงมา หาอาชีพเสริมและพยายามทำงานให้มากขึ้น ร้อยละ 11.06 และปล่อยวางทำใจยอมรับความจริง-มีสติ ร้อยละ 6.28

นอกจากนี้จะเห็นว่าปัญหาหลักๆ ที่ทำให้คนไทยส่วนใหญ่เกิดความเครียด คือ ปัญหาสินค้าราคาแพง ปัญหาหนี้สิน/รายรับไม่พอกับรายจ่าย ปัญหาความไม่ซื่อสัตย์สุจริตของนักการเมือง และปัญหาการจราจร ซึ่งเป็นปัญหาที่รัฐบาลและหน่วยงานที่เกี่ยวข้องควรนำไปพิจารณาเพื่อปรับปรุงแก้ไข เพื่อให้คนไทยเกิดความเครียดต่อปัญหาต่างเหล่านี้น้อยลง นี่คือวิถี กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต

13-เคล็ดลับ-แก่อย่างมีคุณค่า-ชราอย่างมีสุข-ของ-ดร.สุเมธ-ตันติเวชกุล_web.jpg

kinyupen_adminSeptember 6, 2018

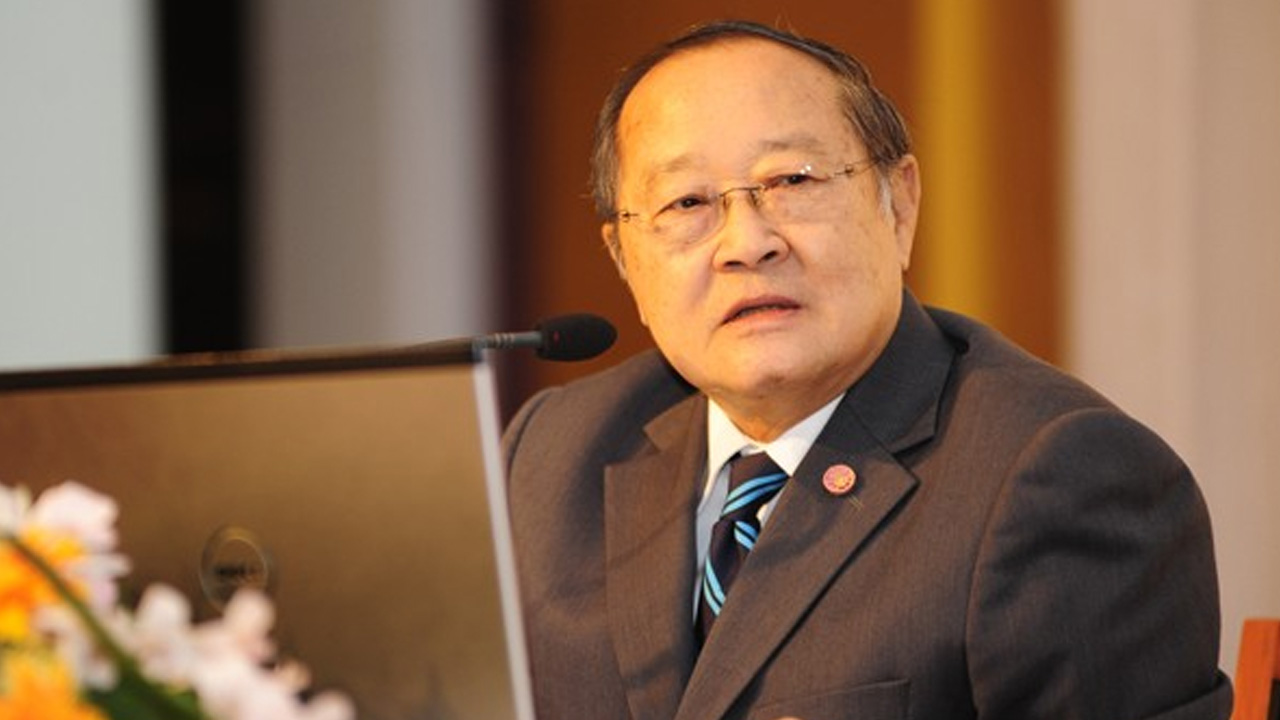
ดร.สุเมธ ตันติเวชกุล เลขาธิการมูลนิธิชัยพัฒนา เปิดเผย 13 เคล็ดลับดีๆ ในการใช้ชีวิตให้ “แก่อย่างมีคุณภาพ ชราอย่างมีสุข” เพื่อให้สามารถดำเนินชีวิตในช่วงบั้นปลายชีวิตได้อย่างมีความสุข

เมื่อชีวิตเดินทางมาถึงช่วงของบั้นปลายชีวิต ก็มักจะมีเรื่องราวต่างๆ มาให้เราคิดมากต่างๆ นาๆ ช่องว่างระหว่างวัยก็จะเป็นปัญหาสำคัญสำหรับคนที่มีอายุมากอย่างตัวคุณเอง เพราะจะต้องนั่งกัลวลว่าจะใช้ชีวิตร่วมกันคนรุ่นใหม่อย่างไรบ้าง , จะทำอย่างไรเพื่อหลีกเลี่ยงโรคภัยไข้เจ็บ และโรคอันตราย

โดย ดร.สุเมธ ตันติเวชกุล เลขาธิการมูลนิธิชัยพัฒนา เปิดเผย 13 เคล็ดลับดีๆ ในการใช้ชีวิตให้ “แก่อย่างมีคุณภาพ ชราอย่างมีสุข” ระหว่างการปาฐกถาพิเศษหัวข้อ “สูงวัยอย่างมีคุณค่า น้อมพัฒนาเศรษฐกิจพอเพียง” ในงานประชุมวิชาการประจำปีที่ประชุมผู้บริหารองค์กรของรัฐที่จัดตั้งขึ้นตามพระราชบัญญัติเฉพาะ (ทอพ.) “ประชารัฐร่วมใจ สู่สังคมสูงวัยอย่างมีคุณภาพ” โดยระบุว่า จะมีสักกี่คนที่อายุมากขึ้นแล้ว แล้วจะมีสุขภาพจิตดี เบิกบานทั้งกายใจ อย่างตนเองก็มีอายุมากขึ้นแล้ว แต่ก็ยังคงอุทิศตัวเองในการทำงานมาโดยตลอด จะหยิบจะจับจะขยับไปไหนก็ยังกระฉับกระเฉง คล่องแคล่วว่องไวตามปกติ ซึ่งเคล็ดลับการใช้ชีวิตของตนไม่ได้มีอะไรที่ดูยากมาก 13 เคล็ดลับการใช้ชีวิต ประกอบด้วย

1. อย่าลืมเอาจิตไปพักผ่อนบ้าง
ส่วนตัวของ ดร.สุเมธ ทุกครั้งที่มีจังหวะได้พักผ่อนเว้นวรรคชีวิตนานๆ จึงมักถือโอกาสเอาจิตไปพักด้วยการบวช ครั้งล่าสุด บวชตอนอายุ 65 ปี เป็นพระสายวัดป่าอยู่ที่สกลนคร ซึ่งจริงๆ แล้วหลายคนเมื่อถึงวัยเกษียณอายุ มักใช้เวลาหาแต่ความสุขทางกายพากายไปเที่ยว ไปพักผ่อน ไปสูดอากาศ ไปรับประทานอาหารดีๆ แต่กลับละเลยไม่คิดที่จะเอาจิตไปพักผ่อน ทั้งที่กายกับจิตนั้นสัมพันธ์และมีอิทธิพลต่อกัน

2. ใช้ชีวิตอย่างมี “สติ”
ไม่ว่าจะเป็นการมีสติในการรับประทานอาหาร แทนที่จะทานตามใจปาก สนองความอยากของตัวเอง แล้วต้องให้หมอจ่ายยาลดไขมัน ลดน้ำตาล ทำไมเราไม่ลองหันมาลดที่ปากของตัวเอง ด้วยการใช้สติในการพิจารณาอย่างมีเหตุมีผลทุกครั้งในการรับประทาน

3. น้อมนำหลักเศรษฐกิจพอเพียงมาใช้ในการดำเนินชีวิต โดยมี “เหตุผล” เป็นเครื่องนำทาง
เหตุผลเป็นผลผลิตของปัญญา ดังนั้น จึงต้องรักษาศีล และมีสติ สมาธิ ผลสุดท้ายจะทำให้เกิดการพิจารณาโดยใช้ปัญญาเป็นที่ตั้ง เมื่อดำเนินทุกอย่างด้วยเหตุด้วยผล ก็จะเกิดความพอเพียงขึ้น

4. ฝึกการให้โดยไม่หวังผลตอบแทน ด้วยหลัก “ทาน” ของทศพิธราชธรรม
เมื่อถึงช่วงเกษียณอายุแล้ว อย่ามัวแต่อยู่บ้านเฉยๆ ควรพยายามหาเรื่องช่วยคนอื่นเท่าที่ร่างกายของเราจะทำได้ รักษาร่างกายให้แข็งแรง เพื่อทำประโยชน์ให้แก่ผู้อื่น

5. ฝึกระลึกถึง “มรณานุสติ”
ใครๆ ก็ตายได้ ไม่ว่าใครก็ต้องเจอความตายเท่าเทียมกันหมดทุกคน เมื่อมองเห็นความตายเป็นเรื่องธรรมดา จะทำให้เรานิ่งกับความตาย

6. อยู่อย่างสง่า ตายอย่างสงบ
ตอนมีชีวิตอยู่จะต้องมีความสง่างามในตัวเอง ทุกอย่างต้องช่วยเหลือตัวเองได้ ใครเห็นก็ให้ความเคารพนับถือ และเมื่อถึงเวลาตายก็ตายอย่างสงบ อย่าไปกลัวความตาย จะยิ่งใหญ่แค่ไหน เมื่อตายแล้ว เกียรติยศเงินทองสะสมไว้แค่ไหนก็ต้องส่งคืนหมด สิ่งเดียวที่เหลือไว้ คือ ความเป็นตัวตนของเรา ถ้าประกอบคุณงามความดีไว้คนก็ยังนึกถึง แต่ถ้าประกอบความชั่วไว้มาก คนก็ยังด่าทอไปจนถึงลูกหลาน

7. มีความร่าเริง รื่นเริง คึกคัก ครึกครื้น
“ร่าเริง รื่นเริง คึกคัก ครึกครื้น” ในหลวงรัชกาลที่ 9 ทรงรับสั่งเสมอ เพราะจิตเป็นเรื่องสำคัญ ต้องมีอารมณ์ขันอยู่ตลอดเวลา มองเห็นทุกอย่างเป็นเรื่องสนุก จึงจะสามารถทำงานได้สำเร็จรวดเร็วและมีประสิทธิภาพ เมื่อตัวเราร่าเริง ยิ้มแย้มแจ่มใส บรรยากาศรอบตัว คนรอบข้างที่อยู่กับเราก็รื่นเริงไปด้วย

8. อักโกธะ หรือ ความไม่โกรธ
เป็นอีกหลักข้อหนึ่งในทศพิธราชธรรม เพราะเมื่อโกรธแล้ว มักจะเสียหายหากคุมอารมณ์ไม่อยู่ในเรื่องไร้สาระ เมื่อไหร่ก็ตามที่มีเรื่องมากระทบใจ แค่ลองพลิกอารมณ์มองให้เห็นเป็นเรื่องสนุกๆ เท่านี้ทุกอย่างก็จบ

9. อวิโรธนะ คือ การดำรงอยู่ในความถูกต้องเสมอ
เป็นหลักทศพิธราชธรรมที่ต้องรักษาให้มั่น หากอย่างปฏิบัติตามในหลวงรัชกาลที่ 9 โดยยึดหลักธรรมะที่ต้องมีทั้งสองอย่าง คือ ทั้งความดีและความถูกต้อง เพราะบางอย่างดีแต่ไม่ถูกต้อง บางอย่างถูกต้องแต่ไม่ดี การกระทำของเราต้องตรวจสอบอยู่ตลอดเวลา เป็นธรรมหรือเปล่า นั่นคือ ดีและถูกต้องหรือเปล่า

10. รักษากายและจิต
ผู้สูงอายุต้องรักษากายให้ดี เพราะเงินทองไม่มีประโยชน์ เอาแค่พอเพียงต่อชีวิตความเป็นอยู่ ที่เหลือเป็นส่วนเกินที่เราไม่ได้ใช้ เรื่องจิตก็สำคัญเช่นกัน ต้องโปร่งใส อย่าไปขุ่นมัวโดยที่ไร้ประโยชน์ คำนึงไว้ว่า เวลาอยู่ในโลกนี้สั้นแล้ว ดังนั้น อย่าเสียเวลาเป็นทุกข์ แต่ให้ Enjoy last minute

11. อย่าหยุดทำงาน
เมื่อถึงช่วงเกษียณอายุแล้ว อย่าเอาแต่นั่งๆ นอนๆ เพราะเมื่อไหร่ที่เราหยุดทำงาน ร่างกายของเราก็จะหยุดตามลงไปด้วย เหมือนรถที่จอดเฉยๆ สตาร์ตไม่ติด ในหลวงรัชกาลที่ 9 ทรงมีรับสั่งว่า อย่าหยุดด้วยจิต และกายก็อย่าหยุดด้วย

12. ใช้ชีวิตโดยรักษาความเป็นธรรมดาเอาไว้
อย่ายึดติดยศถาบรรดาศักดิ์ แต่ให้ทำชีวิตอยู่อย่างธรรมดา เรียบๆ ง่ายๆ เพราะจะยิ่งใหญ่มาจากไหน เมื่อถึงช่วงเกษียณอายุแล้ว ทุกอย่างสูงสุดคืนสู่สามัญ ไม่ต้องเป็นวีไอพีหรอก เพราะจะเป็นวีไอผีอยู่แล้ว

13. ยึดถือคำว่า “ประโยชน์สุข” เป็นเป้าหมายของชีวิต
อะไรไม่มีประโยชน์อย่าทำ อย่าคิดทำ ให้ทำแต่สิ่งที่มีประโยชน์ ผลสุดท้ายสิ่งที่เราจะได้รับคือความสุข

เคล็ดลับทั้ง 13 ข้อจาก ดร.สุเมธ นี้ สะท้อนให้เห็นว่า คุณค่าและความสุขในชีวิตไม่ได้ขึ้นอยู่กับตัวเลขอายุ แต่อยู่ที่รูปแบบการดำเนินชีวิตและหัวใจที่ไม่มีคำว่าเกษียณอายุราชการ

ทีมงานกินอยู่เป็น 360องศาแห่งการใช้ชีวิต ขอขอบคุณข้อมูลจาก : posttoday.com


_web.jpg

kinyupen_adminSeptember 6, 2018

“วีซ่า” เผยคนไทยมีแนวโน้มใช้จ่ายในการท่องเที่ยวครั้งต่อไปมากขึ้น 50% จากการใช้จ่ายต่อทริปเฉลี่ย 49,135.68 บาท เป็น 73,670.80 บาท เนื่องจากมีสิทธิพิเศษที่ตอบโจทย์ความต้องการของนักท่องเที่ยวชาวไทย

ปัจจุบัน เราจะพบเจอกับนักท่องเที่ยวมากมายหลากหลายรูปแบบ ในบ้านเราเองก็มักจะพบชาวต่างชาติเดินทางเข้ามาท่องเที่ยวในประเทศไทยมากพอสมควร เช่นเดียวกับนักท่องเที่ยวชาวไทยที่ชื่นชอบการเดินทางไปท่องเที่ยวตามสถานที่ต่างๆ ทั้งในประเทศและต่างประเทศ การเดินทางท่องเที่ยวตามสถานที่ต่างๆ แน่นอนว่าต้องมีค่าใช้จ่ายต่างๆ มากมาย ซึ่งนักท่องเที่ยวชาวไทยเป็นกลุ่มที่มีการใช้จ่ายเงินในส่วนนี้มากเป็นพิเศษ

โดยวีซ่า (Visa Global Travel Intentions Study) ได้เผยผลสำรวจเกี่ยวกับเทรนด์และพฤติกรรมการท่องเที่ยวของนักท่องเที่ยว เกี่ยวกับงบค่าใช้จ่ายในการเดินทางของแผนการท่องเที่ยวครั้งต่อไป ซึ่งมีการสอบถามจากนักเดินทางจำนวน 17,500 คน จาก 27 ประเทศทั่วโลก พบว่า นักท่องเที่ยวชาวไทยมีแนวโน้มที่จะใช้จ่ายเพิ่มขึ้น เมื่อเทียบค่าเฉลี่ยโดยรวมของนักท่องเที่ยวในภูมิภาคเอเชียหรือทั่วโลก ซึ่งคาดว่า นักท่องเที่ยวชาวไทยจะใช้เงินเยอะขึ้นถึง 50% จากทริปที่ผ่านมา ซึ่งมากกว่านักท่องเที่ยวในภูมิภาคเอเชีย (46%) และนักท่องเที่ยวจากทั่วโลก (36%) นอกจากนี้ผลสำรวจยังพบว่า นักท่องเที่ยวชาวไทยมีค่าใช้จ่ายสำหรับการท่องเที่ยวต่อทริปอยู่ที่ 49,135.68 บาท และคาดว่าการเดินทางท่องเที่ยวในอนาคตจะเพิ่มขึ้นเป็น 73,670.80 บาท

ส่วนสาเหตุที่นักท่องเที่ยวชาวไทยใช้จ่ายเงินเพิ่มขึ้นนั้น ผู้จัดการวีซ่า ประจำประเทศไทย เปิดเผยว่า อาจเป็นเพราะว่าปัจจุบันมีผลิตภัณฑ์ในการชำระเงินที่เพิ่มมากขึ้น ซึ่งมีประโยชน์และสิทธิพิเศษที่ตอบโจทย์ความต้องการของนักท่องเที่ยวชาวไทย จึงทำให้นักท่องเที่ยวชาวไทยมีความมั่นใจในการใช้จ่ายเงินมากขึ้น

นอกจากนี้ การใช้จ่ายเงินผ่านระบบ digital wallet หรือ กระเป๋าสตางค์ดิจิตอล เป็นที่ได้รับความนิยมอย่างมาก โดย 1 ใน 4 ของนักท่องเที่ยวชาวไทยเคยชำระเงินด้วยกระเป๋าสตางค์ดิจิตอลในขณะเดินทางท่องเที่ยวในต่างประเทศ ขณะเดียวกัน กลุ่มนักท่องเที่ยวที่ใช้การชำระเงินในรูปแบบกระเป๋าสตางค์ดิจิตอลมากที่สุด คือ นักท่องเที่ยวประเภทเดินทางคนเดียวและนักท่องเที่ยวประเภทเดินทางขณะออกทริปไปทำงานยังต่างประเทศ คิดเป็น 41%

จะเห็นได้ว่า เทรนด์และพฤติกรรมการท่องเที่ยวของนักท่องเที่ยวกำลังได้รับความนิยมอย่างมาก โดยเฉพาะคนไทยที่ให้ความสนใจในเรื่องของการเดินทางท่องเที่ยวไม่แพ้กับชาวต่างชาติเลยทีเดียว


-ซื้อสินค้าออนไลน์-ของคนยุคใหม่_web.jpg

kinyupen_adminAugust 18, 2018

สำรวจพฤติกรรมการซื้อสินค้าและใช้บริการทางออนไลน์สำหรับคนยุคใหม่ วันนี้ กินอยู่เป็น พามาดูว่าปัจจัยใดบ้างที่มีอิทธิพลต่อการซื้อสินค้าออนไลน์

เพราะยุคนี้คือยุค Thailand 4.0 เป็นยุคที่ให้ความสำคัญในด้านการใช้เทคโนโลยีและนวัตกรรมเพื่อเพิ่มมูลค่าสินค้าและบริการ จะเห็นได้ว่าหลายผู้ประการธุรกิจมีการปรับตัวเพื่อให้เข้ากับสังคมยุคดิจิทัล ไม่ต้องไปตั้งร้านขายของตลาดเหมือนแต่ก่อน ขณะเดียวกัน ตัวของผู้บริโภคเองก็ไม่ต้องเสียเวลาเดินทางมาซื้อสินค้าหรือรับสินค้าถึงหน้าร้าน เพราะสมัยนี้ เทคโนโลยีเข้ามาช่วยอำนวยความสะดวกในการใช้ชีวิตของมนุษย์อย่างมาก ทำให้ในปัจจุบัน การซื้อขายสินค้า ผู้ซื้อและผู้ขาย ไม่จำเป็นที่จะต้องเจอกันแบบ Face to Face ขนาดนั้น

จากการสำรวจของสำนักงานพัฒนาธุรกรรมทางอิเล็กทรอนิกส์ (องค์การมหาชน) (สพธอ.) หรือ ETDA (เอ็ตด้า) กระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม ได้ทำการสำรวจเกี่ยวกับ “พฤติกรรมผู้ใช้อินเทอร์เน็ต ปี 2560” โดยในประเด็น “พฤติกรรมการซื้อสินค้าและใช้บริการทางออนไลน์ของคนไทย” พบว่า ผู้บริโภคเข้าเยี่ยมชมเว็บไซต์ขายของออนไลน์จากโฆษณาและสื่อออนไลน์ต่างๆ มากที่สุด คิดเป็นร้อยละ 55.9 โดยมีข้อมูลจากการรีวิวและคอมเมนต์ของผู้เคยใช้สินค้า , ส่วนลดและของแถม และอันดับของเว็บไซต์จากการค้นหาทาง Search Engine เป็นปัจจัยที่มีอิทธิพลรองลงมา คิดเป็นร้อยละ 54.9% , 47.5% และ 41.9% ตามลำดับ

จากการสำรวจยังพบว่า ปัจจัยหลักที่มีอิทธิพลต่อการซื้อสินค้าและใช้บริการออนไลน์ของคนไทยมากที่สุด คือขั้นตอนการซื้อที่ง่าย (85%) โดยมีปัจจัยรอง ได้แก่ การได้รับสินค้าที่สะดวกรวดเร็ว (53.4%), โปรโมชั่นที่ถูกใจผู้ซื้อ (51.4%) และราคาที่ถูกกว่าการซื้อผ่านหน้าร้าน (49.7%)

ส่วนสินค้าและบริการที่คนไทยนิยมซื้อออนไลน์มากที่สุด ประกอบด้วยสินค้าแฟชั่นและเครื่องแต่งกาย (44%), สินค้าด้านสุขภาพและความงาม (33.7%), อุปกรณ์ไอที (26.5%), เครื่องใช้ภายในบ้าน (19.5%), บริการสั่งอาหารออนไลน์ (18.7%), บริการเกี่ยวกับการเดินทางและท่องเที่ยว (17.9%) เป็นต้น แต่หากพิจารณาในเรื่องความถี่ในการซื้อสินค้าและใช้บริการ กลับพบว่าในระยะเวลา 3 เดือน บริการด้านการเงินและการลงทุนเป็นประเภทบริการที่คนไทยเลือกใช้ซ้ำมากที่สุดที่ 4.8 ครั้ง รองลงมาคือบริการดาวน์โหลด 4 ครั้ง สินค้าบริการด้านความบันเทิงและด้านการเดินทางและท่องเที่ยวเท่ากันที่ 2.5 ครั้ง ตามด้วยสินค้ากลุ่มแฟชั่นและบริหารสั่งอาหาร เท่ากันที่ 2.4 ครั้ง

นอกจากนี้ ผลสำรวจยังระบุอีกว่าสินค้าและบริการในเกือบทุกกลุ่มที่คนไทยนิยมซื้อทางออนไลน์มากที่สุดจะอยู่ในช่วงราคาไม่เกิน 1,000 บาท ยกเว้นบริการด้านการเงินและการลงทุนที่ส่วนใหญ่จะเลือกซื้อที่มูลค่ามากกว่า 10,000 บาท โดยช่องทางการชำระเงินที่มีการใช้มากที่สุดคือบัตรเครดิต (35.1%) รองลงมาคือ การโอนเงินผ่านแอปพลิเคชันธนาคาร (31.9%), การโอนเงินผ่านตู้เอทีเอ็ม (27.1%) และการโอนเงินผ่านเว็บไซต์ธนาคาร (22.6%)

ขอบคุณข้อมูลประกอบจาก : สำนักงานพัฒนาธุรกรรมทางอิเล็กทรอนิกส์ (องค์การมหาชน)


_website_pic.jpg

kinyupen_adminAugust 16, 2018

มนุษย์เงินเดือนทุกคนต่างมีจุดมุ่งหมายเดียวกัน คือ “ทำงาน” เพื่อแลกกับ “เงิน” งานบางประเภทเป็นงานแบกงานหามเงินอาจจะไม่มากนัก ขณะเดียวกัน งานบางประเภทเป็นสายราชการ , บริษัทเอกชน พนักงานส่วนใหญ่จะได้พบเจอกับภาวะงานหนักเอาการ แต่บางรายก็ต้องอดทน เพราะบางองค์กรถึงแม้ว่างานหนัก แต่ว่ามีเพื่อนร่วมงานดี ได้ค่าตอบแทนหรือเงินเดือนค่อนข้างสูง

แต่ปัญหาใหญ่หลวงของเหล่ามนุษย์เงินเดือนในยุคนี้ คือการใช้เงินแบบสุรุ่ยสุร่าย แบบที่ว่าเงินเดือนออกปุ๊ป ก็กดออกมาจับจ่ายใช้สอยซื้อโน่นซื้อนี่ไปซะหมด ประกอบกับข้าวของช่วงนี้ที่จำหน่ายตามท้องตลาดก็มีราคาแพงมาก จนทำให้เหล่ามนุษย์เงินเดือนเกิดปัญหา “ไม่มีเงินเก็บ-เงินออม” สำหรับสำรองไว้ใช้ในกรณีจำเป็นหรือในช่วงบั้นปลายชีวิต

วันนี้ กินอยู่เป็น ขอนำเสนอสูตรการเก็บออมเงิน แบบชนิดที่เรียกได้ว่า เมื่อครบ 1 ปี จะมีเงินออมแบบรวยเละแน่นอน


สูตรที่ 1 : ออมเงินตามวันที่ (Daily saving money challenge)

ในกระทู้ของพันทิป โดยผู้ใช้งานชื่อ “พระสนมนางใน” ได้ตั้งกระทู้แบ่งปันวิธีการเก็บออมเงินตามแบบฉบับของเขาเอง การออมเงินในวิธีก็คือ ออมเงินตามวันที่ในปฏิทิน เช่น วันนี้เป็นวันที่ 1 ก็หยอดเงินใส่กระปุก 1 บาท วันที่ 2 ก็หยอด 2 บาท วันที่ 3 หยอด 3 บาท ทำไปเรื่อยๆ พอถึงสิ้นเดือนวันที่ 30 ก็หยอด 30 บาท เมื่อขึ้นเดือนใหม่ วันที่ 1 ก็หยอด 1 บาท ทำแบบนี้วนไป จนครบ 1 ปี มาดูกันดีกว่าว่าจะมีเงินออมทั้งหมดกี่บาท

ครบ 1 ปี เก็บเงิน 5,738 บาท และหากเก็บออมเงินด้วยวิธีนี้เป็นเวลา 30 ปี จะมีเงินออมจำนวน 172,140 บาท สูตรนี้เหมาะสำหรับมนุษย์เงินเดือนมือใหม่ที่เพิ่งเริ่มการเก็บออมเงิน สบายๆ ที่ไม่เครียดกับการออมเงิน ออมเงินในปริมาณที่ไม่เยอะมาก เป็นเศษเงินที่เหลือจากค่าขนมในแต่ละวัน มนุษย์เงินเดือนที่เงินเดือนอาจจะไม่เยอะมากนัก กินอยู่เป็นแนะนำให้ลองเก็บออมเงินโดยใช้วิธีนี้


สูตรที่ 2 : ออมเงินรายวัน แบบขั้นบันได (365 day saving money challenge)

ผู้ใช้เฟซบุ๊ก ชื่อ Artinuch Lalita ได้โพสต์วิธีการเก็บออมเงินที่ฟังดูอาจจะคล้ายคลึงกับสูตรที่ 1 แต่สูตรนี้มีการเก็บออมเงิน คือ เริ่มเก็บออมเงินตั้งแต่ต้นปี (1. ม.ค.) ไปจนถึงสิ้นปี (31 ธ.ค.) โดยเพิ่มจำนวนเงินขึ้นตามขั้นบันได อธิบายง่ายๆ คือ วันที่ 1 ของปี (1 ม.ค.) หยอดเงินใส่กระปุก 1 บาท , วันที่ 2 (2 ม.ค.) หยอด 2 บาท , วันที่ 10 (10 ม.ค.) หยอด 10 บาท , วันที่ 120 ของปี (30
เม.ย.) หยอด 120 บาท , วันที่ 320 ของปี (8 พ.ย.) หยอด 320 บาท ทำไปเรื่อยๆ จนถึงวันสุดท้ายของปี (31 ธ.ค.) หยอด 365 วัน

ครบ 1 ปี ก็จะมีเงินเก็บถึง 66,795 บาท และหากเก็บออมเงินด้วยวิธีนี้เป็นเวลา 30 ปี จะมีเงินออมเป็นจำนวนสูงถึง 2,003,850 บาท เลยทีเดียว สูตรนี้เหมาะสำหรับมนุษย์เงินเดือนที่มองการณ์ไกล มีเงินเดือนสูง ใช้เงินเป็นในระดับหนึ่ง เพราะสูตรนี้ดูแล้วเหมือนจะไม่ยาก แต่พอเข้าสู่วันที่ 100 ของปี จำนวนเงินออมจะเริ่มสูงขึ้น มนุษย์เงินเดือนที่ใช้สูตรนี้อาจจะมีท้อ ปวดหัวบ้าง แต่เชื่อเถอะว่า หากสามารถเก็บเงินด้วยสูตรนี้ไปจนถึงสิ้นปีได้ คุณก็จะมีเงินเก็บมากมายมหาศาลแน่นอน

เป็นอย่างไรกันบ้างสำหรับวิธีการเก็บออมเงินของมนุษย์เงินเดือน ที่ต้องบอกเลยว่า มนุษย์เงินเดือนทุกคนควรฝึกนิสัยการเก็บออมเงินตั้งแต่วันนี้เป็นต้นไป เมื่อผ่านไป 1 ปี ก็จะมีเงินเก็บไว้ใช้หลายพันบาท และถ้าหมั่นเก็บออมเงินเป็นประจำแล้วลองจินตนาการตามดูว่าเมื่อเราทำงานเก็บออมเงินตามสูตรข้างต้นเป็นเวลาสัก 30 ปี คุณก็จะมีเงินออมหลักแสนหลักล้านไว้ใช้ในยามเกษียณหรือแก่เฒ่าอย่างแน่นอนหรือจะพูดง่ายๆ เลยว่า “รวยตอนแก่” ก็ว่าได้ นี่คือวิถี กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต
 

ขอขอบคุณข้อมูลจาก : พระสนมนางใน  / เฟซบุ๊ก Artinuch Lalita