Kinyupen-No-debt-but-no-savings-1.jpg

kinyupen_adminJune 29, 2020

พร้อม 3 เทคนิคง่ายๆ สำหรับผู้อยากมีเงินเก็บ

มีใครเป็นบ้าง..ทำงานมาตั้งนานแต่ไม่มีเงินเก็บ บางคนอาจให้เหตุผลว่า “เพราะฉันมีทั้งหนี้บ้าน หนี้รถ และต้องดูแลครอบครัวน่ะสิ ฉันจึงยังไม่มีเงินเก็บ” แต่ในความเป็นจริงแล้ว ถ้าวางแผนให้ดียอมตัดค่าใช้จ่ายฟุ่มเฟือยบางส่วน ก็อาจเริ่มมีเงินเก็บได้เล็กๆ น้อยๆ ได้ แต่ก็ต่างกรรมต่างวาระดังนั้นกลุ่มนี้จึงขอละไว้ก่อนในฐานที่เข้าใจได้


แต่กลุ่ม ”ไร้หนี้..แต่ไม่มีเงินเก็บ” นี่สิค่อนข้างน่าเป็นห่วง

เพราะแม้วันนี้จะไร้กังวลเรื่องหนี้สิน ไม่มีภาระใดที่ต้องรับผิดชอบดูแล สามารถกิน เที่ยว ช็อปได้ตามใจ ตามกำลังเงิน แต่ถ้าวันหนึ่งเกิดเหตุการณ์ไม่คาดฝัน เช่น เป็นพนักงานประจำแต่ต้องตกงานกะทันหัน เป็นฟรีแลนซ์แต่ลูกค้าหดหาย ถูกแคนเซิลงานจากพิษเศรษฐกิจแบบไม่ทันตั้งตัว เหมือนเหตุการณ์ที่เพิ่งเกิดขึ้นช่วงโควิด-19 ถ้าสิ่งเหล่านี้เกิดขึ้น การ “ไร้เงินเก็บ” จะส่งผลกระทบต่อความเสี่ยงด้านการเงินของตัวคุณใน 3 ส่วน
 

ภาพจาก : www.changemyrate.com


ส่วนที่ 1 : ค่าใช้จ่ายรายวัน

นี่คือผลกระทบส่วนแรกที่คุณต้องเผชิญระหว่างหางานใหม่ หรือ มองหาช่องทางตั้งต้นธุรกิจส่วนตัว เพราะคุณต้องควักเงินออกอย่างเดียวสำหรับการกิน ใช้ หรือ เดินทางในแต่ละวัน ช่วงแรกอาจยังไม่กระทบ แต่ถ้าเงินเริ่มร่อยหรอลงไปเรื่อยๆ แล้วยังไม่มีวี่แววจะได้งานเสียทีอาจมีทรุด

ส่วนที่ 2 : เงินสำรองฉุกเฉิน

เงินส่วนนี้เป็นรายจ่ายแห่งอนาคตที่อาจเกิดขึ้นโดยไม่ทันตั้งตัว ซึ่งส่วนใหญ่มาจากปัจจัยที่เหนือการควบคุม ทั้งจากโรคภัยไข้เจ็บ อุบัติเหตุของตัวคุณเอง หรือ คนในครอบครัว รถเสีย ข้าวของเครื่องใช้จำเป็นเกิดชำรุด ถ้าเป็นวงเงินเล็กๆ น้อยๆ อาจพอไหว แต่ถ้าต้องใช้เงินก้อนใหญ่ในคราวเดียวแล้วดันไม่มีเงินสำรองไว้นี่สิ อาจต้องไปกู้ยืมจนเป็นหนี้ตามหลังก็ได้

ส่วนที่ 3 : เงินสำหรับอนาคต

ถ้าไม่มีเงินเก็บคุณจะไม่สามารถวางแผนต่อยอดชีวิตได้เลย ทั้งการลงทุนทำธุรกิจส่วนตัว หรือ การลงทุนในหุ้น กองทุนต่างๆ ที่จะช่วยสร้างทรัพย์สินให้งอกเงยขึ้นมา ซึ่งสุดท้ายแล้ว จะส่งผลต่อชีวิตหลังเกษียณที่ต้องใช้ชีวิตต่อไปอย่างน้อย 10-20 ปี โดยที่รายจ่ายยังคงต้องมีทั้งการกินใช้ หรือ การรักษาตัวเมื่อเจ็บป่วย

ดังนั้นถ้าวันนี้คุณยังไม่เริ่มออมเงิน ให้เริ่มคิดใหม่ก็ยังทันนะ เพราะสุดท้ายแล้วชีวิตเป็นของเรา อยากให้เป็นแบบใด…เราสามารถเลือกเส้นทางได้ตามใจ


3 เทคนิคง่ายๆ สำหรับผู้อยากมีเงินเก็บ
 

ภาพจาก : Sharon McCutcheon


1.“ตั้งคำถาม” ก่อนจ่าย..จำเป็นจริงหรือ

ถ้าทุกวันนี้ ใครยังต้องใช้ชีวิตแบบเดือนชนเดือน ต้นเดือนเป็นราชา กลางเดือนกินมาม่า และกลายร่างเป็นยาจกทุกปลายเดือนละก็ ลองหาวิธีลดค่าใช้จ่ายไม่จำเป็นลงบ้าง แต่ไม่ได้หมายความว่าต้อง “งด” ทั้งหมดนะ เพียงแต่คิดก่อนใช้ให้มากขึ้น อาทิ เราจำเป็นต้องออกไปปาร์ตี้สังสรรค์ทุกสัปดาห์หรือไม่ ลดความถี่การกินบุฟเฟต์ลงดีหรือไม่ เสื้อผ้าจำเป็นต้องซื้อใหม่ทุกเดือนหรือเปล่า ของเก่าใส่หมดหรือยัง กาแฟจากวันละ 2 แก้ว เหลือวันละแก้วดีไหม หรือ ลองกาแฟราคาถูกลงมา โปรโมชั่นโทรศัพท์มือถือที่ใช้อยู่คุ้มหรือไม่

สิ่งเล็กๆ น้อยๆ เหล่านี้ ถ้าลองจดลงบัญชีจะเห็นได้เลยว่า แต่ละเดือนคุณมีค่าใช้จ่ายไม่จำเป็นจริงๆ เท่าไหร่ “เงินส่วนนี้แหล่ะ คือ เงินออมก้อนแรกของคุณ”


2.“ตั้งเป้า” ต้องมีเงินออมอย่างน้อย 3 – 6 เท่าของรายจ่ายต่อเดือน

เผื่อกรณีเกิดเหตุการณ์ที่ไม่คาดคิด อาทิ ตกงาน เจ็บป่วย อุบัติเหตุ หรือ ช่วยเหลือครอบครัว


3.“ตั้งใจทำ” แบ่งเงินใช้จ่ายและเงินออมออกจากกันให้ชัดเจน

เมื่อเงินเดือนเข้ามาให้ตัดออกไปเป็นเงินออมขั้นต่ำผ่านบัญชีเงินฝากประจำให้ได้อย่างน้อย 500 บาทต่อเดือนก่อนก็ยังดี หัดทำทุกเดือนให้ติดเป็นนิสัย แล้วค่อยๆ เพิ่มจำนวน หรือ รูปแบบเงินออมแต่ละเดือนไปเรื่อยๆ ตามกำลังของเรา
 

ภาพจาก : https://bobatoo.co.uk


การออมเงินก็เหมือนการปลูกต้นไม้ เมื่อปลูกแล้วต้องรอเวลากว่าจะเห็นดอกเห็นผล ช่วงแรกที่เริ่มออมอาจยังไม่เห็นอะไรมากมายเพราะยังเป็นเงินก้อนเล็กๆ แต่เมื่อทำไปเรื่อยๆ  ก็จะเริ่มเติบโตเป็นเงินก้อนใหญ่ให้เราอิ่มอกอิ่มใจ และสามารถนำมากินดอกกินผลได้อย่างสมน้ำสมเนื้อ ซึ่งสิ่งที่ยากที่สุดของการออมเงิน คือ “การเริ่มต้นทำจริง” ดังนั้นเมื่อคิดแล้วให้เริ่มทำเลย…


_รายได้_Cover_1.jpg

kinyupen_adminJanuary 30, 2020

เสียภาษี สิ่งที่คนทำงานไม่ว่าจะเป็นงานประจำหรือธุรกิจส่วนตัว ฯลฯ ทุก ๆ ปีก็จะต้องยื่นให้กับกรมสรรพากร แล้วรู้หรือไม่ว่า รายได้ประเภทไหนบ้างที่เราต้องเสียค่าภาษี กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต รวบรวม 8 ลักษณะของภาษีที่ต้องเสียหรือยื่นเพิ่มเติมเอาไว้แล้ว


กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต ขอนำเสนอเรื่องราวเกี่ยวกับแวดวงเงิน ๆ ทอง ๆ แก่ทุกคน เชื่อว่าหลายคนคงจะต้องอยู่แล้วว่าในทุก ๆ ปี ผู้ที่มีรายได้ถึงเกณฑ์กำหนดจะต้องยื่น “เสียภาษี” คือยื่นแสดงรายได้และจ่ายภาษีเงินได้บุคคลธรรมดาให้กับกรมสรรพากร ส่วนใหญ่มนุษย์เงินเดือนทั้งหลายจะถูกหักภาษี ณ ที่จ่ายไปกับเงินเดือนที่ได้ในแต่ละเดือนอยู่แล้ว


ภาษีเงินได้ คืออะไร?

ภาษีเงินได้บุคคลธรรมดา คือ ภาษีที่จัดเก็บจากบุคคลทั่วไป หรือจากหน่วยภาษีที่มีลักษณะพิเศษ ตามที่กฎหมายกำหนดและมีรายได้เกิดขึ้นตามเกณฑ์ที่กำหนด โดยปกติจัดเก็บเป็นรายปี รายได้ที่เกิดขึ้นในปีใดๆ ผู้มีรายได้มีหน้าที่ต้องนำไปแสดงรายการตนเองตามแบบแสดงรายการภาษีที่กำหนด ภายในเดือนมกราคมถึงมีนาคมของปีถัดไป


สำหรับผู้มีเงินได้บางกรณีกฎหมายยังกำหนดให้ยื่นแบบฯ เสียภาษีตอนครึ่งปี สำหรับรายได้ ที่เกิดขึ้นจริงในช่วงครึ่งปีแรก เพื่อเป็นการบรรเทาภาระภาษีที่ต้องชำระและเงินได้บางกรณี กฎหมายกำหนดให้ ผู้จ่ายทำหน้าที่หักภาษี ณ ที่จ่ายจากเงินได้ที่จ่ายบางส่วน เพื่อให้มีการทยอยชำระภาษีขณะที่มีเงินได้เกิดขึ้นอีกด้วย


ใครมีหน้าที่เสียภาษีเงินได้?

สำหรับผู้ที่มีหน้าที่เสียภาษีเงินได้บุคคลธรรมดานั้น ประกอบด้วย ผู้ที่มีเงินได้เกิดขึ้นระหว่างปีที่ผ่านมา โดยมีสถานะอย่างหนึ่งอย่างใด ดังนี้ 1. บุคคลธรรมดา , 2. ห้างหุ้นส่วนสามัญหรือคณะบุคคลที่มิใช่นิติบุคคล , 3. ผู้ถึงแก่ความตายระหว่างปีภาษี และ 4. กองมรดกที่ยังไม่ได้แบ่ง

จริง ๆ แล้วลักษณะของภาษีที่ต้องยื่นเมื่อมีรายได้เข้ามา มีอยู่มากมายหลายประเภท กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต จึงได้รวบรวมข้อมูลจากกรมสรรพากรที่ได้มีการสรุป 8 ลักษณะของภาษีที่ต้องเสียหรือยื่นเพิ่มเติม มีอะไรบ้าง ไปดูกันเลย


  1. เงินเดือน

เงินเดือน เป็นเงินที่พนักงานขององค์กรทุกองค์กร ไม่ว่าจะเป็นองค์กรภาครัฐหรือภาคเอกชนก็ตามจะได้รับในทุก ๆ เดือน ถือเป็นเงินตอบแทนที่แลกกับการปฏิบัติงานตามคำสั่งที่ผู้บังคับบัญชาสั่งการ ส่วนใหญ่บางองค์กรจะมีการหักเงินภาษี ณ ที่จ่ายไปแล้วด้วย โดยจะค่าจ้างในลักษณะนี้จะหักค่าใช้จ่ายได้แบบเหมาได้เพียงวิธีเดียวเท่านั้น และ สามารถหักค่าใช้จ่ายได้ 50% แต่สูงสุดไม่เกิน 100,000 คน

  1. สกุลเงินดิจิทัล/ดอกเบี้ย/เงินปันผล

ในข้อนี้ ถือได้ว่ารายได้ที่จะต้องเสียภาษีหัก ณ ที่จ่ายของมูลค่าเงินปันผลที่ได้รับ ซึ่งหากนำมูลค่าเงินดังกล่าว ไปรวมคำนวณเป็นเงินได้ตอนสิ้นปี ก็จะได้รับสิทธิประโยชน์จากการเครดิตภาษีเงินปันผลนั้น ในส่วนของหุ้นปันผลที่ผู้ลงทุนได้รับจากบริษัทจดทะเบียน จะถือเป็นรายได้ที่ต้องเสียภาษีในลักษณะเดียวกับเงินปันผล โดยเวินได้ประเภทนี้ไม่สามารถหักค่าใช้จ่ายได้เลย

  1. ค่าจ้างทั่วไป

ค่าจ้างทั่วไป ค่าคอมมิชชั่น หรือ ค่าตอบแทนที่ไม่ได้อยู่ในฐานะเจ้านายลูกน้อง รวมไปถึงบุคคลที่เป็นดารานักแสดงก็ต้องเสียภาษาในหมวดนี้ ซึ่งค่าใช้จ่ายประเภทนี้ จะหักค่าใช้จ่ายได้เพียงวิธีเดียว ได้แก่ หักแบบเหมา 50% แต่สูงสุดไม่เกิน 100,000 บาท

  1. รายได้จากการทำธุรกิจ

รายได้ที่ได้มาจากการประกอบอาชีพอิสระ หรือการประกอบธุรกิจส่วนตัว เป็นรายได้ที่มาจากการบริหารงานธุรกิจของตนเอง ซึ่งมีรายรับในแต่ละวันเข้ามาจากการประกอบกิจการ สามารถเลือกหักค่าใช้จ่ายได้ 2 วิธี คือ การหักตามจริง ซึ่งต้องมีหลักฐานมาแสดงประกอบด้วย และ หักแบบเหมา 30-60% ตามลักษณะของกลุ่มวิชาชีพอิสระ

  1. ค่าวิชาชีพอิสระ

ค่าวิชาชีพอิสระ ไม่ได้หมายถึงคนที่ทำงานในรูปแบบฟรีแลนซ์ แต่เป็นวิชาชีพอิสระที่ประกอบด้วย 6 สาขาเท่านั้น คือ การประกอบโรคศิลปะ นักกฎหมาย วิศวกร สถาปนิก นักบัญชี และ ช่างประณีตศิลป์ โดยสามารถเลือกหักค่าใช้จ่ายได้ 2 วิธี คือ การหักตามจริง ซึ่งต้องมีหลักฐานมาแสดง และ หักแบบเหมา 30-60% ตามลักษณะของกลุ่มวิชาชีพอิสระ

  1. ค่าเช่า

ค่าเช่าในที่นี้หมายรวมถึง บ้าน ทาวน์เฮาส์ คอนโด และอื่น ๆ ฯลฯ โดยสามารถเลือกหักค่าใช้จ่ายได้ 2 วิธี คือ การหักตามจริง ซึ่งต้องมีหลักฐานมาแสดงประกอบด้วย และ หักแบบเหมา 10-30% ตามลักษณะของประเภททรัพย์สินที่ให้เช่า

  1. ค่าลิขสิทธิ์และทรัพย์สินทางปัญญา

รายได้ในข้อนี้จะมาจากค่าจ้างจากงานเขียนคอลัมน์ บทประพันธ์ งานเพลง และ ผลงานต่าง ๆ ฯลฯ ที่ล้วนมีลิขสิทธิ์ โดยสามารถหักค่าใช้จ่ายได้เพียงวิธีเดียว คือ หักแบบเหมา 50% แต่สูงสุดไม่เกิน 100,000 บาท หรือหักตามจริง

  1. ค่ารับเหมา

ค่ารับเหมาในที่นี้ หมายรวมถึงค่าแรง ค่าของ โดยที่ตนเป็นผู้จัดหาทั้งแรงงาน เครื่องมือ และ สัมภาระด้วยตนเอง เช่น การรับเหมาก่อสร้าง หรือ การรับผลิตสินค้าที่ลุกค้าต้องการ โดยรายได้ประเภทนี้สามารถขอหักค่าใช้จ่ายได้ 2 วิธี คือ หักตามจริง ซึ่งต้องมีหลักฐานมาแสดงประกอบด้วย และ หักแบบเหมา 60%


ทั้งหมดนี้ คือ 8 ลักษณะของภาษีที่ต้องเสียหรือยื่นเพิ่มเติม ดังนั้น สำหรับมนุษย์เงินเดือนหรือผู้ที่มีรายได้สามารถยื่นแบบภาษีได้ตั้งแต่วันที่ 1 มกราคม – 31 มีนาคม 2563 เท่านั้น (กรณียื่นแบบผ่านอินเทอร์เน็ต หรือทาง Rd smart tax application สามารถยื่นได้จนถึงวันที่ 8 เมษายน 2563) อย่าลืมว่า การเสียภาษีเป็นหน้าที่ของคนไทยทุกคน เงินภาษีที่เราเสียนั้นล้วนแต่นำมาพัฒนาประเทศของเราให้ดีขึ้นในอนาคต และนี่คือวิถีกินอยู่เป็น 360 องศาแห่งการใช้ชีวิต


-cover_content_RMF-เริ่มเร็วยิ่งดี.jpg

kinyupen_adminSeptember 27, 2019


  • RMF เหมาะกับมนุษย์เงินเดือน หรือ ฟรีแลนซ์ ที่ไม่มีหลังพิงฝาเวลาเกษียณ
  • จากสถิติพบว่าค่าเฉลี่ยผลตอบแทน RMF ใกล้เคียงกับ กบข. และ สูงกว่าดอกเบี้ยเงินฝาก
  • RMF ลงทุนขั้นต่ำปีละ 5,000 บาท หรือ 3% ของรายได้ ต่อเนื่องอย่างน้อย 5 ปี (เว้นได้ไม่เกิน 1 ปี ติดต่อกัน) ถอนมาใช้ได้เมื่ออายุ 55 ปี

ปัจจุบันจะมีมนุษย์เงินเดือนบางกลุ่ม รวมถึงฟรีแลนซ์ที่ไม่มีเงินกองทุนสำรองเลี้ยงชีพของบริษัทคอยซัพพอร์ตยามเกษียณ จึงจำเป็นต้องมองหาเงินเก็บไว้รองรับเมื่อถึงเวลา กองทุนรวมเพื่อการเลี้ยงชีพ หรือ RMF (Retirement Mutual Fund) ก็เป็นอีกหนึ่งตัวเลือกชั้นดีที่ควรศึกษา แม้หลายคนอาจมองว่ามีข้อจำกัดตรงที่ต้องลงทุนเป็นระยะเวลานานกว่าจะนำมาใช้ได้ ซึ่งน่าสนใจอย่างไรนั้น วันนี้ กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต ขอนำมาฝากกัน


เหมือนปลูกไม้ผลต้องใช้เวลา แต่ออกผลให้กินแน่นอน

RMF เกิดจากภาครัฐต้องการสนับสนุน ให้มนุษย์เงินเดือนที่เสียภาษี มีแหล่งเงินออมหลังวัยเกษียณ ภายใต้ข้อแม้ว่าต้องลงทุนขั้นต่ำปีละ 5,000 บาท ต่อเนื่องอย่างน้อย 5 ปี จนถึงอายุ 55 ปีจึงสามารถเบิกเงินก้อนที่ลงทุนมาใช้ได้ ซึ่งยอดเงินลงทุนแต่ละปีนำไปลดหย่อนภาษีตามที่จ่ายจริง สูงสุดไม่เกิน 500,000 บาท (ไม่เกิน 15% ของเงินได้ที่ต้องเสียภาษี) โดยลงทุนปีไหน ก็ใช้สิทธิลดหย่อนภาษีได้ปีนั้น

ผู้สนใจสามารถเลือกกองทุน RMF ได้ตามความสนใจผ่านสถาบันการเงินต่างๆ ซึ่งจะนำเงินของคุณไปบริหารจัดการให้ผลิดอกออกผลงอกเงยเป็นผลกำไรกลับมา มีทั้งแบบ RMF ตราสารหนี้, RMF ตราสารทุน, RMF แบบผสม, RMF ที่ลงทุนในต่างประเทศ เป็นต้น โดยแต่ละกองทุนจะมีความเสี่ยงในระดับที่ต่างกันออกไป เพราะผันตามการเติบโตของหุ้นและตลาดหลักทรัพย์ ดังนั้นผู้ลงทุนจึงต้องพิจารณาให้ดีก่อนว่าจะสามารถแบกรับความเสี่ยงได้เพียงใด

เฉลี่ยผลตอบแทนปลายทางสูงกว่าเงินฝาก


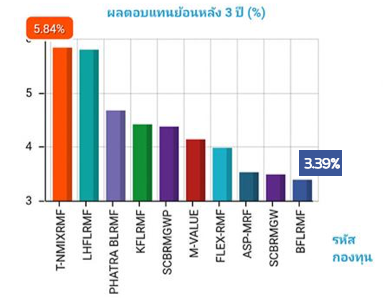
ที่มา อันดับกองทุนรวมเด่นประจำสัปดาห์ จาก Wealthmagik ประจำวันที่ 23 กันยายน 2562


แม้การลงทุนในกองทุน RMF จะมีความผันผวนตามสถานการณ์ตลาดหลักทรัพย์ และปัจจัยการเงินโลก หากเมื่อย้อนดูสถิติภาพรวม ก็พบว่าในระยะยาว RMF มีผลตอบแทนที่สูงกว่าการฝากประจำ โดยจากการวิเคราะห์ค่าเฉลี่ยผลตอบแทนกองทุนรวม RMF ย้อนหลัง 3 ปี (ตามภาพ) พบว่า อยู่ระหว่าง 3.39 % – 5.84 % ซึ่งใกล้เคียงค่าเฉลี่ยผลตอบแทนกองทุนบำเหน็จข้าราชการ (กบข.) ซึ่งอยู่ที่ 5-7% ขณะที่ค่าเฉลี่ยอัตราดอกเบี้ยเงินฝากประจำธนาคารพาณิชย์ อยู่ที่ 0.1250% – 0.5000% เท่านั้น

เพื่อเป็นการเปรียบเทียบภาพให้ชัดขึ้น สมมติฐานว่าคุณมีเงินเก็บ 5,000 บาท ถ้าเลือกฝากประจำ คุณจะได้ดอกเบี้ย เพียงแค่ 25 บาท (5,000*0.5000) แต่ถ้านำเงินไปไว้ในกองทุน RMF คุณจะได้เงินถึง 292 บาท (5,000*5.84%) โดยไม่ต้องออกแรงทำอะไรเลย


ยิ่งเร็ว ยิ่งมั่นคง เริ่มง่ายๆ เพียงเดือนละ 500 บาท

การที่ต้องลงเงินขั้นต่ำ 5,000 บาททุกปีจนถึงอายุ 55 ปี อาจทำให้หลายคน โดยเฉพาะกลุ่มเริ่มทำงานอาจมองว่านี่คือข้อจำกัด แต่หากปรับมุมมองว่าถ้าลองตัดค่าใช้จ่ายฟุ่มเฟือยเพียงเดือนละ 500 บาท สิบเดือนก็ได้ 5,000 บาท และทำแบบนี้ทุกๆ เดือน ทุกๆ ปี เท่ากับว่าคุณกำลังเริ่มสร้างฐานเงินเก็บไว้สำรองเลี้ยงชีพก้อนใหญ่ในอนาคต

เพราะยิ่งคุณลงทุนในกองทุน RMF นานเท่าไรค่าเฉลี่ยของผลตอบแทนก็จะยิ่งสูงขึ้นไปเท่านั้น สมมติว่าถ้าเริ่มลงทุนตอนอายุ 30 ปี ปีละ 5,000 บาทต่อเนื่องจนครบ 55 ปี คุณจะมีเงินต้นในกองทุน RMF 125,000 บาท ซึ่งยังไม่รวมผลตอบแทน และลองคิดดูว่ายิ่งคุณเริ่มเร็วขึ้น หรือ เพิ่มจำนวนเงินมากขึ้น คุณก็จะยิ่งมีเงินออมไว้ใช้ในวัยเกษียณมากขึ้นนั่นเอง

การจะลงทุนใน RMF หรือ ไม่นั้น ผู้ลงทุนอาจต้องพิจารณาปัจจัยประกอบรอบด้าน เพราะแต่ละบุคคลก็อาจเหมาะกับรูปแบบการออมที่ต่างกันไป  อย่างไรก็ตาม กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต ก็ยังสนับสนุนให้ชาวมนุษย์เงินเดือนเริ่มวางแผนเงินออมที่เหมาะสมกับตน เพราะเราเชื่อว่า มีเงินออมไว้ยังไงก็อุ่นใจกว่าในบั้นปลาย ซึ่งผู้สนใจสามารถศึกษาได้จากแหล่งข้อมูลมากมายในปัจจุบัน

หมายเหตุ

ข้อคิดเห็นที่ปรากฏในบทความนี้เป็นเพียงความเห็นส่วนตัวของคณะผู้เขียน ซึ่งการลงทุนมีความเสี่ยงดังนั้นผู้ลงทุนโปรดศึกษาข้อมูลอย่างถี่ถ้วนก่อนตัดสินใจลงทุน


_เลี่ยงซะ-6-พฤติกรรมการใช้เงินแบบยอดแย่_WEB.jpg

kinyupen_adminJuly 22, 2019

กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต รวบรวม 6 พฤติกรรมการใช้จ่ายเงินแบบยอดแย่ หากมีพฤติกรรมแบบนี้อยู่บ่อย ๆ ไม่ดีต่อตัวเองอย่างแน่นอน เลี่ยงได้ควรเลี่ยงเสียดีกว่า

ปัจจุบัน หลาย ๆ คนพยายามที่จะเก็บเงินก้อนเป็นของตัวเองสักก้อนหนึ่ง เพื่อที่ว่าจะเอาเก็ยไว้ใช้ในช่วงบั้นปลายชีวิต หรือเอาไว้ใช้ในยามจำเป็น แต่ก็มีหลากหลายอุปสรรคที่เข้ามาขัดขวางความตั้งใจในชีวิตคุณ ทำให้คุณไม่สามารถเก็บเงินได้และไปไม่ถึงเป้าหมายในการออมเงิน พฤติกรรมอะไรบ้างที่เราควร “เปลี่ยน” ตัวเอง เพื่อให้เป้าหมายในการออมเงินที่ดี

กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต รวบรวม 6 การใช้เงินแบบยอดแย่ ยิ่งทำบ่อย ๆ ไม่เป็นผลดีต่อตัวเองแน่นอน มีอะไรบ้าง ไปดูกันเลย


1. ไม่วางแผนการเงิน

การมีเป้าหมายทางการเงิน จำเป็นต้องวางไว้ทั้งเป้าหมายในระยะสั้นและระยะยาว คนที่ไม่วางแผนจึงมักจะพบว่า ตัวเองมักมีเรื่องเร่งด่วนอื่นโผล่มาก่อนถึงเป้าหมายเป็นระยะ ๆ ระหว่างการออม เช่น อยากซื้อรถเพราะต้องย้ายที่ทำงานใหม่ เดินทางไกล และเดินทางลำบากกว่าเดิม , อยากได้สมาร์ตโฟนรุ่นใหม่ที่เห็นในโฆษณา หรือแม้แต่อยากต่อเติมห้องนอน ฯลฯ สิ่งเหล่านี้ที่ไม่ได้อยู่ในแผนจะทำให้เราหยุดออมสำหรับเป้าหมายวัยเกษียณ แล้วหันไปจ่ายเพื่อเรื่องอื่น ๆ ที่คิดว่าสำคัญกว่า และไม่ได้อยู่ในแผนไว้แต่แรก จนทำให้การออมสำหรับเป้าหมายหลักลดระดับความเข้มข้นลงไปจากความต้องการ


2. ใช้จ่ายแบบไม่รอบคอบ

บางคนประมาทเพราะคิดว่าตัวเองมีหลักประกันในอนาคต เช่น คิดว่ายังมีเงินจากกองทุนประกันสังคม กองทุนสำรองเลี้ยงชีพ หรือกองทุนบำเหน็จบำนาญข้าราชการ ฯลฯ สำรองอยู่เสมอ โดยหลงลืมไปว่า รายได้จากกองทุนเหล่านี้ พอถึงเวลาเข้าจริง ๆ ก็ไม่เพียงพอสำหรับค่าใช้จ่ายหลังเกษียณ หรือเหตุฉุกเฉินที่อาจจะเกิดขึ้นได้จากความเจ็บไข้ได้ป่วยที่ไม่ได้คาดคิดไว้ก่อน


3. ก่อหนี้ไว้จนเกินตัว

เพราะเป็นหนี้ จึงเป็นเหตุให้ต้องเอาเงินที่จะได้มาในอนาคตไปหักหนี้ที่ก่อไว้ เช่น ปล่อยให้ตัวเองเป็นหนี้บัตรเครดิตทับถม จนต้องกู้เงินจากกองทุนสำรองเลี้ยงชีพ หรือเงินจากกองทุนบำเหน็จบำนาญ เงินจากประกันชีวิต จนท้ายที่สุดไม่มีเงินเหลือไว้ใช้จ่ายเมื่อเกษียณ


4. ไม่รู้ว่าตัวเองมีเงินสดเท่าไหร่

ได้เงินมาเท่าไหร่ก็ใช้ไปเท่าที่มี เงินหมดก็เบิกธนาคารออกมาใช้อยู่เรื่อย ๆ ไม่มีการกันเงินไว้เป็นก้อนเป็นประเภทว่าประเภทไหนใช้ได้เมื่อไร พูดง่าย ๆ คือ ไม่เคยทำบัญชีรายรับรายจ่ายของตนเองอย่างเป็นกิจจะลักษณะ


5. รายได้ต่ำแต่มีรสนิยมสูง

คนประเภทนี้คือพวกที่ชอบใช้จ่ายเงินเกินตัว จนแต่ไม่เจียม เวลาได้เงินมาก็คิดถึงแต่เรื่องจะใช้เงินอย่างไรจนหมดไม่เหลือเก็บ แถมยังเหนียวหนี้ โดยเฉพาะหนี้บัตรเครดิต ที่มักประวิงเวลาตัวเองด้วยการทยอยจ่ายแต่จ่ายหนี้ขั้นต่ำ ทำให้ต้องเสียค่าดอกเบี้ยและค่าธรรมเนียมทบต้นหลายตลบ กว่าจะรู้ตัวก็หมดทั้งบัญชี ไม่มีเหลือให้เบิก คราวนี้ละต้องกู้หนี้ยืมสินให้เสียดอกเบี้ยหนักขึ้นไปอีก


6. บริหารเงินแบบไม่มีความรู้

เห็นใครเขาฮิตอะไรก็แห่ไปลงทุนตามเขา ซื้อทองซื้อหุ้นแบบไม่เคยทำการบ้าน วัน ๆ ก็เอาแต่ตามกระแสโดยไม่สนใจศึกษาหาความรู้ด้วยตนเอง รวมทั้งไม่มีการจัดสรรสินทรัพย์ที่ดีพอ ซึ่งเป็นหัวใจสำคัญในการเพิ่มพูนความมั่งคั่ง


สำหรับใครที่มีพฤติกรรมการใช้จ่ายเงินแบบข้างต้นอยู่ ควรเปลี่ยนพฤติกรรมแย่ ๆ ตั้งแต่ตอนนี้เป็นต้นไป และหันมาใส่ใจในเรื่องของการใช้เงินอย่างมีสติ ชาญฉลาด จะทำให้เรามีเงินเก็บไว้ใช้ใยยามจำเป็นอย่างแน่นอน และนี่คือวิถีแห่ง กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต


ที่มา : บทคัดย่อจากหนังสือ ยิ่งจ่ายยิ่งรวย เขียนโดย คุณพรพรรณ จันทรภพ


_รับปริญญาทั้งที-วางแผนดี-ๆ-ประหยัดเงินได้อีกเยอะ_web.jpg

kinyupen_adminJune 20, 2019

เรียนจบแล้ว จะเป็นบัณฑิตใหม่ทั้งที การใช้จ่ายเงินสำหรับพิธีสำคัญของชีวิตถือเป็นอีกเรื่องหนึ่งที่ต้องวางแผนการใช้จ่ายดี ๆ กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต จึงขอแนะนำเคล็ดลับวิธีวางแผนค่าใช้จ่ายในงานรับปริญญา ถ้าวางแผนการใช้เงินดี ๆ การรับปริญญาครั้งนี้จะประหยัดเงินในกระเป๋าไปได้อีกเยอะเลยทีเดียว

เมื่อเรียนจบจากมหาวิทยาลัยแล้ว อีกหนึ่งกิจกรรมของผู้สำเร็จการศึกษาทุกระดับชั้นที่ตั้งหน้าตั้งตารอคอย ก็คือกิจกรรมวันสำเร็จการศึกษา หรือ วันรับปริญญา ที่มหาวิทยาลัยจะได้จัดพิธีประสาทปริญญาบัตรขึ้นให้แก่บัณฑิตผู้สำเร็จการศึกษา กิจกรรมนี้จะมีขึ้นทุก ๆ มหาวิทยาลัย ไม่ว่าจะเป็นของต่างประเทศหรือในประเทศไทย

แต่ในประเทศไทย วันสำเร็จการศึกษา หากเป็นมหาวิทยาลัยของรัฐ จะเรียกว่า พิธีพระราชทานปริญญาบัตร ถือได้ว่าเป็นประเทศเดียวที่พระบรมวงศานุวงศ์ เสด็จมาเป็นองค์ประธานในพิธีฯ ส่วนมหาวิทยาลัยเอกชน จะเรียกกิจกรรมนี้ว่า พิธีประสาทปริญญาบัตร ซึ่งมีนายกสภาฯ เป็นประธานในพิธีฯ (บางมหาวิทยาลัยเอกชน มีการกราบบังคมทูลเชิญพระบรมวงศานุวงศ์ ทรงพระกรุณาเสด็จเป็นองค์ประธานในพิธีฯ)

ดังนั้น เมื่อถึงวันสำคัญ ว่าที่บัณฑิตใหม่ควรมีการเตรียมตัว โดยเฉพาะเรื่องของค่าใช้จ่ายในวันรับปริญญา ซึ่งมีอยู่มากมายหลายสิ่งอย่าง ทั้งค่าชุด จองรูปถ่าย ช่างภาพ แต่งหน้า ทำผม ฯลฯ เพราะวันรับปริญญาก็ถือว่าเป็นสำคัญที่สุดวันหนึ่งของชีวิต อาจจะต้องมีค่าใช้จ่ายมากกว่าปกติ บางคนหมดเงินไปเป็นหมื่นเลยก็มี กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต จึงขอแนะนำเคล็ดลับวิธีวางแผนค่าใช้จ่ายในงานรับปริญญา มาดูกันว่า เราจะสามารถทำวันพิเศษนี้ให้ประหยัดขึ้นได้อย่างไร บอกเลยว่า ถ้าวางแผนการใช้เงินดี ๆ การรับปริญญาครั้งนี้จะประหยัดเงินในกระเป๋าไปได้อีกเยอะเลยทีเดียว

1. วางแผนล่วงหน้า : เตรียมการไว้ตั้งแต่เนิ่น ๆ เลยว่า รับปริญญาทั้งทีจะต้องมีค่าใช้จ่ายอะไรบ้าง อาทิ ชุดครุย ค่าที่พัก ค่ารถ ค่าช่างภาพ ค่าแต่งหน้า จดไว้ให้ดีและครบถ้วน เพราะเราจะได้ทราบค่าใช้จ่ายล่วงหน้าว่าต้องจ่ายกี่บาท ประหยัดล่วงหน้า เสียเวลาน้อยที่สุด ไม่ต้องซื้อของกระทันหัน

2. เช่าชุดครุยแทนการซื้อ : หากบ้านใครมีกำลังทรัพย์ก็สามารถสั่งตัดชุดครุยใหม่ได้ตามอัธยาศัย แต่สำหรับบางคนคิดว่าการเช่าน่าจะเป็นวิธีที่ดีที่สุด เพราะเราใช้ชุดครุยสำหรับการเข้าร่วมพิธีฯ เพียงเพียงไม่กี่วัน แถมยังไม่ต้องซักคืนอีกด้วย เพราะทางร้านมีบริหารซักให้ด้วยหลังใช้ บอกเลยว่าหากเช่าชุดครุย ค่าใช้จ่ายจะประหยัดขึ้นอีกหนึ่งเท่าตัวเลยทีเดียว

3. รองเท้ารับปริญญา : หารองเท้าที่สุภาพเรียบร้อย ใส่สบาย และสามารถใช้ได้อีกหลายโอกาส เช่น สมัครงาน สัมภาษณ์งาน แบบชนิดที่เรียกได้ว่า ซื้อทีเดียวใช้ได้หลายโอกาส ประหยัดค่าใช้จ่ายไปได้อีกเยอะ

4. จองที่พักตั้งแต่เนิ่นๆ : สำหรับบัณฑิตที่ต้องไปรับปริญญาในต่างจังหวัด การจองห้องพักถือว่าสำคัญมาก ๆ ทันทีที่เราได้กำหนดการวันพิธีฯ ควรรีบติดต่อจองที่พักโดยเร็วที่สุด พยายามเลือกพื้นที่ใกล้ ๆ มหาวิทยาลัยหรือสถานที่จัดพิธีฯ เราก็จะได้ที่พักที่ใกล้และราคาถูกตามกำลังทรัพย์ของเรา แถมยังช่วยประหยัดค่ารถ ค่าเดินทางได้อีกด้วย แต่หากครอบครัวไหนมีญาติอยู่ใกล้สถานที่จัดพิธีฯ ก็ถือโอกาสขอไปค้างคืนสัก 1-2 คืน จะประหยัดค่าที่พักได้อีกทาง

5. ช่างภาพ : พยายามเลือกหาช่างภาพที่ถ่ายรูปแล้วถูกใจตนเอง อย่าพยายามให้เพื่อนช่วยเลือกให้ ให้ภาพถ่ายออกมาเป็นสไตล์ที่เราชอบ และดูผลงานการรีวิวเยอะๆ บางทีช่างภาพอาจจะถ่ายได้สวยถูกใจเพื่อน แต่อาจจะไม่ใช่สไตล์ที่เราชอบ จะได้ไม่ต้องมานั่งเสียใจภายหลัง ที่สำคัญควรนัดเวลาให้เหมาะสม จะครึ่งเช้า ครึ่งบ่าย หรือเต็มวัน ก็ตามกำลังทรัพย์ของเรา พูดคุยหรือตกลงกับช่างภาพว่าชอบแบบไหน ก็จะได้ผลงานออกมาเป็นที่น่าพอใจกับจำนวนเงินที่เราจ่ายไป

แต่หากใครทุนน้อย ลองหาเพื่อนสนิท ถามไถ่ดูว่า พอจะมีเวลาว่างมาถ่ายรูปให้ไหม สะดวกไหม หากเพื่อนตบปากรับคำมาถ่ายให้ก็ตอบแทนน้ำใจเพื่อนสักเล็กน้อย เช่น พาไปเลี้ยงข้าว เลี้ยงน้ำ ให้หายเหนื่อย เป็นต้น

6. ช่างแต่งหน้าช่างผม : หากบัณฑิตเป็นผู้ชายก็สบาย ๆ ไม่ต้องพิถีพิถันมาก ใบหน้าเกลี้ยงเกลา เซตผมเพียงอย่างเดียวก็เพียงพอ แต่หากเป็นบัณฑิตผู้หญิง แน่นอนว่าหน้าผมต้องเป๊ะเว่อร์ไว้ก่อน ขอแนะนำว่า สำหรับบัณฑิตทุกเพศ ทุกวัย ลองประเมินฝีมือการแต่งหน้าของตัวเองดูก่อน ว่าเรามั่นใจพอไหมที่จะแต่งหน้าทำผมเอง หากมั่นใจก็ทำเลย ประหยัดเงินได้หลายบาท แต่หากไม่มั่นใจในฝีมือ ก็จ้างช่างแต่งหน้าทำผมดีที่สุด เพราะวันสำคัญมีเพียงไม่กี่วัน ลองดูตามกำลังทรัพย์ของเรา


สุดท้าย หากเราวางแผนดี ๆ เอาตั้งแต่เนิ่น ๆ แบบว่าเรียนใกล้จบปี 4 ก็วางแผนรอได้เลย ก็จะทำให้ช่วยลดค่าใช้จ่ายในวันสำคัญแห่งชีวิตได้ และสามารถนำเงินที่เหลือนี้ไปใช้ในส่วนอื่นได้อีกด้วย บอกเลยว่ารับปริญญาทั้งที รวยอย่างเดียวคงจะไม่ได้ ต้องใช้เงินอย่างชาญฉลาด ใช้เงินให้เป็นถือเป็นเรื่องที่ดีที่สุด และนี่คือวิถีแห่ง กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต


5-วิธีเก็บเงินใส่กระปุกให้อยู่หมัด-มีเงินเก็บไว้ใช้ยามจำเป็น.jpg

kinyupen_adminDecember 11, 2018

ใกล้เข้าสู่ปี 2562 กันแล้ว สำหรับใครที่ยังไม่เคยออมเงิน แล้วคิดหรือตั้งใจที่จะลองเริ่มเก็บเงินใส่กระปุกสักครั้ง วันนี้ กินอยู่เป็น พามาลองปรับเปลี่ยนพฤติกรรมและฝึกโดยใช้ 5 วิธีเก็บเงินใส่กระปุกให้อยู่หมัด เพื่อที่จะได้มีเงินเก็บเงินออมสำหรับเอาไว้ใช้ในยามจำเป็นจริง ๆ 

ใกล้เข้าสู่ปี 2562 กันแล้ว ลองถามตัวเองดูว่ามีเงินเก็บเหลืออยู่ตอนนี้กี่บาท บางคนมีเงินเก็บ บางคนไม่มีเงินเก็บเลย เพราะไม่เคยคิดเรื่องของการออมเงินเลย ปีหน้าฟ้าใหม่ลองเปลี่ยนพฤติกรรมโดยเริ่มฝึกกการออมเงิน ค่อย ๆ เก็บเล็กผสมน้อย อย่างน้อยสักเดือนละ 500-1,000 บาท ก็ยังดี เพราะในยามจำเป็นหรือมีเรื่องฉุกเฉินที่จะต้อใช้เงิน เราก็จะได้หยิบเงินจากส่วนนี้ไปใช้งานได้

สำหรับใครที่ยังไม่เคยออมเงิน ไม่คิดว่าไม่รู้จะออมไปทำไม ออมไปเพื่ออะไร แล้วถ้าจะออมเงินจริง ๆ จะใช้วิธีไหนบ้างในการออมเงิน ลองปรับเปลี่ยนพฤติกรรมและฝึกการออมเงินตั้งแต่วันนี้

1. เปิดบัญชีสำหรับเงินออม เงินฉุกเฉิน เงินใช้จ่ายประจำเดือน : วิธีนี้เป็นวิธีที่ดีมาก ๆ สำหรับคนที่ต้องการจะออมเงิน โดยเปิดบัญชีฝากเงินแบบฝากประจำ จะช่วยฝึกวินัยการออมเงินของคุณได้อย่างดีเลยทีเดียว เพราะบัญชีฝากประจำถอนเงินไม่ได้

2. เก็บธนบัตร 20 หรือ 50 บาท เอาไว้ อย่านำมาใช้ : ในทุก ๆ วันลองตรวจสอบเงินในกระเป๋าดูว่า มีธนบัตร 20 หรือ 50 ติดกระเป๋าอยู่บ้างไหม ถ้ามีลองเก็บออมสักวันละ 1 ใบ ฝึกจนเป็นวินัย ครบ 1 ปี คุณจะมีเงินประมาณ 7,300 บาท (หากเก็บเป็นธนบัตรใบละ 100 บาท ทุก ๆ วัน ครบ 1 ปี จะมีเงินอยู่ประมาณ 36,500 บาท)

3. เก็บเศษเหรียญที่เหลือหยอดใส่กระปุก : ต่อจากธนบัตร ถ้าสมมุติว่าธนบัตรมันดูหนักไป ลองเปลี่ยนเป็นเหรียญบาท เหรียญ 5 บาท เหรียญ 10 บาท หรือเหรียญสลึง วันไหนที่มีเหรียญหลงมาในกระเป๋าสตางค์ ก็หยอดใส่กระปุกออมสินซะเลย ทำแบบนี้้ทุก ๆ วัน จนครบ 1 ปี ก็มีเงินเก็บแล้ว

4. พกเงินให้น้อยลง บังคับตัวเองให้ทำได้ ใช้เงินภายในงบจำกัด : ในต่ละวัน ไม่ว่าจะไปทำงาน ไปเรียนหนังสือ หรืออาจจะออกไปทำภารกิจนอกสถานที่ต่าง ๆ ต้องกำหนดวงเงินที่จะใช้ให้ชัดเจนว่าวันนี้จะใช้เงินกี่บาท พยายามพกเงินไปให้น้อย และใช้อย่างคุ้มค่าและประหยัดที่สุด ส่วนเงินที่เหลือก็นำไปหยอดกระปุก

5. สร้างแรงบันดาลใจ : ตั้งเป้าหมายให้กับตัวเองด้วยการเก็บออมเงินใส่กระปุก โดยตั้งเป้าหมายเอาไว้เลยว่าจะนำเงินไปทำอะไร เช่น ซื้อบ้าน ซื้อรถ ฯลฯ เพื่อที่คุณจะได้มีแรงบันดาลใจและแรงจูงใจในการเก็บเงินใส่กระปุก มีเงินออมเป็นของตัวเองบ้าง

ยังไงซะ เข้าสู่ปี 2562 ลองปรับเปลี่ยนพฤติกรรมและลองใช้ 5 วิธีนี้ฝึกการออมเงินตั้งแต่วันนี้ เชื่อว่าถ้าคุณมีความตั้งใจ คุณทำได้อย่างแน่นอน แล้วปลายปี 2562 มานับเงินดูว่าออมไปได้กี่บาท หากคุณสามารถทำได้ นั่นล่ะคือความภาคภูมิใจของคุณเลย แต่ทั้งนี้ทั้งนั้น ความซื่อสัตย์คือสิ่งที่จำเป็นอย่างยิ่ง คุณเองต้องซื่อสัตย์กับตัวเองว่าจะไม่แคะกระปุกหรือแอบถอนเงินออกมาใช้แบบสุรุ่ยสุร่ายโดยเด็ดขาด เพราะจะทำให้คุณขาดวินัยในการออมเงิน และสุดท้ายคุณก็จะไม่มีเงินออมเป็นของตัวเองในที่สุด…นี่คือวิถี กินอยู่เป็น 360 องศาแห่งการใช้ชีวิต